解决2026充电站焦虑,这些方案值得关注
2026年,中国充电站建设迎来了“超充化、规模化、智能化”的全面爆发。从国家顶层设计到地方落地,再到车企布局,整个补能网络正在经历质的飞跃。以下是2026年充电站发展的核心动态与趋势:
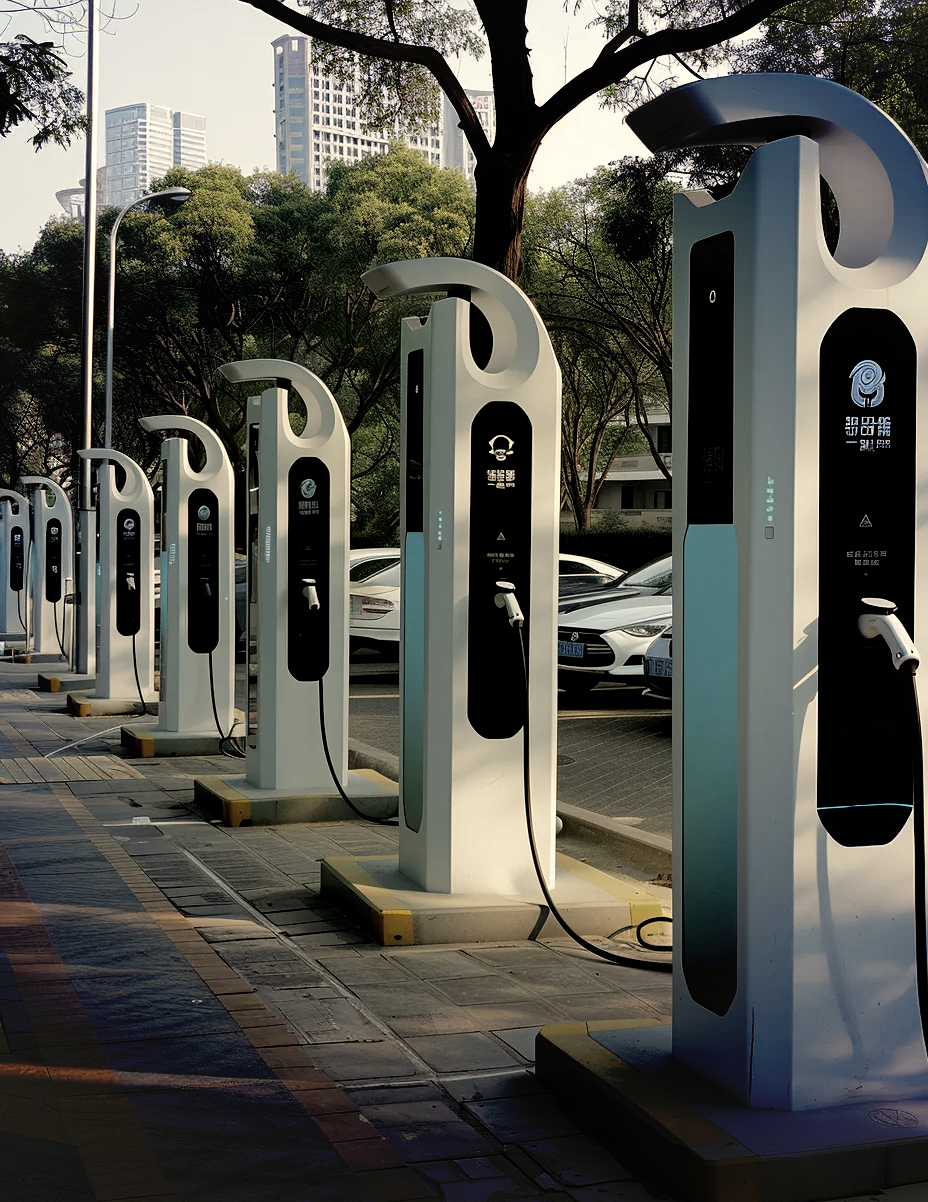
1. 国家政策与宏观规划
2026年,国家多部门联合推动充电基础设施的高质量发展,重点围绕“三年倍增”与“补短板”展开:
三年倍增行动:国家《电动汽车充电设施服务能力“三年倍增”行动方案(2025—2027年)》提出,到2027年底将新增160万个直流充电枪,其中包含10万个大功率充电枪。
高速与县域全覆盖:交通运输部启动了“高速公路服务区提质升级专项行动”,2026年计划在全国高速服务区建设1万个以上充电枪,大功率占比不低于25%。同时,财政部等三部门启动了第三批国家级县域充换电设施补短板试点,支持59个联合试点县,以破解乡村充电难题。
基础设施规模:截至2026年3月底,我国电动汽车充电基础设施总数已达2148.1万个,同比增长46.9%。
2. 技术突破:迈入兆瓦级超充时代
2026年,超快充技术从实验室全面走向规模化落地,10C~15C充电时代到来:
华为:发布业界首个全液冷兆瓦级超充方案,峰值功率高达1.5MW,最大电流2400A,并联合10家车企推出59款兆瓦超充重卡。
极氪:推出V4极充兆瓦桩,单枪峰值功率达1300kW。
比亚迪:2026年3月发布闪充桩,单枪峰值功率达1500kW,支持800V高压平台车型10分钟补能500公里。
3. 地方落地与场景创新
各地政府结合本地实际,出台了具体的充电设施建设方案,并积极探索新技术应用:
广东省:印发高质量发展行动方案,目标到2027年底全省累计建成300万个以上充电设施,实现“超充县县通”,且超充站数量不少于加油站数量。
宁夏:2026年度方案明确新建公共充电枪不少于2500个,快充枪占比不低于六成,并构建电动重卡充换电基础设施总体格局,同时要求新建及更新设施须采用CCC认证产品。
新技术试点:2026年的国家级试点更强调技术创新,鼓励因地制宜推广换电、光储充一体化、全液冷超充以及车网互动(V2G)等新技术。
4. 头部车企补能网络布局
各大新能源车企在2026年加速了自有补能网络的扩张,并逐步实现跨品牌兼容:
比亚迪:启动“闪充中国”战略,计划2026年底建成20000座闪充站,覆盖全国311座城市。截至2026年6月末,其闪充站已达7018座。
特斯拉:中国超充站达2600座,最新V4超级充电桩峰值功率为250kW,且已实现全跨品牌兼容。
蔚来:纯超充站达1765座,最新第三代换电站配套超充桩峰值功率为500kW,换电仅需3分钟,同样实现了全品牌开放。
宁德时代:计划2026年底建成4000座超换一体站,并携手多家车企共建“超换共享网络”。
总体而言,2026年的充电站建设不仅在数量上实现了倍增,更在补能效率(如10分钟补能500公里)和智能化水平上取得了重大突破,极大缓解了用户的里程焦虑。
-
 交流慢充发展技术路线对比,哪种更优?
交流慢充技术路线对比:哪种更优?交流慢充的核心逻辑是“电网交流电 → 车载OBC车载充电机 → 电池”。所以它不存在“哪种桩一定更快”的简单答案,最终功率由桩端、车端OBC、电表容量、线路条件共同决定。主流交流慢充路线3.3—3.5kW 单相交流适合微型车、插...
-
 如何看待交流慢充化的投资价值?
如何看待交流慢充化的投资价值核心判断:交流慢充不是高爆发弹性赛道,而是充电基建里的稳健底仓资产。它和快充形成互补分工,不抢高速、商圈的短时补能市场,主打小区、写字楼、公寓、酒店这类长停留场景;投资逻辑是低资本开支、低运维、依托谷电价差...
-
 未来交流慢充前景将如何改变生活方式?
未来交流慢充前景将如何改变生活方式很多人把交流慢充当成 “过渡方案”,认为快充、超充才是未来。实际上,行业方向已经明确:快充解决赶路应急,交流慢充才是日常补能的基本盘,居住区以智能有序慢充为主、应急快充为辅,快慢充长期互补而非替代中国政...
-
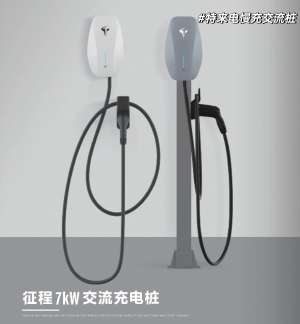 未来交流慢充分析将如何改变生活方式?
慢充正在改变的不是“充电速度”,而是“用车节奏”交流慢充的功率通常只有 3.3kW—22kW,主流家用桩是 7kW,充满一辆车往往要 6—10 小时。它看起来慢,却恰好匹配家庭、办公区、商场等“长时间停放”场景。所以慢充分析背后真正要看的,是它如何把补能从“专...
-
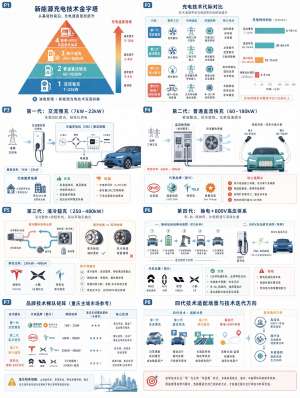 小区交流慢充体系安装全攻略,看这篇就够了
适用场景:居民小区车位7kW 交流慢充(家用最主流),含自有产权车位 / 租赁车位,包含政策、前期沟通、电力勘测、施工、验收、运维,以及整小区批量建设方案。交流慢充优势:成本低、噪音小、对小区配电冲击小、夜...
-
 深度解析交流慢充产业的商业模式与前景
交流慢充产业的商业模式与前景交流慢充(7kW—21kW)不会像超充那样“吸睛”,但它仍是新能源车补能体系里体量最大、现金流最稳的一环。2026年,它的核心定位已经从“公共补能主力”转向“私人与目的地补能底座”。产业位置:慢充仍是最大存量,但增长重心在私...