告别方向盘:2026代客泊车迈向商用落地
2026年,代客泊车(Automated Valet Parking, AVP)技术迎来了从“概念验证”迈向“规模化商用”的关键节点。作为自动驾驶在泊车场景下的终极应用,AVP在2026年呈现出技术分级明确、法规逐步放开、市场高速扩张的鲜明特征。
一、 2026年AVP的核心定义与技术分级
在2026年的汽车市场中,智能泊车功能已经显著分化。消费者需要明确区分“记忆泊车”与真正的“代客泊车(AVP)”:
记忆泊车:车辆需提前“教学”学习固定路线(如从小区入口到固定车位),后续可自动沿该路线泊入。该功能已在10万级车型中普及。
代客泊车(AVP):无需提前教学,车辆在停车场内自主建图、自主寻找车位、避让行人、自主会车,并支持一键召唤。2026年,AVP已支持跨地面/地下停车场无缝衔接、机械车位泊入,甚至实现L4级无人驾驶。
二、 主流厂商与车型落地情况
2026年,AVP功能正从高端旗舰车型向主流市场渗透:
高端旗舰与豪华品牌:华为乾崑智驾方案(如问界M5/M7、智界S7)实现了业界首个跨地面、地下停车场的无人AVP,支持漫游找位;梅赛德斯-奔驰S级及纯电GLC通过与博世或Momenta合作,实现了极窄车位泊入及L4级自动代客泊车。
主流新能源品牌:比亚迪、理想、极越等品牌快速跟进AVP功能。比亚迪在部分车型上测试实现了L3级固定停车场AVP,具备远程召唤与断头路泊车能力;极越01支持“最后一公里”带监管的全自动驾驶及双向记忆。
技术下放趋势:随着“行泊一体”域控制器的普及,高阶泊车能力正加速下探至10万级市场。
三、 政策法规与全球商用突破
法规的松绑是2026年AVP发展的重大里程碑:
欧盟解除量产限制:2026年3月,欧盟发布实施条例(EU)2026/481,正式取消了AVP功能此前“年注册量不超过1500辆”的小批量限制,并明确了AVP在设计运行域(ODD)内的激活、停用及碰撞规避等合规评估标准,为大规模生产扫清了障碍。
全球首个L4级商用落地:在德国斯图加特机场,博世与梅赛德斯-奔驰合作的自动泊车系统成为全球首个获批商用的SAE L4级停车功能。车主在指定区域下车后,车辆可完全自主行驶至停车位,无需人工监管。
四、 市场规模与未来演进
市场高速扩张:得益于城市化进程和对高效停车解决方案的需求,全球自动代客泊车系统市场在2026年迎来强劲增长。据预测,该市场规模将从2025年的22.4亿美元增长至2026年的24.2亿美元,并有望在2032年达到39.5亿美元。
技术演进方向:2026年及未来,AVP技术正朝着“端到端”大模型演进,感知系统从超声波+视觉扩展至激光雷达与侧摄像头建图。同时,车路协同(5G-V2X)与云端同步技术将进一步成熟,未来将拓展至夜间自动充电、自动洗车等全无人驾驶场景。
综上所述,2026年的代客泊车已不再是“炫技”配置,而是逐步成为提升城市交通效率与用户停车体验的刚需技术。不过,随着功能的深入,数据隐私保护(如定位权限获取)与系统安全性依然是各大厂商在推广过程中需要持续平衡的核心挑战。
2026年,代客泊车(Automated Valet Parking, AVP)技术迎来了从“概念验证”迈向“规模化商用”的关键节点。作为自动驾驶在泊车场景下的终极应用,AVP在2026年呈现出技术分级明确、法规逐步放开、市场高速扩张的鲜明特征。
一、 2026年AVP的核心定义与技术分级
在2026年的汽车市场中,智能泊车功能已经显著分化。消费者需要明确区分“记忆泊车”与真正的“代客泊车(AVP)”:
记忆泊车:车辆需提前“教学”学习固定路线(如从小区入口到固定车位),后续可自动沿该路线泊入。该功能已在10万级车型中普及。
代客泊车(AVP):无需提前教学,车辆在停车场内自主建图、自主寻找车位、避让行人、自主会车,并支持一键召唤。2026年,AVP已支持跨地面/地下停车场无缝衔接、机械车位泊入,甚至实现L4级无人驾驶。
二、 主流厂商与车型落地情况
2026年,AVP功能正从高端旗舰车型向主流市场渗透:
高端旗舰与豪华品牌:华为乾崑智驾方案(如问界M5/M7、智界S7)实现了业界首个跨地面、地下停车场的无人AVP,支持漫游找位;梅赛德斯-奔驰S级及纯电GLC通过与博世或Momenta合作,实现了极窄车位泊入及L4级自动代客泊车。
主流新能源品牌:比亚迪、理想、极越等品牌快速跟进AVP功能。比亚迪在部分车型上测试实现了L3级固定停车场AVP,具备远程召唤与断头路泊车能力;极越01支持“最后一公里”带监管的全自动驾驶及双向记忆。
技术下放趋势:随着“行泊一体”域控制器的普及,高阶泊车能力正加速下探至10万级市场。
三、 政策法规与全球商用突破
法规的松绑是2026年AVP发展的重大里程碑:
欧盟解除量产限制:2026年3月,欧盟发布实施条例(EU)2026/481,正式取消了AVP功能此前“年注册量不超过1500辆”的小批量限制,并明确了AVP在设计运行域(ODD)内的激活、停用及碰撞规避等合规评估标准,为大规模生产扫清了障碍。
全球首个L4级商用落地:在德国斯图加特机场,博世与梅赛德斯-奔驰合作的自动泊车系统成为全球首个获批商用的SAE L4级停车功能。车主在指定区域下车后,车辆可完全自主行驶至停车位,无需人工监管。
四、 市场规模与未来演进
市场高速扩张:得益于城市化进程和对高效停车解决方案的需求,全球自动代客泊车系统市场在2026年迎来强劲增长。据预测,该市场规模将从2025年的22.4亿美元增长至2026年的24.2亿美元,并有望在2032年达到39.5亿美元。
技术演进方向:2026年及未来,AVP技术正朝着“端到端”大模型演进,感知系统从超声波+视觉扩展至激光雷达与侧摄像头建图。同时,车路协同(5G-V2X)与云端同步技术将进一步成熟,未来将拓展至夜间自动充电、自动洗车等全无人驾驶场景。
综上所述,2026年的代客泊车已不再是“炫技”配置,而是逐步成为提升城市交通效率与用户停车体验的刚需技术。不过,随着功能的深入,数据隐私保护(如定位权限获取)与系统安全性依然是各大厂商在推广过程中需要持续平衡的核心挑战。
- 上一页:2026年新车上市智能座舱体验报告
- 下一页:2026HUD产业链投资机会分析
-
 便捷紧急制动技术详解:它如何改变出行?
便捷紧急制动技术详解:它如何改变出行自动紧急制动(AEB)正在从“高端选配”变成新车标配,并在2026年进入从“有没有”转向“刹得准不准、稳不稳”的阶段。它不会替代驾驶员,但能在分神、反应慢或误操作时,多给一次避免或减轻碰撞的机会。它如何工作AEB不...
-
 从实验室到量产:便捷盲点监测的进化之路
这里的 “便捷盲点监测”,区别于传统乘用车原厂高集成 BSD,核心指向轻量化、易加装、低成本、即装即用的盲区感知方案,覆盖新车低配升级、商用车后装、两轮车、工程机械、低速车;进化主线不是单纯追求极限探测性...
-
 告别方向盘:便捷标识识别迈向商用落地
当方向盘、踏板逐步从 Robotaxi、无人小巴、园区配送车中移除,交通标识、信号灯、路面标线的稳定识别能力,已经成为无方向盘车型能否规模化商用的核心门槛。不再依赖人类驾驶员兜底,车辆必须独立看懂道路信号、读懂...
-
 深度评测:便捷智能驾驶实测表现如何?
2026年主流智驾实测表现:谁更稳、谁更快、谁更适合你2026年智能驾驶已经从“高端选配”变成20万级车型的刚需配置,甚至10万出头也能买到带城区NOA的车型。但不同系统之间的体验差距依然很大,核心要看高速NOA、城区NOA、AEB主动安全和泊车四大场景的真实表现。...
-
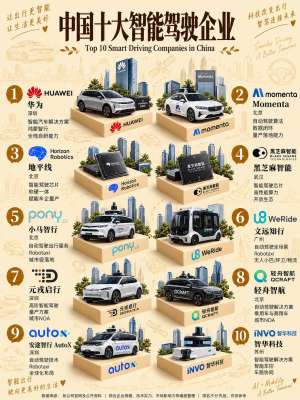 便捷量产智驾 vs 完全无人驾驶 Robotaxi:谁主导未来?
行业里真正在抢 "未来主导权" 的是两条路线 ——一条是你买的私家车上带的 L2+/ 城市 NOA(便捷、便宜、装在量产车上),另一条是 Waymo、萝卜快跑那种没有方向盘司机的 L4 Robotaxi(完全无人驾驶运营车队)。下面按这两...
-
 L4级仿真测试已经来了,你准备好了吗?
L4级仿真测试:从“研发工具”升级为“准入门槛”2026年确实是L4级自动驾驶仿真测试的关键拐点。过去仿真只是车企内部提效的辅助工具,现在它已经成为产品准入的硬性要求——没有合规的仿真验证能力,高阶智驾连路测资格都拿不到。国标落地:仿真正式纳入...