HUD技术产业链投资机会分析
HUD 技术产业链投资机会分析
一、市场现状:从高端选配到快速渗透的爆发期
2026 年是车载 HUD(尤其是 AR-HUD)从 "高端车选配" 走向 "主流车型标配" 的关键一年。高工智能汽车研究院数据显示,2026 年上半年中国乘用车前装标配 HUD 累计交付 213.91 万辆,同比增长 23.18%,搭载率攀升到 25.08%。其中结构变化非常关键:AR-HUD 交付 85.22 万辆,同比猛增 57.71%;而传统 W-HUD 交付 118.15 万辆,同比已经开始回落。这意味着 AR-HUD 正在替代 W-HUD 成为升级主线。
全年来看,2026 年 AR-HUD 交付量预计达到 280-300 万辆,市场规模突破百亿元人民币。全球市场口径下,2026 年 AR-HUD 市场约 43 亿美元,预计到 2036 年增长到 238 亿美元,年复合增长率 18.7%。更长的渗透率曲线看,2025 年整体 HUD 渗透率 19.1%、AR-HUD 只有 6.7%,预计 2030 年分别提升到 43.5% 和 29%—— 这意味着未来五年还有 3-4 倍的渗透空间。
更重要的信号是价格下探:2026 年 AR-HUD 正在加速从 25 万元以上车型向 25 万元以下车型渗透,理想、极氪、魏牌等品牌已经在主力车型上把
AR-HUD 列为标配。这是从 "豪车玩具" 变成 "大众配置" 的拐点。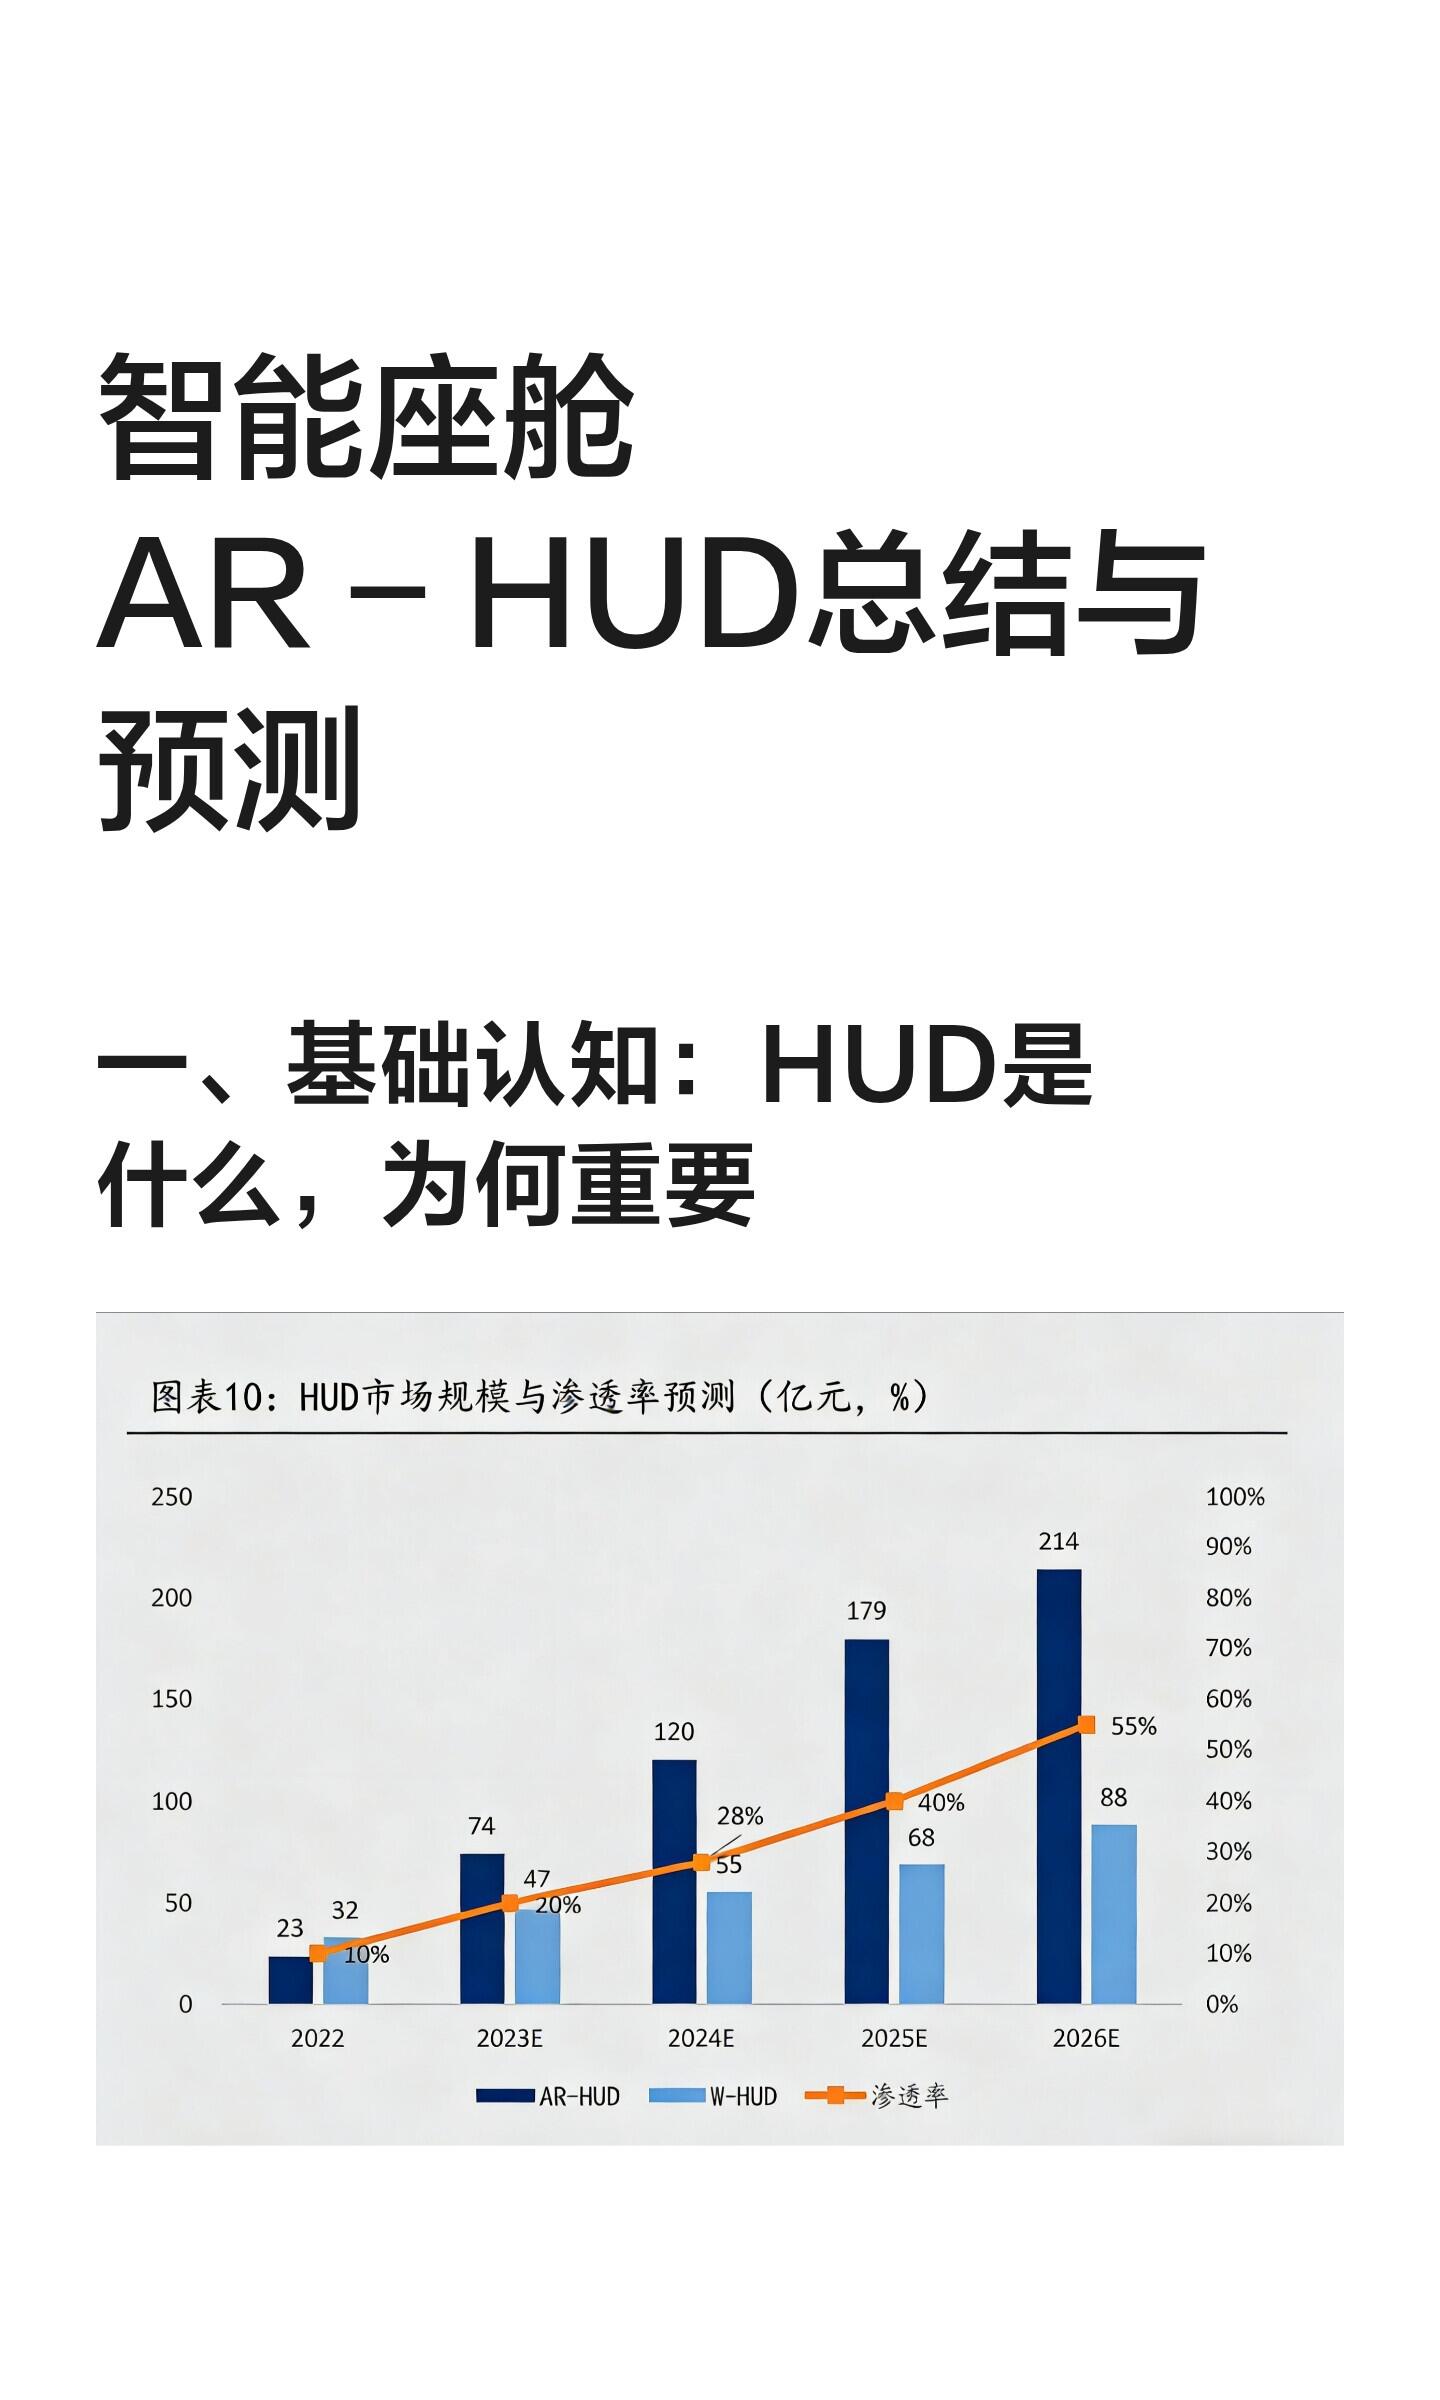
二、为什么 AR-HUD 现在爆发?三重驱动叠加
第一重:L3 落地前夜的刚需。 L3 级自动驾驶要求驾驶员在系统请求时随时接管,行业共识是 —— 智驾导航、转向提示、限速、障碍物预警这些关键信息必须直接投射在驾驶员前方路面上,而不是让驾驶员低头看仪表盘或中控屏。AR-HUD 能把导航箭头、车道线、距离提示直接 "贴" 在真实路面上,是 L3 人机交互的标准配置。这不是 "锦上添花",是 "安全刚需"。
第二重:智驾信息输出窗口。 高阶城市 NOA 越来越复杂,靠仪表盘那块屏幕根本放不下,也不符合驾驶视线安全要求。AR-HUD 成为智驾系统最自然的输出终端,和摄像头、雷达、高精地图形成闭环。
第三重:国产供应链成熟。 早期 AR-HUD 被大陆、博世、电装等海外 Tier1 垄断,价格高、国产车型用不起。现在华阳、水晶光电、泽景等本土厂商已经跑通量产,7.5 米以上 VID(虚拟图像距离)的高端 AR-HUD 市场,本土厂商已经包揽前五名。
三、产业链拆解:钱在哪个环节
HUD 整机成本里,PGU(图像生成单元,也就是投影光机)占 50%,光学镜组占 20%,剩下是外壳、软件、挡风玻璃。所以投资价值要顺着成本结构和壁垒去找。
上游核心卡脖子环节是 PGU 芯片。 PGU 的技术路线分四条:TFT-LCD(早年爱普生垄断)、DLP(德州仪器 TI 垄断)、LCoS(硅基液晶,新兴路线)、Micro LED/Micro OLED(下一代)。DLP 和 TFT 路线长期被 TI 和爱普生把控,国产厂商议价权弱。真正有国产替代机会的是 LCoS 路线 —— 分辨率高、对比度好、成本可控,豪威集团的 LCOS 产品已经在汽车 AR-HUD 实现量产交付,南京芯视元等国产芯片厂也在起量。PGU 模组端,京东方精电、华星光电、视涯科技三家已经占了国内约 61% 的份额。
中游整机 Tier1 是规模兑现环节。 2025 年 1 月到 2026 年 6 月,7.5 米以上 VID 高端 AR-HUD 市场份额:水晶光电 23.78% 排第一,华阳多媒体 21.25% 第二,泽景股份 15.42% 第三,经纬恒润、华为紧随其后。这个榜单意味着 —— 在最能代表技术壁垒的高端 AR-HUD 市场,本土厂商已经完全主导。
配套光学件是隐性受益者。 自由曲面镜、挡风玻璃楔形 PVB 夹层、反射镜组这些,水晶光电本身就是光学元件龙头,华阳也在自研。这些环节技术壁垒不如 PGU,但跟着整车放量同步增长。
四、重点关注的投资方向
方向一:高端 AR-HUD 整机龙头。 水晶光电是这个赛道目前最纯粹的标的 ——AR-HUD 市占率国内第一,首个 LCoS AR-HUD 量产项目 2026 年三季度独家搭载奕境汽车 X9,同时通过了欧洲高端车企供应商审核。更关键的是,公司把反射光波导作为 "一号工程" 在推,这条技术路线未来可以从车载 HUD 复用迁移到 AI 智能眼镜 —— 相当于车载业务打底,AR 眼镜业务提供第二成长曲线。
华阳集团是另一个整机龙头,HUD 量产规模国内前列,DLP 和 LCoS 双路线都跑通了,客户覆盖吉利、长安、赛力斯、小米、理想、零跑,2026 年上半年 HUD、屏显示、无线充电等车载电子全线高增长。
泽景股份是 2026 年 3 月刚在港交所上市的 "国产 HUD 第一股",背后有雷军系投资,处于上市后产能扩张和客户拓展期。
方向二:上游 PGU 国产替代。 豪威集团(韦尔股份)除了车载 CIS 这个基本盘,LCoS 产品已经在 AR-HUD 量产交付,是 A 股稀缺的 "PGU 芯片国产替代" 标的。京东方、华星光电在 PGU 模组端起量。这一层逻辑是 —— 原来 TI 和爱普生赚走的钱,国产供应链开始切下来。
方向三:技术外溢到 AI 眼镜。 这是一个容易被忽视的期权价值。AR-HUD 用到的光学设计、光波导、LCoS 光机、微型投影技术,和 AI 智能眼镜(Meta、阿里千问、雷鸟等)底层是同一套东西。水晶光电的反射光波导、衍射光波导产线,既供车载 AR-HUD,也供 AR 眼镜。等于投 HUD 产业链,顺便买了一份 AI 眼镜供应链的期权。
五、风险点要盯紧
第一是价格战和年降压力。 整车厂年复一年压供应商价格,HUD 作为新配置,规模上来后毛利率会被逐年压薄。要选那些有技术壁垒、客户分散、能持续拿到新定点的厂商,而不是靠单一车型放量的公司。
第二是技术路线之争。 DLP、LCoS、Micro LED 三条路线还没完全收敛,如果选错路线被边缘化,前期投入会打水漂。要选那些多路线布局、不押死单一路线的厂商。
第三是工程化难题。 AR-HUD 体积大、阳光倒灌、高温可靠性、算法与高精地图匹配这些问题还没完全解决,量产后出批量质量问题会影响口碑。
第四是渗透率不及预期。 如果 L3 落地慢于预期,AR-HUD 的刚需逻辑会被削弱;如果价格下探不及预期,量也起不来。
第五是竞争加剧。 华为、大疆这种跨界巨头一旦下场,会重塑格局。
六、投资节奏判断
短期(1 年内),看 2026 年下半年到 2027 年的量产订单兑现 —— 哪些公司拿到新车型定点、哪些公司出货量环比持续增长,业绩会先于估值反应。
中期(2-3 年),看 AR-HUD 搭载率何时反超 W-HUD(行业预计 2027 年),以及下探到 15 万级别车型后带来的第二波放量。
长期(3-5 年),看谁能从车载 HUD 切入 AR 眼镜 / AI 眼镜供应链,把单一车载业务变成 "车载 + 消费电子" 双轮驱动。
一句话总结
HUD 产业链正处在 "渗透率从 25% 往 50% 走、AR-HUD 替代 W-HUD、国产替代进口、技术外溢到 AI 眼镜" 四重红利叠加的阶段。最值得布局的是高端 AR-HUD 整机龙头(水晶光电、华阳集团)和上游 PGU 国产替代标的(豪威集团、京东方系),同时把 "能否外溢到 AI 眼镜供应链" 作为长期期权价值来定价。核心风险是价格战和技术路线迭代。
-
 HUD方案功能解析,这些配置太实用
HUD方案功能解析:这些配置确实实用2026年的车载抬头显示已经从“把仪表信息投到玻璃上”进化成“把驾驶信息贴到真实路面上”。真正值得关注的,不是有没有HUD,而是它能不能减少视线切换、降低分心、并与智驾系统联动。 三类HUD,体验差距很大C-HUD早期独立...
-
 HUD攻略成新车标配,你了解多少?
HUD 攻略成新车标配,你了解多少? 核心判断:HUD 已经从豪华车专属选配,进入主流新车标配周期。W-HUD(风挡 HUD)快速下放到 10 万级新能源;AR-HUD 从 30 万 + 高端,下沉到 15–25 万主力价位,正在成为智驾版车型的标志性标配,本质是座舱交互从 “看屏幕” 转向 “视...
-
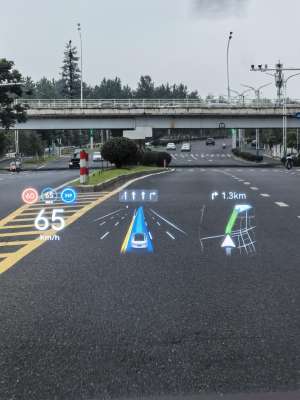 体验报告:HUD指南的日常使用感受
体验报告:HUD 指南的日常使用感受 引言HUD(抬头显示)早已不是高端车型专属噱头,从传统 W-HUD 到车道级 AR-HUD,越来越多新车把它作为核心交互配置。本次体验聚焦日常通勤、城市拥堵、高速长途、夜间行车等真实场景,聊聊这套前挡风上的信息指引,到底是真香配...
-
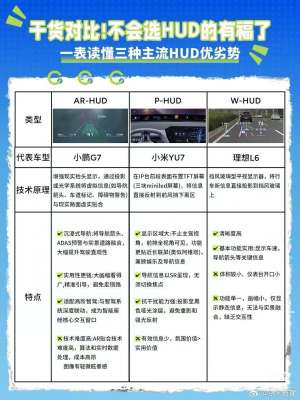 HUD报告功能解析,这些配置太实用
HUD报告功能解析:哪些配置才是真正实用的2026年的HUD已经不再是“把车速投到玻璃上”那么简单,而是从“信息投影”变成了“驾驶感知延伸”。真正实用的HUD,核心不是画面多大、参数多炫,而是能不能让你少低头、少分心、少犹豫。W-HUD vs AR-HUD:实用差距在哪W...
-
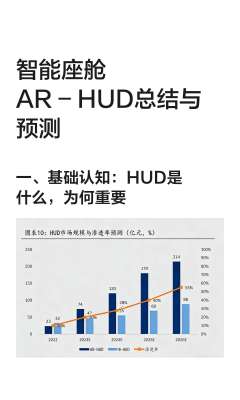 HUD技术产业链投资机会分析
HUD 技术产业链投资机会分析 一、市场现状:从高端选配到快速渗透的爆发期2026 年是车载 HUD(尤其是 AR-HUD)从 "高端车选配" 走向 "主流车型标配" 的关键一年。高工智能汽车研究院数据显示,2026 年上半年中国乘用车前装标配 HUD 累计交付 213.91 万辆,同比增长 23.18%,...
-
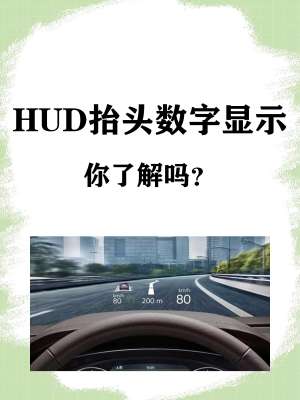 HUD总结功能解析,这些配置太实用
HUD配置干货解析:这些功能确实实用2026年HUD已经从“锦上添花”变成智能座舱的核心交互入口,尤其是AR-HUD,装配率持续攀升,35万元以上车型装配率已超50%。 下面按实用价值拆解核心配置。最实用的核心功能AR实景导航导航箭头直接“贴”在真实路面上,高速匝道...