从以旧换新总结看全球新能源竞赛格局
从以旧换新总结看全球新能源竞赛格局
主线一句话:以旧换新本质不是简单的促消费工具,而是存量车池的电动化置换杠杆。不同国家怎么设计置换规则、配套回收体系、绑定供应链门槛,直接暴露全球新能源三条截然不同的竞赛路线:中国走存量快速替换
+ 循环产业链路线,欧洲走碳合规 + 本土产能保护路线,美国走地缘优先、补贴碎片化路线。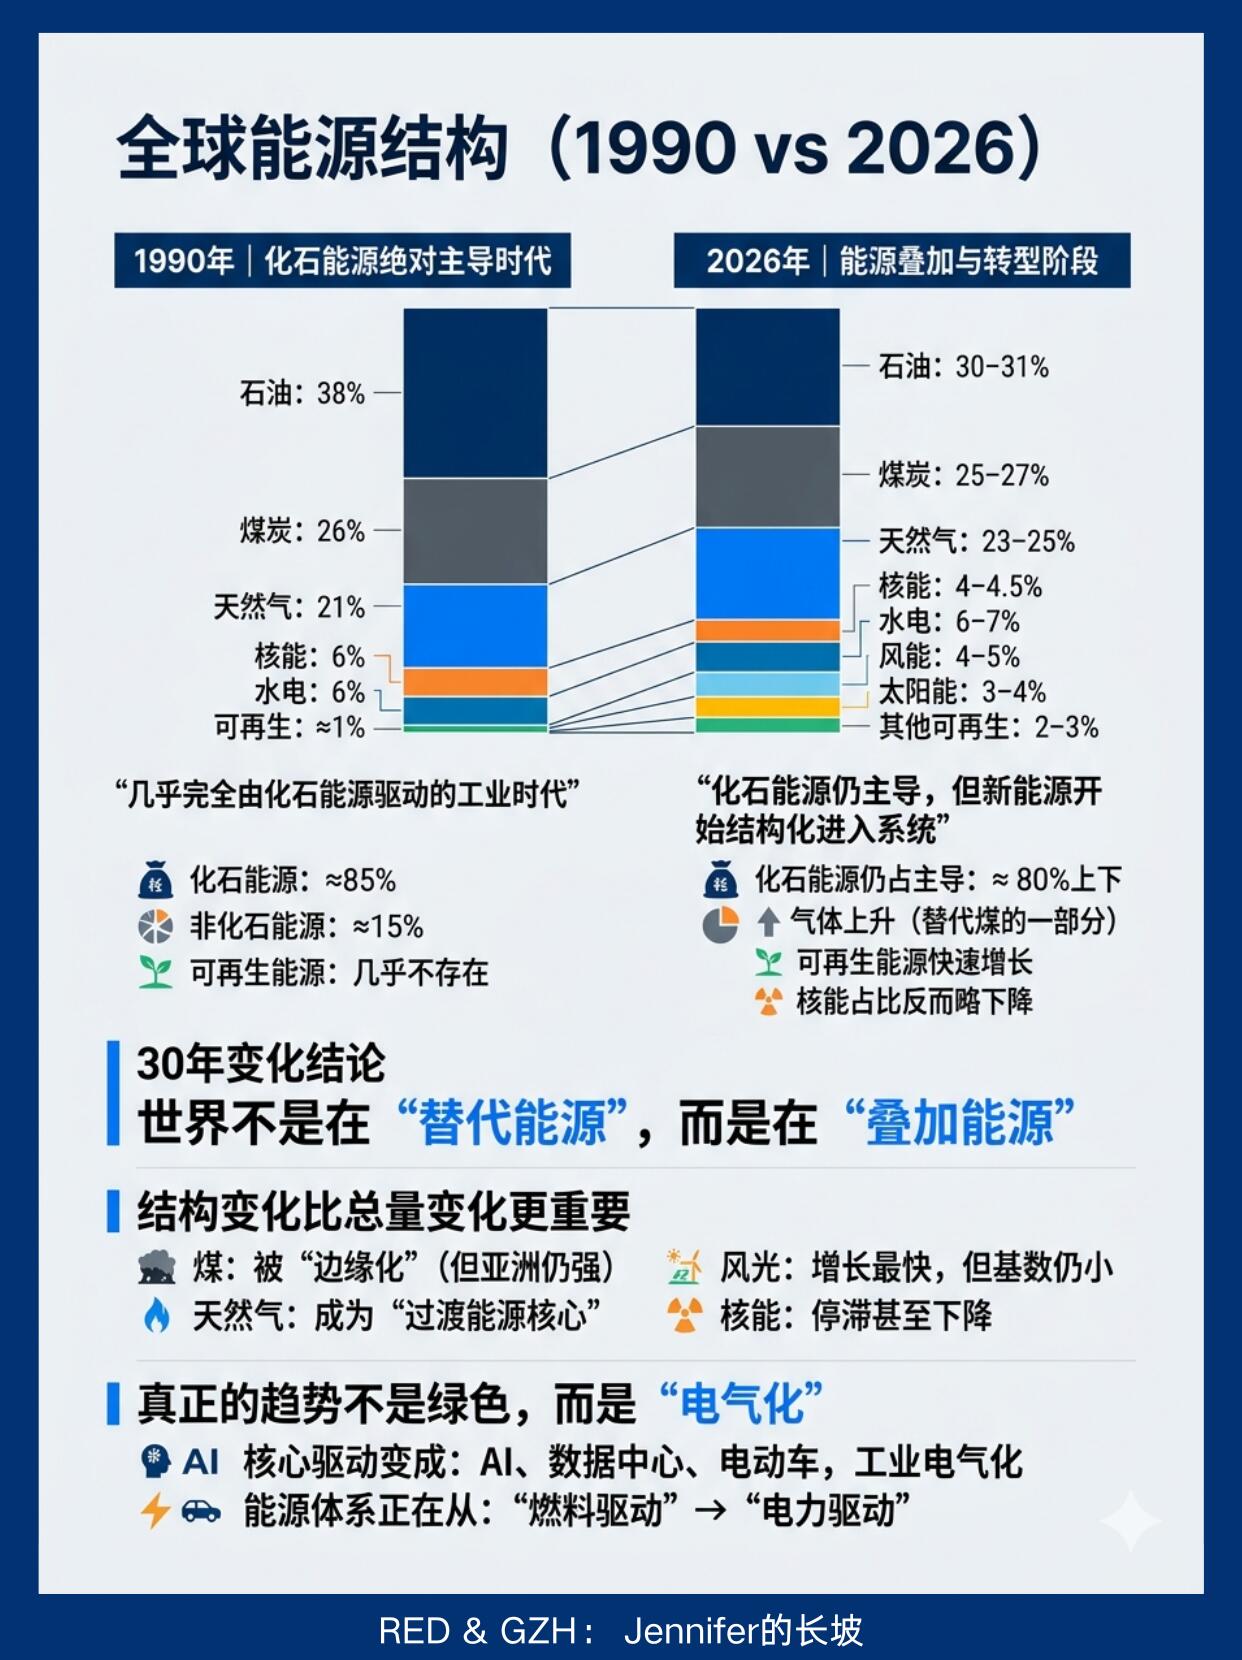
一、先看懂底层转变:全球新能源车增长从新增红利,进入置换红利
全球主要汽车市场新车大盘已经见顶,增量空间有限,电动化比拼的核心,变成如何把存量庞大的燃油车换成电动车,以旧换新就是这个转换的主通道。新增购车时代拼产品、成本、产能;置换时代比拼四个配套能力:二手车流通估价网络、报废拆解与电池回收链路、补贴落地效率、用户换车摩擦成本。谁能把置换链路跑通,谁就能持续拿到稳定需求。这也是为什么以旧换新不再是短期救市政策,而是各国长期产业战略的一环。
二、三条路线对比,从置换规则看清各自底牌
中国路线:全国统一置换框架,打通 “报废 — 回收 — 新车销售” 闭环,目标快速拉高渗透率
国内以旧换新的特点:补贴分报废换新、置换换新两档,规则全国统一,引导老旧高排放燃油车退出;补贴不限制单一品牌、不强制限定电池产地,重点拉动存量燃油基本盘转向新能源。配套上同步建设报废拆解、动力电池再生链条,格林美、邦普等回收产能和整车置换形成联动。置换产生的旧车,一部分流入二手流通,一部分进入正规拆解,三元材料、锂镍钴回到上游材料工厂,形成国内循环。优势:政策传导快、渠道下沉深,覆盖下沉市场、普通家庭;置换需求反过来持续给本土车企、电池厂稳定订单,带动规模效应、持续摊薄成本。短板:补贴属于阶段性托底工具,后续退坡之后,需要依靠产品力、二手车残值体系承接置换需求;国内二手电动车残值体系还在完善。战略目标:快速完成国内存量油车替换,把本土产业链的成本、智能化优势,转化为持续的需求底盘,再向外出海输出产品。
欧洲路线:置换补贴捆绑碳规则、本土供应链,置换是合规工具,而非单纯放量工具
欧洲各国的以旧换新、报废补贴大多是国别分散方案,德国、法国、葡萄牙、爱尔兰各自设置报废奖励,没有统一欧盟置换补贴。最关键的区别:欧洲置换激励越来越多附加条件,倾向优先支持本地生产、本土电池、低碳足迹车型,配合碳排法规、2035 燃油禁令。它的置换逻辑,是用补贴倒逼本土车企转型,同时抬高外部进口车门槛。欧洲回收法规(电池法规)要求电池护照、溯源、强制回收比例,置换带来的报废车辆,核心目标是满足 ESG 和合规指标,循环产能建设节奏慢、成本偏高。优势:法规长期稳定,倒逼整车厂、电池厂提前布局低碳供应链;短板:各国政策碎片化、预算有限、补贴经常额度用完即止,置换拉动效率低;本土车企转型节奏偏慢,产品价格偏高,置换吸引力不足。
美国路线:置换政策碎片化、高度地缘化,补贴优先服务本土产能和资源法案
美国没有全国统一汽车以旧换新体系,州级补贴各自独立;IRA 的激励逻辑,优先奖励北美本土矿产、本土组装、本土电池组件。它的置换补贴不是普惠促渗透,而是产业保护工具,优先引导需求流向北美本土建厂的厂商,对中国供应链设置明确壁垒。二手车、报废市场高度市场化,但电池回收产业商业化进度慢,回收成本高,没有形成大规模闭环。结果:置换拉动电动化的效率最弱,渗透率提升节奏显著慢于中欧;特斯拉是置换体系里最大受益者,本土传统车企转型迟疑。
三、从置换赛道延伸,折射三大产业竞争分水岭
第一,需求底盘的竞争。中国是唯一一个拥有超大规模、统一置换市场的选手,置换带来稳定内需,支撑车企持续迭代、分摊研发和产线投入;欧美市场置换激励分散,需求波动更大,车企不敢持续大规模扩产。这也是中国品牌出海底气的根基。第二,电池循环能力的竞争。置换会源源不断产生退役动力电池。中国三元、磷酸铁锂回收产业化领先,把置换的 “旧包袱” 变成原料供给;欧美回收更多停留在合规要求层面,再生材料成本偏高,这会长期影响电池成本曲线。第三,贸易博弈的新战场。未来海外市场的以旧换新、报废补贴,会越来越多变成隐性贸易壁垒。欧洲、美国会把置换补贴、报废生态补贴和本地制造、电池溯源绑定,中国车企出海,不仅要拼车价,还要适配当地碳足迹、回收、电池护照规则,才能拿到置换流量红利。
四、格局推演:置换周期下的强弱变化
中国阵营:比亚迪、吉利、奇瑞、上汽等,一边吃下国内置换大盘,一边把成熟置换运营、供应链、成本能力复制到海外本地化工厂。置换带来的稳定需求,持续反哺智能化、高压平台、电池材料迭代。欧洲本土阵营(大众、宝马、Stellantis):依托本土置换 + 碳法规保护,但产品成本、迭代速度跟不上,置换转化效率偏低,份额持续承压,更多依靠本地化壁垒防守。特斯拉:游走在两套体系之间,在美国吃本土补贴置换红利,在欧洲、中国参与当地置换;优势是二手车残值体系成熟,置换摩擦低;短板是供给弹性有限。日韩车企:置换策略保守,很多地区主推混动过渡,纯电置换投入不足,在这场存量替换竞赛中节奏滞后。
五、核心风险与胜负变量
补贴退坡风险:置换红利是政策加持红利,一旦补贴退出,电动车残值、用车成本能不能支撑自发置换,是长期考验;
二手残值短板:电动车残值不稳定,会直接打击用户置换意愿,这是全球共同难题;
规则壁垒升级:海外越来越多市场,会把报废、电池回收、碳足迹作为置换补贴门槛,抬高中国品牌出海的合规成本;
回收产能匹配:置换潮来临之后,如果拆解、回收产能跟不上,会带来环保、安全隐患,也会削弱循环成本优势。
总结
新增时代拼谁造得快、造得便宜;置换时代拼谁能顺畅地把旧车退出去、电池循环起来、新车接上来。以旧换新的差异,本质是产业底层逻辑的差异:中国在用置换构建 “需求 - 制造 - 回收” 的完整正向循环;欧洲用置换做碳合规约束;美国用置换做本土供应链保护。这一轮存量置换竞赛,不是单一车型比拼,而是整套产业生态、流通网络、循环体系的综合比拼,也是接下来几年全球新能源份额分化的核心驱动。
- 上一页:三元锂观察领域中国企业领先全球
- 下一页:便捷空调滤芯真实车主分享:一年使用成本
-
 行业观察:以旧换新行业驱动高质量发展
### 行业观察:以旧换新行业驱动高质量发展站在2026年的节点回望,消费品以旧换新已不再仅仅是一项短期的刺激政策,而是演变为驱动中国经济高质量发展的核心引擎。商务部数据显示,仅2026年上半年,该政策便带动相关商品销售额达1.1万亿元,惠及1.5亿人次。这...
-
 以旧换新系统的新政来了,车主必看
### 以旧换新系统的新政来了,车主必看2026年的汽车以旧换新政策已正式落地,对于正打算换车的车主而言,这无疑是一波实实在在的红利。但这一次,规则变了,玩法也变了。为了让大家不错过这波福利,我们特意梳理了这份新政解读,带你读懂其中的门道。 ####...
-
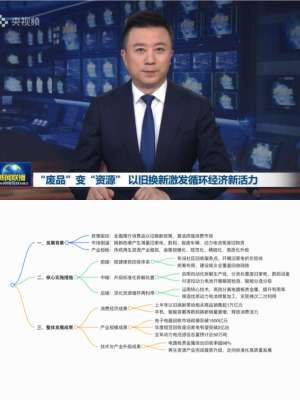 深度解读以旧换新生态背后的战略意图
### 深度解读:以旧换新生态背后的战略意图站在2026年的当下,当我们再次审视“以旧换新”这一政策工具时,会发现它早已超越了简单的促销手段范畴。如果说几年前的以旧换新更多是应对短期市场波动的“强心针”,那么今天的以旧换新,已经演变成了一场涉及...
-
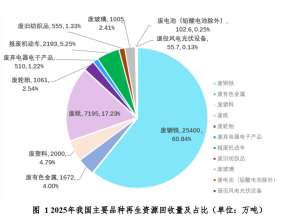 行业观察:以旧换新现状驱动高质量发展
### 行业观察:以旧换新现状驱动高质量发展2026年的消费市场,一场静水流深的变革正在重塑产业格局。当“以旧换新”从一句促销口号演变为撬动万亿市场的政策杠杆,它带来的已不仅仅是销售额的增长,更是一场倒逼产业升级、重构绿色循环体系的深刻革命。 #...
-
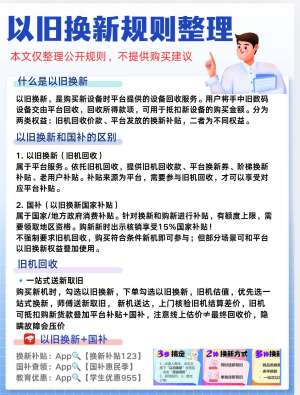 以旧换新汇总密集出台,释放哪些信号?
### 政策加码、地方跟进:以旧换新密集出台释放的多重信号2026年下半年以来,从中央部委到地方政府,关于“以旧换新”的政策文件密集出台,覆盖汽车、家电、家居、数码产品等多个领域。这一轮政策并非简单的“发补贴”,而是呈现出目标量化、品类扩围、全...
-
 以旧换新模式正式实施,行业迎来变局
### 以旧换新模式正式实施,行业迎来变局2026年的初冬,一场静水流深的变革正在中国消费市场上演。随着“以旧换新”模式从政策倡议走向全面落地实施,它不再仅仅是促销季的短期刺激手段,而是演变为重塑产业格局、激活内需潜力的关键杠杆。截至10月底,这一...