专家积分交易加速落地,这些企业最先受益
您提到的“专家积分交易”通常指的是汽车行业的“双积分”政策(乘用车企业平均燃料消耗量与新能源汽车积分并行管理)。这一政策通过市场化交易机制,旨在引导和激励企业加大新能源汽车研发生产,推动汽车产业节能减碳与转型升级。
以下是关于该政策的核心机制、最新市场数据及未来趋势的综合梳理:
1. 核心机制与政策演进
双积分并行管理:政策包含平均燃料消耗量积分(CAFC)和新能源汽车积分(NEV)。实际值优于达标值产生正积分,反之则为负积分。新能源汽车正积分可自由交易,用于抵偿负积分。
引入“积分池”调节机制:为应对积分价格大幅波动和供需失衡,政策引入了积分池管理制度。当市场供需比超过2倍时启动积分池存储,低于1.5倍时释放积分,以稳定市场价格。
考核比例逐年加严:新能源汽车积分比例要求逐年提高,2024-2025年度分别为28%和38%,而2026-2027年度将进一步提升至48%和58%。
2. 2025年度市场最新数据与交易动态
根据工信部等四部门近期的联合公告,2025年度乘用车企业“双积分”交易与负积分抵偿工作正在集中开展(集中交易期截至2026年9月30日)。2025年度的行业整体表现如下:
行业油耗持续下降:行业平均燃料消耗量实际值降至3.38升/100公里,产生燃料消耗量正积分5355.3万分,负积分941.2万分。
新能源积分供需情况:2025年度新能源汽车正积分为2194万分,负积分为159.9万分。
企业分化加剧:新能源汽车占比较高的企业成为积分市场的重要供给方;而传统燃油车占比较高的企业面临较大合规压力,2025年境内油耗积分未达标企业增至29家,负积分规模同比大幅增长43%。
3. 积分交易对车企的商业影响
碳积分交易已成为车企盈利和战略转型的关键变量:
新能源车企的“隐形收入”:积分交易为新能源车企提供了新的盈利路径。例如,特斯拉曾依靠出售碳积分获得巨额收入,甚至超过其净利润。在国内,比亚迪、特斯拉等新能源车企是积分市场的最大赢家。
传统车企的转型压力:电动化步伐较缓的传统合资车企(如丰田等)面临巨大的积分缺口压力。若无法快速提升新能源汽车销量,未来可能需要持续高价购买积分,从而拖累整体利润。
新势力的机遇与挑战:对于小鹏、小米等造车新势力而言,随着销量的快速攀升,其手握的积分价值将进一步提升,有望成为利润的重要补充。
- 上一页:三元锂体系取得重大突破,续航不再是短板
- 下一页:专家电车保养费用到底高不高?算笔账
-
 以旧换新分析正式实施,行业迎来变局
以旧换新正式实施:从“普惠刺激”转向“精准提效”2026年消费品以旧换新政策已全面落地,核心变化是不再“人人等额补”,而是按价格比例、能效等级和产品类型精细化补贴。汽车、家电、数码智能产品、智能家居和适老化产品都在受益,但受益结构明显分化...
-
 以旧换新体系正式实施,行业迎来变局
核心判断:本轮不是一次性补贴刺激,而是回收、流通、补贴、溯源、资源再生一体化的长效闭环体系落地,从单纯拉动新车零售,转向重塑汽车全生命周期产业链;需求端加速老旧存量出清、新能源置换渗透,供给端倒逼车企...
-
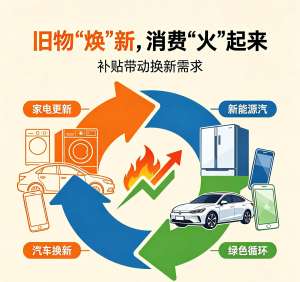 以旧换新产业正式实施,行业迎来变局
随着全国统一的汽车以旧换新细则落地,以旧换新从阶段性短期刺激政策,升级为一套常态化、全链条运转的产业机制。不再只是简单的 “卖旧买新、领补贴”,新车销售、二手车流通、报废拆解、动力电池回收、金融服务全部...
-
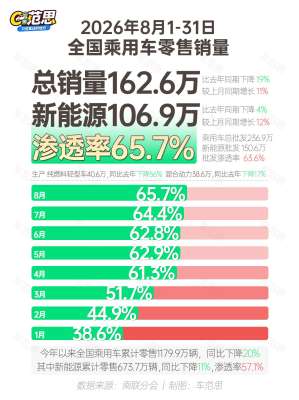 以旧换新助推新能源车渗透率加速提升
以旧换新正在把新能源渗透率推过“结构拐点”2026年以旧换新政策对新能源车渗透率的推动是真实的,但它的作用正在从“直接拉量”转向“加速燃油车退出、抬升新能源占比”。渗透率创新高,不能简单理解成“新能源车卖得越来越多”,也要看到燃油车收缩得更...
-
 产业规划的新政来了,车主必看
(十五五智能网联新能源汽车产业规划,车主版解读)核心文件:工信部《智能网联新能源汽车产业发展 “十五五” 规划(2026-2030)》,不看长篇公文,直接讲买车、用车、充电、电池、智驾、二手车六大切身影响,车主重点收好。一、购...
-
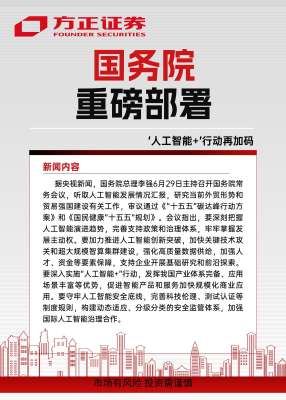 产业政策密集出台,释放哪些信号?
政策密集期释放的核心信号2026年9月下旬至10月,产业政策的密集程度明显提升,核心主线是“新质生产力”从概念走向制度化落地。 这轮政策不是大水漫灌式刺激,而是结构性、精准化的产业托底与升级。信号一:AI从“技术赛道”升级为“全产业基础设施”10月9日...