先进智能驾驶产业链全景解析
### 先进智能驾驶产业链全景解析:从“单车智能”到“车路云一体化”的商业版图
站在2026年的时间节点审视智能驾驶行业,我们正处于一个从“L2+普及”向“L3商业化落地”跨越的关键转折期。工信部正式发放首批L3级有条件自动驾驶准入许可,标志着中国智能驾驶正式迈入“有条件无人时代”。这一里程碑事件不仅激活了技术端的潜能,更重构了整个产业链的价值分配逻辑。当前的智能驾驶产业链已不再是简单的零部件堆砌,而是演变为一个涵盖感知、决策、执行以及车路云协同的复杂生态系统。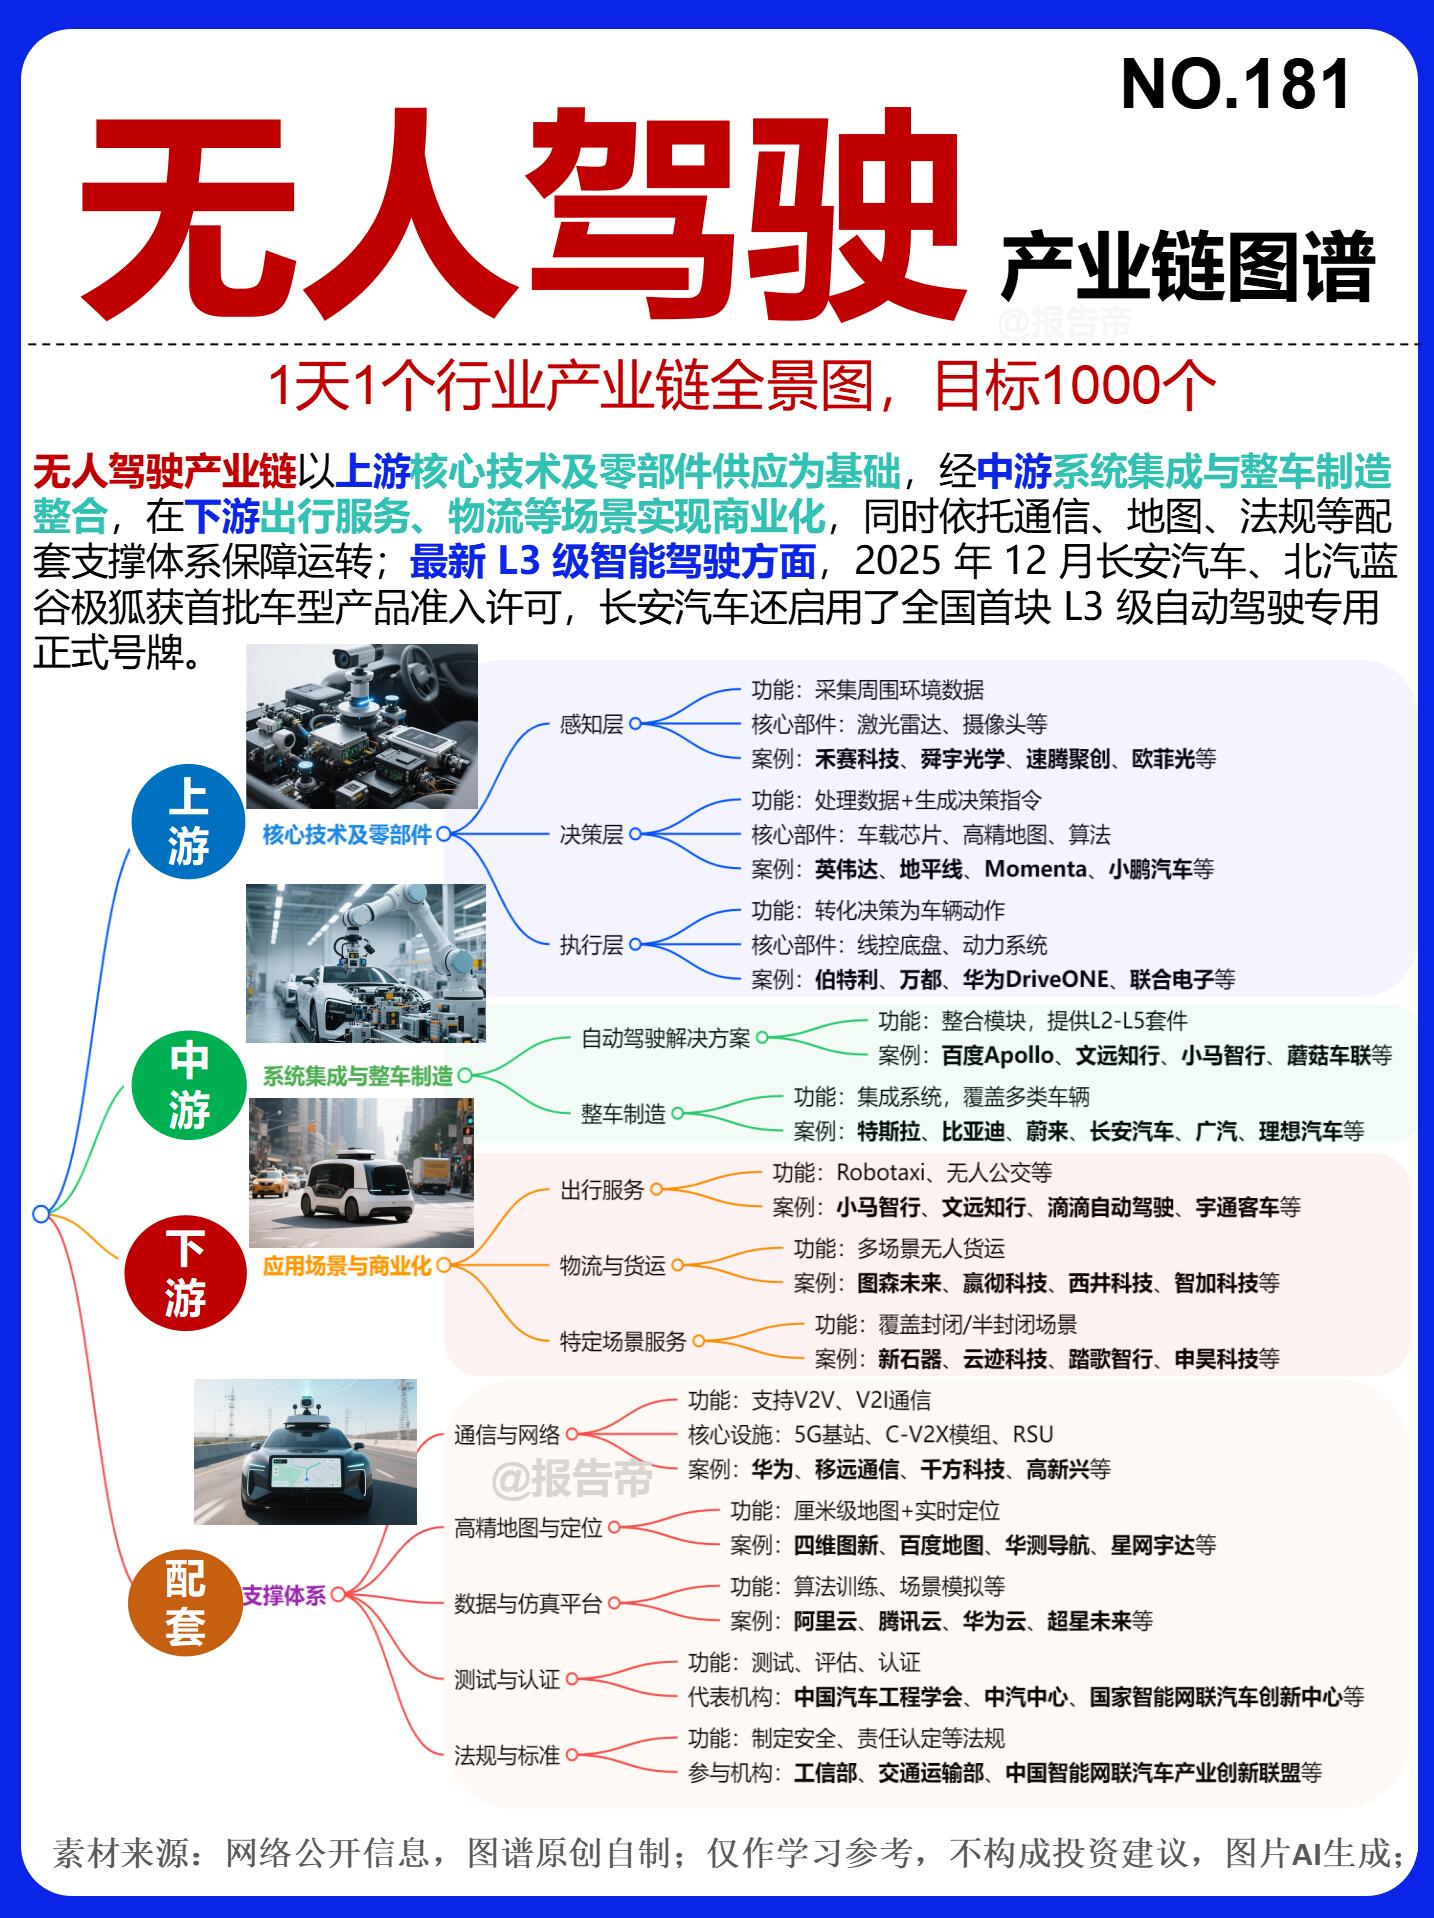
#### 产业链上游:感知的“多眼”与决策的“大脑”
上游是智能驾驶产业链中技术壁垒最高、利润最丰厚的环节,主要由感知层和决策层构成。这一层级决定了车辆的“智商”上限,也是目前国产化替代和资本竞争的主战场。
在感知层,技术路线已从早期的“纯视觉”与“激光雷达”之争,收敛为“摄像头为主,多传感器冗余”的融合体系。对于L3及以上车型,激光雷达已成为保障安全冗余的标配。禾赛科技与速腾聚创在国内ADAS激光雷达市场占据主导地位,其中禾赛的市场份额高达55%,而华为也强势切入该领域。与此同时,车载摄像头作为纯视觉方案的核心,单车搭载量已提升至8-12颗,韦尔股份在CIS芯片领域保持领先,欧菲光、联创电子则在镜头模组端深度绑定头部车企。毫米波雷达方面,虽然博世、大陆仍占主导,但森思泰克等国产厂商正在加速追赶。
决策层则是产业链的“利润高地”,尤其是智驾SoC芯片,其毛利率可高达60%-75%,是典型的“软件IP税”环节。英伟达凭借Orin和Thor芯片主导高算力市场,而地平线则以征程系列在中低算力市场占据国内第一的份额,黑芝麻智能也在高阶算力领域奋力突围。域控制器作为连接芯片与算法的载体,德赛西威稳居国内市占率第一,经纬恒润、华阳集团等企业也在仓驾一体趋势下分得一杯羹。这一环节的竞争,本质上是算力与算法效率的博弈。
#### 产业链中游:系统集成与整车制造的“灵魂”重塑
中游环节主要由Tier 1供应商和整车制造商组成,它们负责将上游的软硬件集成为可落地的产品。在这一层,华为的“全栈模式”极具代表性,其通过HSD智驾方案实现了从算法到硬件的垂直整合,毛利率显著高于传统硬件供应商。
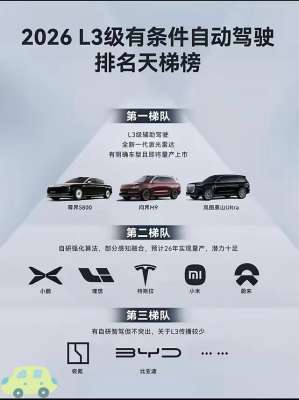
整车厂方面,竞争格局已分化为“自研派”与“合作派”。特斯拉、小鹏、理想等车企坚持全栈自研,试图掌握灵魂;而传统车企如长安、北汽等则更多选择与华为、百度等科技巨头深度绑定。例如,长安深蓝、北汽岚图等车型率先获得L3准入,正是这种合作模式的成果。中游企业的核心挑战在于如何在保证安全的前提下,通过规模化效应降低BOM成本。目前,行业正致力于将Robotaxi的整车成本控制在20万元级别,以便实现规模化运营。
#### 产业链下游:执行的“手脚”与商业化的“出口”
下游环节包括执行层、出行服务及车路云基础设施,是智能驾驶技术变现的“最后一公里”。在执行层,线控底盘是关键,伯特利、浙江世宝等企业在制动和转向领域实现了国产替代,为智能驾驶提供了精准的物理执行能力。
在商业化出口端,Robotaxi和干线物流是两大核心场景。小马智行、文远知行以及百度的萝卜快跑正在推进规模化运营,虽然硬件成本大幅下降,但运维体系仍需巨额资本开支。此外,“车路云一体化”成为中国方案的特色。万集科技、金溢科技等企业布局路侧感知与通信设备,配合四维图新、百度提供的高精地图与定位服务,试图通过“上帝视角”解决单车智能在长尾场景下的感知盲区。
#### 行业卡点与未来展望
尽管产业链日益成熟,但2026年的智能驾驶行业仍面临三大卡点。首先是责任认定与保险滞后,L3事故责任从驾驶员转移至车企后,配套的L3专用保险产品预计要到2027年后才能成熟;其次是长尾场景验证,极端天气和复杂路口的数据积累仍需时间,虽然特斯拉FSD和华为的智驾系统累计里程已破百亿,但距离全场景覆盖仍有距离;最后是成本与盈利的平衡,如何在L3级别的高硬件成本与消费者对价格的敏感度之间找到平衡点,是所有车企必须面对的难题。
综上所述,2026年的智能驾驶产业链正处于“量价齐升”的前夜。随着L3政策的落地和技术的收敛,产业链利润将进一步向拥有核心算法和芯片设计能力的头部企业集中,而那些能够提供高性价比融合方案、并成功打通商业化闭环的玩家,将在这场淘汰赛中笑到最后。
- 上一页:先进新车上市续航实测,结果出乎意料
- 下一页:HUD赛道功能解析,这些配置太实用
-
 从实验室到量产:先进辅助驾驶的进化之路
### 从实验室到量产:先进辅助驾驶的进化之路站在2026年的当下回望,智能驾驶这十年的历程,并非简单的线性堆叠,而是一场从“规则驱动”向“数据驱动”的范式革命。从最初只能在高速公路上维持车距的L2级辅助,到如今在城市复杂路口游刃有余的L3/L4级体验,...
-
 先进车道保持产业链全景解析
### 先进车道保持产业链全景解析随着汽车智能化浪潮的推进,车道保持辅助系统已从高端选配走向大众标配。作为高级驾驶辅助系统的核心功能之一,其背后是一条技术密集、协同复杂的产业链。本文将全景式解析先进车道保持产业链的构成与关键环节。产业链上游...
-
 告别方向盘:先进记忆泊车迈向商用落地
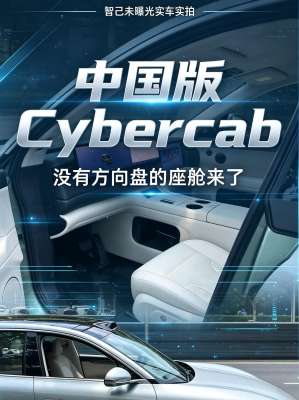
### 告别方向盘:先进记忆泊车迈向商用落地站在2026年的汽车市场回望,我们正处于一个百年未有之大变局的交汇点。曾经,汽车设计的进化往往体现在进气格栅的细微调整或车身线条的微妙优化上。但今天,当你审视2026年涌现的新一代车型时,你会发现“先进设计...
-
 从实验室到量产:先进自适应巡航的进化之路
#### 从实验室到量产:先进自适应巡航的进化之路自适应巡航系统从实验室的算法模型到量产车的标准配置,走过了近三十年的技术进化之路。它不仅是汽车智能化的起点,更是自动驾驶技术落地的关键一步。早期的自适应巡航依赖毫米波雷达探测前车距离,通过PID...
-
 2026年先进自动驾驶发展预测与趋势分析
### 2026年先进自动驾驶发展预测与趋势分析2026年,中国自动驾驶产业正式跨越了从“技术验证”向“规模化商业落地”转型的关键分水岭。这一年不仅是中美两国公认的“全自动驾驶元年”,更是L3级自动驾驶完成从测试向准入跨越、L2+级辅助驾驶向主流市场下沉的...
-
 先进自动泊车产业链全景解析
### 先进自动泊车产业链全景解析2026年的汽车产业,正处于从L2级辅助驾驶向L3级自动驾驶跨越的关键节点。作为这一进程中用户感知最强、使用频率最高的场景,自动泊车已不再是简单的“倒车辅助”,而是进化为一套融合了高精度感知、AI决策与云端调度的复杂系...