从三元锂前景看新能源产业链投资逻辑
三元锂前景呈现"份额收缩但价值稳固"的结构性分化态势,2026年国内装车占比约16.5%-20.7%,虽被磷酸铁锂压制,但在高端新能源、低空经济及下一代固态电池中具备不可替代的战略地位,未来15年仍将是主流车用电池之一。
市场现状:份额收缩,但需求未萎缩
国内装车量持续下滑
表格
下载为表格
导出为图片
年份三元锂占比磷酸铁锂占比关键事件
201965%35%三元锂主导乘用车
202148.1%51.7%铁锂首次反超
202518.7%81.2%铁锂绝对主导
2026Q120.7%79.3%小幅回升
2026年8月14.0%85.6%持续承压
但"剪刀差"揭示真实需求
装车量增速慢:2026年上半年三元装车65.1GWh,同比仅增约2%
产量增速快:同期三元正极产量49.3万吨,同比增约40%;全球三元前驱体产量58.4万吨,同比增26.1%
原因:出口需求旺盛、高端车型带电量提升(纯电单车带电量62度,同比增11%)、储能与新兴场景放量
核心应用场景:高端市场护城河
1. 高端新能源乘用车(基本盘)
25万元以上纯电车型:三元锂搭载率稳定在92.6%以上
高镍三元:2026年搭载高镍三元的车型占全球电动车销量预计提升至70%以上
续航支撑:能量密度250-300Wh/kg,支撑CLTC续航超1000km
低温优势:-20℃容量保持率70%-85%,北方冬季续航更扎实
但护城河正在被侵蚀:理想L6、智界R7增程版改投磷酸铁锂;仰望U7/U8/U9清一色搭载磷酸铁锂;比亚迪第三代刀片电池能量密度达230Wh/kg、续航超1000km,长续航≠三元锂
2. 低空经济(eVTOL)——爆发式增量
适配性:高镍三元电芯能量密度300-360Wh/kg,满足起飞降落瞬时大功率需求,磷酸铁锂因能量密度不足难以支撑商用航程
增速:2026年eVTOL及高端电动工具对三元锂需求增速预计超50%
渗透率:全球700余个eVTOL项目中90%选用三元电池
3. 具身智能机器人
人形机器人对高功率、长续航电池需求持续攀升,2030年全球需求预计超100GWh,高镍三元是主要方案
4. 海外市场刚性需求
欧洲:新能源乘用车三元占比保持在六成以上
欧美:2025年乘用车三元锂占比约65%
出口依赖:2026年1-2月中国锂电池出口额中欧盟占比达43.1%;韩国LG新能源、SK On签订百亿元级三元正极材料长单
技术迭代方向
材料体系升级
表格
下载为表格
导出为图片
方向进展意义
高镍化NCM811与NCM9系2025年装车占比64.8%,2026年预计突破70%提升能量密度、降低钴依赖
中镍高电压6系产品占比从2025年35%提升至2026年45%在能量密度与成本间取得平衡
单晶化2025年单晶三元产量37.3万吨,占三元材料48.5%提升循环寿命与结构稳定性
无钴化进入中试及小批量验证阶段,预计2030年量产彻底摆脱钴资源依赖
硅碳负极搭配超高镍正极,部分产品能量密度突破300Wh/kg进一步放大储电能力
安全性能升级
新国标:2026年7月1日实施GB38031-2025,要求热失控后"不起火、不爆炸"持续2小时
无热扩散技术:热失控防护时间从5分钟提升至48小时,2026年安全升级型产品装车占比预计超60%
固态电池——三元锂的"第二曲线"
半固态三元:2026年已实现A样测试及高端车型小批量装车,能量密度350-400Wh/kg;预计2027年前后规模化量产
全固态三元:采用高镍三元为正极,能量密度目标400-600Wh/kg,预计2027年装车验证、2030年量产
关键判断:三元材料是固态电池产业化主流正极体系,高镍三元与固态电解质兼容性高、技术成熟度领先
核心挑战与风险
1. 成本劣势持续扩大
三元锂单Wh售价:2026年预计降至0.52元左右,但仍比磷酸铁锂电芯贵约71%
原材料波动:2025年钴价涨幅高达190%;印尼2026年镍矿产量定为2.5亿吨,同比减少34%;刚果(金)钴出口从2024年22万吨骤降至2026年9.66万吨
单车成本影响:大宗商品涨价导致一辆中型智能电动车成本通胀高达4000-7000元
2. 磷酸铁锂技术迭代挤压
能量密度提升:比亚迪第三代刀片电池达230Wh/kg,续航超1000km
低温性能改善:宁德时代神行电池在-20℃极寒环境24分钟可从20%充至80%
循环寿命:磷酸铁锂可达3000-6000次,三元锂约1500-3000次
3. 热稳定性短板
三元锂热失控温度约200℃(高镍型号降至160℃左右),远低于磷酸铁锂的500-800℃
对生产工艺、封装技术、热管理系统要求严苛
4. 替代技术加速
钠离子电池:2026年提速量产,-20℃能量保持率超92%,成本比磷酸铁锂低30%,主攻储能与A00级乘用车
全固态电池:量产初期成本1-3元/Wh,是当前三元锂成本的2-4倍,将率先应用于高端车型
未来3-5年展望
市场份额预测
表格
下载为表格
导出为图片
时间节点三元锂高端市场占有率关键驱动
2026年约21%(国内装车)技术迭代、产能优化
2027年有望回升至30%以上半固态三元规模化量产
2030年高端市场有望突破40%全固态技术成熟、无钴材料量产
关键转折点:2027年
上海有色网分析师判断,2027年将是三元材料市场需求的关键转折点——半固态电池在高端小动力市场逐步应用,高镍三元需求随固态电池商业化迎来新增量
全球市场规模
2026年:全球三元锂电池出货量预计达1187.5GWh,同比增长25%
2032年:全球三元锂动力电池市场预计达约2600亿美元,年复合增长率约15.6%
总结
三元锂的前景不是"被淘汰",而是"从规模扩张转向价值深耕":
国内份额:已被磷酸铁锂压制至20%左右,且短期难以逆转
高端护城河:25万元以上车型搭载率超92%,但正被铁锂技术迭代侵蚀
新兴增量:eVTOL、具身智能机器人需求增速超50%,打开全新增量空间
固态基石:三元材料是固态电池主流正极体系,2027年半固态量产、2030年全固态量产将放大三元能量密度优势
海外刚需:欧洲三元占比超60%,出口与海外本土化产能布局支撑需求
三元锂与磷酸铁锂并非对立关系,而是基于不同技术特性的场景化选择——三元锂主导高端长续航、高性能及低温场景,磷酸铁锂占据大众市场,两者协同发展构建更具韧性的产业生态
- 上一页:如何看待专家换电站的投资价值?
- 下一页:专家补贴政策的新政来了,车主必看
-
 2026年三元锂指南技术趋势展望
2026年三元锂电池技术趋势展望三元锂电池在2026年并未“被替代”,而是从规模扩张转向价值深耕。磷酸铁锂在主流乘用车和储能市场占优,三元锂则退守高端乘用车、长续航车型、低空经济和高能量密度储能场景,技术主线围绕高镍化、低钴/无钴化、固态融合、快...
-
 三元锂报告取得重大突破,续航不再是短板
核心判断:本轮三元锂突破,不是单纯堆容量,而是能量密度、低温保留率、快充能力、包体集成同步打通,里程焦虑这个长期短板被实质性消解;同时兼顾轻量化,和磷酸铁锂形成清晰分工 —— 三元锂主打高端长续航、高...
-
 三元锂技术取得重大突破,续航不再是短板
长久以来,续航焦虑、冬季缩水、电池重量偏大,一直是纯电用户最核心的顾虑。随着高镍正极、硅碳负极、高压电解液、集成化包体等一系列技术落地,新一代三元锂迎来质变:长续航从 “顶配噱头”,逐步变成主流车型...
-
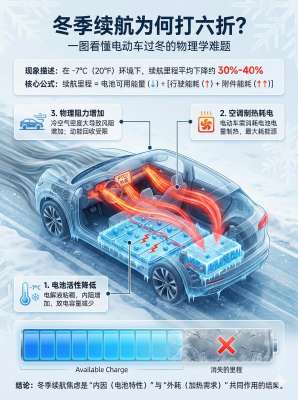 三元锂总结成本持续下降,电动汽车迎来拐点
三元锂成本下降的真相:不是“全面降价”,而是“高端价值重估”2026年动力电池成本确实继续下行,但三元锂并没有像磷酸铁锂那样成为“成本下降的最大受益者”。更准确的判断是:三元锂成本在下降,但下降速度慢于磷酸铁锂;它正在从“主流选择”退守到“...
-
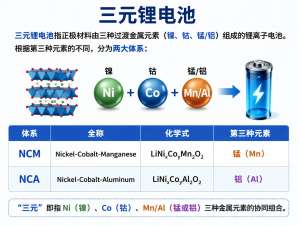 一文看懂三元锂式的工作原理
一文看懂三元锂电池的工作原理三元锂电池全称三元聚合物锂离子电池,正极材料是镍、钴、锰(NCM) 或镍、钴、铝(NCA) 三种金属元素的氧化物,负极一般是石墨,属于锂离子嵌入脱出的摇椅式电池。核心一句话:充电时锂离子从正极脱出来,跑到负极石墨里 “藏起来...
-
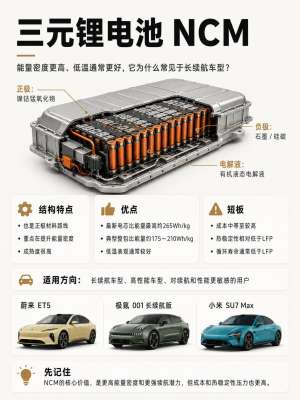 三元锂市场的能量密度究竟能到多高?
三元锂能量密度区间(区分单体电芯 vs 电池包系统,液态电解液三元,不含固态)一句话:石墨负极 + 高镍三元(NCM811/NCA)量产单体天花板大约 280~300 Wh/kg;搭配硅碳负极的液态三元,实验室 / 小批量样品可以摸到 320–360 Wh/kg,很难大规模上车新华网1、当前市场量产水平...