专家直流快充标准统一,行业迎来重大利好
专家直流快充标准统一,行业迎来重大利好
核心结论:GB/T“2015+”
大功率直流快充国标落地,统一接口、通信协议、功率上限,解决车桩互通痛点,终结多协议孤岛,是新能源车补能体系的底层基建红利;利好充电设备、800V
高压平台、运营商、电池材料全链条,加速超充规模化普及中华人民共...。
一、背景:过去行业最大痛点 —— 协议碎片化,车桩不通
在新标准落地前,国内虽然共用 GB/T 直流接口,但车企私有通信协议、握手逻辑、功率协商规则不统一。
部分品牌自研超充私有协议,自家车在第三方桩只能跑普通功率,无法满功率快充;
不同品牌车辆插同一台超充桩,出现握手失败、功率上不去、充电中断、即插即充失效;
运营商建站成本高,一台桩要适配多套协议,硬件、软件调试复杂;
消费者痛点:明明是大功率充电桩,自己的车只能低速充电,长途高速补能体验不稳定。
“2015+” 国标(GB/T20234.3/2023、GB/T20234.4)核心升级:接口外形不变,向后兼容老国标;最大电流提升至 800A,功率上限拉到 800kW,统一控制导引、通信协议、温度监测、主动冷却规范,所有新车型、新直流桩遵循同一套交互逻辑,实现跨品牌车桩全兼容中华人民共...。简单理解:接口不变,打通底层通信,800V 高压平台、大功率超充全部纳入统一国标框架。
二、四大维度利好拆解
1. 用户端:彻底缓解充电焦虑
跨品牌通充:任何符合新标准的新能源车,插到国标大功率直流桩都可以协商满功率;
即插即充、预约充电、V2G 车网互动标准化,不再局限品牌专属场站;
老车保留兼容,存量 2015 版国标桩可以继续使用,不存在一刀切淘汰。
2. 整车厂:800V 高压平台规模化放量,降低开发成本
车企不用单独开发、维护多套私有充电协议,减少大量软件适配、测试成本;
800V 高压架构、4C/5C 高倍率快充车型可以放心量产,不用顾虑公共桩适配问题;
新车型不再绑定自有品牌充电站,整车产品力不再受自建补能网络制约,利于自主品牌出海,中国 GB/T 标准方案也进入国际 IEC 标准体系,提升海外认可度全国标准信...。
3. 充电运营商:建站简化,投资回报改善
不用针对不同车企做多版本协议适配,充电桩软件版本、调试、运维成本大幅下降;
场站通用性提升,单桩利用率提高,一台桩可以服务所有品牌 800V 超充车型,资产收益率提升;
高速、干线大功率超充网络建设提速,符合充电基础设施三年倍增行动计划,大功率枪建设目标明确人民日报;
长期看减少低质非标设备,行业劣币驱逐良币现象缓解。
4. 产业链:打开超充设备增量空间(核心投资主线)
标准统一,意味着大功率直流快充从品牌示范项目,变成全国通用基础设施,订单从零散试点转向规模化集采。
上游核心元器件
碳化硅 SiC 器件:800V 高压平台、大功率电源模块刚需,单车价值提升;
充电模块、功率器件、液冷组件:新标准强制规范主动冷却,液冷超充模块需求爆发;
高压连接器、高压线缆、熔断器、BMS 电池管理芯片:高压安全、大电流传输标准明确,国产化加速。
中游:充电桩整机、设备集成商
统一协议后,设备厂商一套软硬件方案可以卖给全国运营商,研发分摊,规模效应带来毛利率修复。大功率液冷直流桩是核心增量。
下游:动力电池
标准明确大电流、高温监测、热管理要求,倒逼高倍率电池技术迭代,快充专用负极、电解液、导热材料迎来增量;同时电池 BMS 的充电交互逻辑标准化,降低电池厂和整车、桩企联调成本。
三、产业链机会分层(投资优先级)
第一主线:大功率液冷充电模块 + 碳化硅(高弹性) 标准落地,运营商大规模采购大功率直流桩,液冷模块是 800kW 超充核心,需求放量;800V 整车渗透率提升带动 SiC 器件需求。
第二主线:高压零部件(高压连接器、线缆、熔断器) 整车端 800V 平台加速普及,标准统一后整车厂集中采购,国产替代持续推进。
第三主线:充电运营商(稳健增长) 公共超充网络建设提速,单枪利用率提升,改善场站盈利模型;高速干线、城际补能网络是重点。
第四主线:高倍率动力电池及配套材料 快充电池标准化验证流程简化,4C/5C 快充电池装车加速。
四、行业风险提示
落地节奏不及预期:标准是推荐性国标,车企、桩企切换协议需要 1-2 年过渡期,存量设备改造投入大,短期不会立刻全部替换;
短期价格战:大功率充电桩放量,设备厂商竞争加剧,模块价格下行,压缩毛利率;
电网扩容约束:大功率超充站落地瓶颈不仅是设备,还有变压器容量、配网改造,部分区域电力扩容滞后;
技术迭代风险:更高功率、无线充电、换电等路线并行,资本投入存在分流。
五、中长期趋势判断
补能行业从 “品牌私有生态” 走向全国统一公共基础设施,私有超充协议作为补充,不再是主流;
800V 高压平台成为中高端新能源车标配,充电 5 分钟续航 200km 级别的超充车型加速普及;
车网互动 V2G、有序充电、虚拟电厂的通信基础被打通,充电网络从单纯补能,升级为电网可调负荷资源;
中国直流快充标准体系成型,为新能源汽车出海配套本地化充电方案提供支撑。
- 上一页:HUD大全产业链投资机会分析
- 下一页:三元锂发展领域中国企业领先全球
-
 交流慢充发展技术路线对比,哪种更优?
交流慢充技术路线对比:哪种更优?交流慢充的核心逻辑是“电网交流电 → 车载OBC车载充电机 → 电池”。所以它不存在“哪种桩一定更快”的简单答案,最终功率由桩端、车端OBC、电表容量、线路条件共同决定。主流交流慢充路线3.3—3.5kW 单相交流适合微型车、插...
-
 如何看待交流慢充化的投资价值?
如何看待交流慢充化的投资价值核心判断:交流慢充不是高爆发弹性赛道,而是充电基建里的稳健底仓资产。它和快充形成互补分工,不抢高速、商圈的短时补能市场,主打小区、写字楼、公寓、酒店这类长停留场景;投资逻辑是低资本开支、低运维、依托谷电价差...
-
 未来交流慢充前景将如何改变生活方式?
未来交流慢充前景将如何改变生活方式很多人把交流慢充当成 “过渡方案”,认为快充、超充才是未来。实际上,行业方向已经明确:快充解决赶路应急,交流慢充才是日常补能的基本盘,居住区以智能有序慢充为主、应急快充为辅,快慢充长期互补而非替代中国政...
-
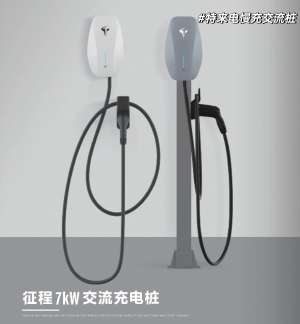 未来交流慢充分析将如何改变生活方式?
慢充正在改变的不是“充电速度”,而是“用车节奏”交流慢充的功率通常只有 3.3kW—22kW,主流家用桩是 7kW,充满一辆车往往要 6—10 小时。它看起来慢,却恰好匹配家庭、办公区、商场等“长时间停放”场景。所以慢充分析背后真正要看的,是它如何把补能从“专...
-
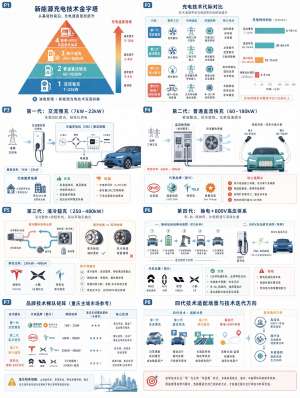 小区交流慢充体系安装全攻略,看这篇就够了
适用场景:居民小区车位7kW 交流慢充(家用最主流),含自有产权车位 / 租赁车位,包含政策、前期沟通、电力勘测、施工、验收、运维,以及整小区批量建设方案。交流慢充优势:成本低、噪音小、对小区配电冲击小、夜...
-
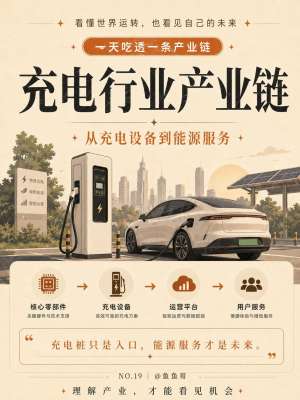 深度解析交流慢充产业的商业模式与前景
交流慢充产业的商业模式与前景交流慢充(7kW—21kW)不会像超充那样“吸睛”,但它仍是新能源车补能体系里体量最大、现金流最稳的一环。2026年,它的核心定位已经从“公共补能主力”转向“私人与目的地补能底座”。产业位置:慢充仍是最大存量,但增长重心在私...