HUD大全产业链投资机会分析
HUD大全产业链投资机会分析(行业现状+赛道拆解+个股逻辑+风险趋势)
一、核心结论:HUD是智能座舱+高阶智驾的确定性增量赛道
HUD(抬头显示)是汽车智能化人机交互的核心入口,核心价值是将车速、导航、ADAS预警、车路协同信息虚实叠加投射至前挡风玻璃,解决“低头看屏、视线脱离路面”的驾驶安全痛点。随着L2+高阶辅助驾驶普及、车路云一体化落地,HUD已从豪华车选配,快速走向主流家用车标配,成为智能座舱确定性最强的增量赛道之一。
行业核心投资逻辑:渗透率快速提升+产品结构升级+核心部件国产替代三重红利共振。传统W-HUD逐步下沉走量,AR-HUD凭借虚实融合、场景联动能力成为升级主力,行业量价齐升逻辑明确,产业链上游核心器件、中游系统集成环节具备长期投资价值。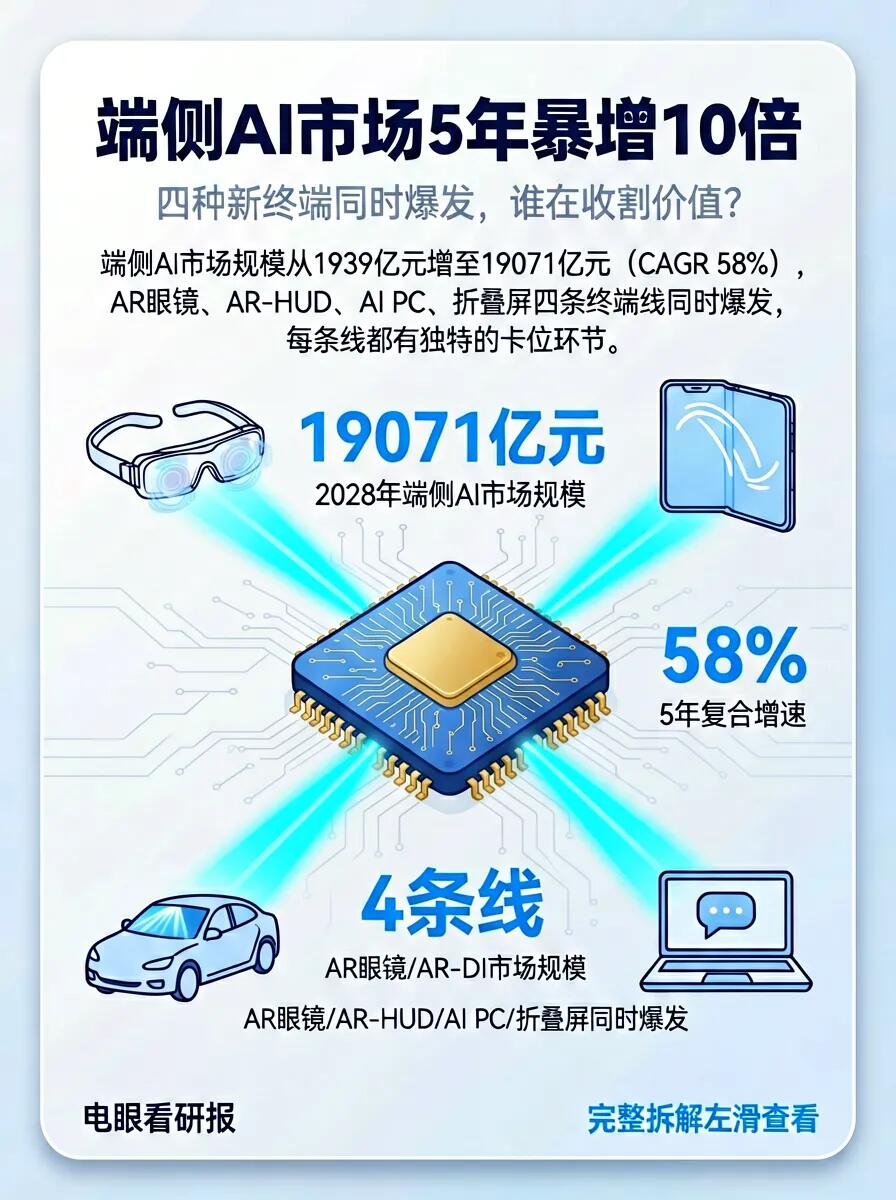
二、行业基本盘:规模、渗透率、迭代路径
1. 市场规模与增速
国内汽车HUD行业保持高增长态势,2023年市场规模已达51.02亿元,2024年攀升至81.32亿元,预计2028年将突破217亿元,2024-2028年复合增长率维持27.82%,增长确定性极强。随着智能化下沉,HUD不再是高端车型专属,10-20万主流家用车型批量搭载,打开海量增量空间。
2. 渗透率现状与空间
2024年一季度国内乘用车HUD渗透率已达12.9%,同比大幅提升,对比海外成熟市场及车载屏幕、辅助驾驶等配置,渗透率仍处于低位,未来5年有望提升至40%以上。其中AR-HUD渗透率不足5%,是未来核心增量引擎,替代传统W-HUD、C-HUD的趋势明确。
3. 三代产品迭代路线(价值逐级提升)
C-HUD(简易投射式):初代产品,成像距离近、显示信息单一、无场景融合,技术门槛低,基本处于淘汰阶段,无投资价值。
W-HUD(风挡式):当前走量主力,可投射常规行车信息,成本适中(单价约1500元),适配主流家用车型,现阶段核心放量品类,支撑行业基础规模。
AR-HUD(增强现实式):行业未来核心方向,成像距离更远、视场角更大,可实现导航贴合路面、障碍物预警、车道偏离辅助、车路协同信息叠加,深度适配NOA高阶辅助驾驶,单车价值量大幅提升(单价3000-3500元),是智驾时代的核心交互硬件。
三、全产业链全景拆解(上中下游核心赛道+壁垒+标的)
1. 上游:核心元器件(最高壁垒、最大利润弹性)
上游为HUD核心硬件与软件体系,是产业链利润最丰厚、国产替代空间最大的环节,其中PGU图像生成单元为绝对核心,占据HUD总成本50%,决定成像质量、清晰度与稳定性。
(1)PGU图像生成单元(核心赛道)
主流四大技术路线:TFT-LCD、DLP、LCOS、LBS激光扫描,各路线差异化竞争,国产替代进度不同。TFT-LCD技术成熟、成本可控,是当前AR-HUD主力量产方案;LCOS凭借高分辨率、高对比度优势,成为下一代主流技术,已在问界M9等旗舰车型落地;DLP技术壁垒最高,长期被德州仪器垄断;LBS激光扫描尚在技术迭代阶段。国内京东方、天马微电子实现TFT-LCD量产,水晶光电、华为、一数科技在LCOS领域实现技术突破与量产落地。
(2)光学组件:包含自由曲面镜、波导镜片、HOE光学薄膜、挡风玻璃,核心壁垒在光学设计、镀膜工艺与成像校准,影响显示清晰度、重影、阳光可视性,国产厂商逐步突破进口垄断。
(3)核心芯片与光源:图像处理芯片、LED/Laser光源,早期依赖海外大厂,目前国内自主芯片逐步上车,光源国产化率持续提升。
(4)配套软件:光学算法、图像矫正、AR场景融合、导航数据联动、车机交互协议,是提升HUD体验的关键,也是差异化竞争核心。
核心投资标的:水晶光电(LCOS龙头、光学器件核心供应商)、京东方、天马微电子(PGU显示面板)、光峰科技(激光显示技术)。
2. 中游:系统集成Tier1(量产业务核心、订单确定性强)
中游厂商负责整合上游元器件,完成HUD整机设计、光学调试、车规认证、整车适配与量产交付,直接对接车企,是产业链落地核心环节。行业格局已从海外垄断转向国产突围,国产厂商凭借成本优势、快速响应能力、定制化服务持续抢占市场。
行业竞争梯队:第一梯队为海外龙头(日本电装、德国大陆、博世、日本精机),早期垄断高端市场;第二梯队为国内头部Tier1(华阳集团、泽景电子、未来黑科技),实现规模化量产,覆盖自主、新势力及部分合资车型;第三梯队为中小初创厂商,聚焦细分场景,体量较小。
格局变化:2021年海外厂商市占率超60%,2023年国内CR5份额中本土企业占据主导,国产替代进入加速期,尤其AR-HUD新赛道,国内外厂商基本处于同一起跑线,国产有望实现弯道超车。
核心投资标的:华阳集团(国内HUD龙头,W/AR-HUD全覆盖,绑定比亚迪、蔚来、长城、大众等头部车企,海外定点突破)、未来黑科技(AR-HUD技术领先,专利储备丰富)、泽景电子(产品线完善,适配多车型迭代)。
3. 下游:整车终端(需求决定迭代方向)
下游覆盖全系车企,需求呈现明显分层:豪华品牌(BBA、超豪华品牌)标配高阶AR-HUD;新势力(蔚来、理想、问界、小米)将AR-HUD作为智能化核心卖点,全系快速搭载;自主品牌(比亚迪、吉利、长城)快速下沉,15万级车型批量上车;合资品牌逐步跟进渗透。
核心趋势:HUD不再是溢价配置,而是高阶NOA的刚需硬件,车路云一体化政策落地进一步推动AR-HUD功能升级,打开长期需求空间。
四、三大核心投资机会(优先级排序)
1. 第一优先级:AR-HUD国产替代(高弹性、高确定性)
传统W-HUD市场趋于红海,竞争激烈、利润微薄;AR-HUD单车价值量翻倍,且适配高阶智驾迭代需求,是未来3年行业核心增量。当前AR-HUD国产化率不足40%,核心PGU、光学器件仍有大量替代空间,头部国产厂商凭借技术迭代、成本优势持续抢占海外份额,业绩弹性极大。
2. 第二优先级:核心零部件自主可控(壁垒最高、长期溢价)
HUD产业链利润集中在上游核心器件,尤其是LCOS芯片、高端光学镀膜、自由曲面镜等环节,此前长期被海外垄断。目前国内厂商已实现技术突破与量产落地,随着车企供应链自主化需求提升,核心零部件国产化进程加速,细分龙头有望享受技术壁垒+份额提升双重红利。
3. 第三优先级:下游渗透下沉(稳增长、基本面稳健)
HUD从20万+高端车型向10-20万主流家用车下沉,整体渗透率快速提升,为中游集成厂商带来稳定订单增量,业绩确定性强,适合稳健型布局。
-
 HUD方案功能解析,这些配置太实用
HUD方案功能解析:这些配置确实实用2026年的车载抬头显示已经从“把仪表信息投到玻璃上”进化成“把驾驶信息贴到真实路面上”。真正值得关注的,不是有没有HUD,而是它能不能减少视线切换、降低分心、并与智驾系统联动。 三类HUD,体验差距很大C-HUD早期独立...
-
 HUD攻略成新车标配,你了解多少?
HUD 攻略成新车标配,你了解多少? 核心判断:HUD 已经从豪华车专属选配,进入主流新车标配周期。W-HUD(风挡 HUD)快速下放到 10 万级新能源;AR-HUD 从 30 万 + 高端,下沉到 15–25 万主力价位,正在成为智驾版车型的标志性标配,本质是座舱交互从 “看屏幕” 转向 “视...
-
 体验报告:HUD指南的日常使用感受
体验报告:HUD 指南的日常使用感受 引言HUD(抬头显示)早已不是高端车型专属噱头,从传统 W-HUD 到车道级 AR-HUD,越来越多新车把它作为核心交互配置。本次体验聚焦日常通勤、城市拥堵、高速长途、夜间行车等真实场景,聊聊这套前挡风上的信息指引,到底是真香配...
-
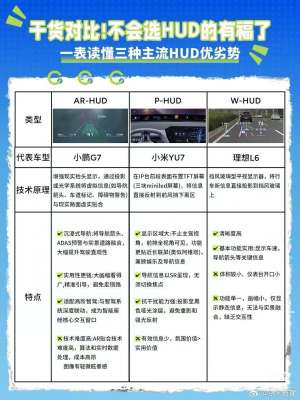 HUD报告功能解析,这些配置太实用
HUD报告功能解析:哪些配置才是真正实用的2026年的HUD已经不再是“把车速投到玻璃上”那么简单,而是从“信息投影”变成了“驾驶感知延伸”。真正实用的HUD,核心不是画面多大、参数多炫,而是能不能让你少低头、少分心、少犹豫。W-HUD vs AR-HUD:实用差距在哪W...
-
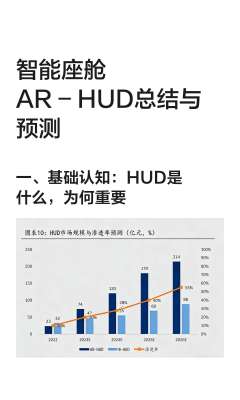 HUD技术产业链投资机会分析
HUD 技术产业链投资机会分析 一、市场现状:从高端选配到快速渗透的爆发期2026 年是车载 HUD(尤其是 AR-HUD)从 "高端车选配" 走向 "主流车型标配" 的关键一年。高工智能汽车研究院数据显示,2026 年上半年中国乘用车前装标配 HUD 累计交付 213.91 万辆,同比增长 23.18%,...
-
 HUD总结功能解析,这些配置太实用
HUD配置干货解析:这些功能确实实用2026年HUD已经从“锦上添花”变成智能座舱的核心交互入口,尤其是AR-HUD,装配率持续攀升,35万元以上车型装配率已超50%。 下面按实用价值拆解核心配置。最实用的核心功能AR实景导航导航箭头直接“贴”在真实路面上,高速匝道...