三元锂发展领域中国企业领先全球
三元锂发展领域中国企业领先全球
核心结论:三元锂是高续航、高性能车型的核心电池路线,中国企业凭借完整全产业链、规模化产能、高镍技术迭代、成本控制四大优势,在三元锂电芯、正极材料、配套辅材层面全球领跑;日韩企业在早期高镍专利、部分高端产品仍有积累,但产能、供应链配套、交付效率已被中国企业超越。三元锂是长续航、高端智能电动车、低空装备、人形机器人的核心载体,中长期仍具备增量空间。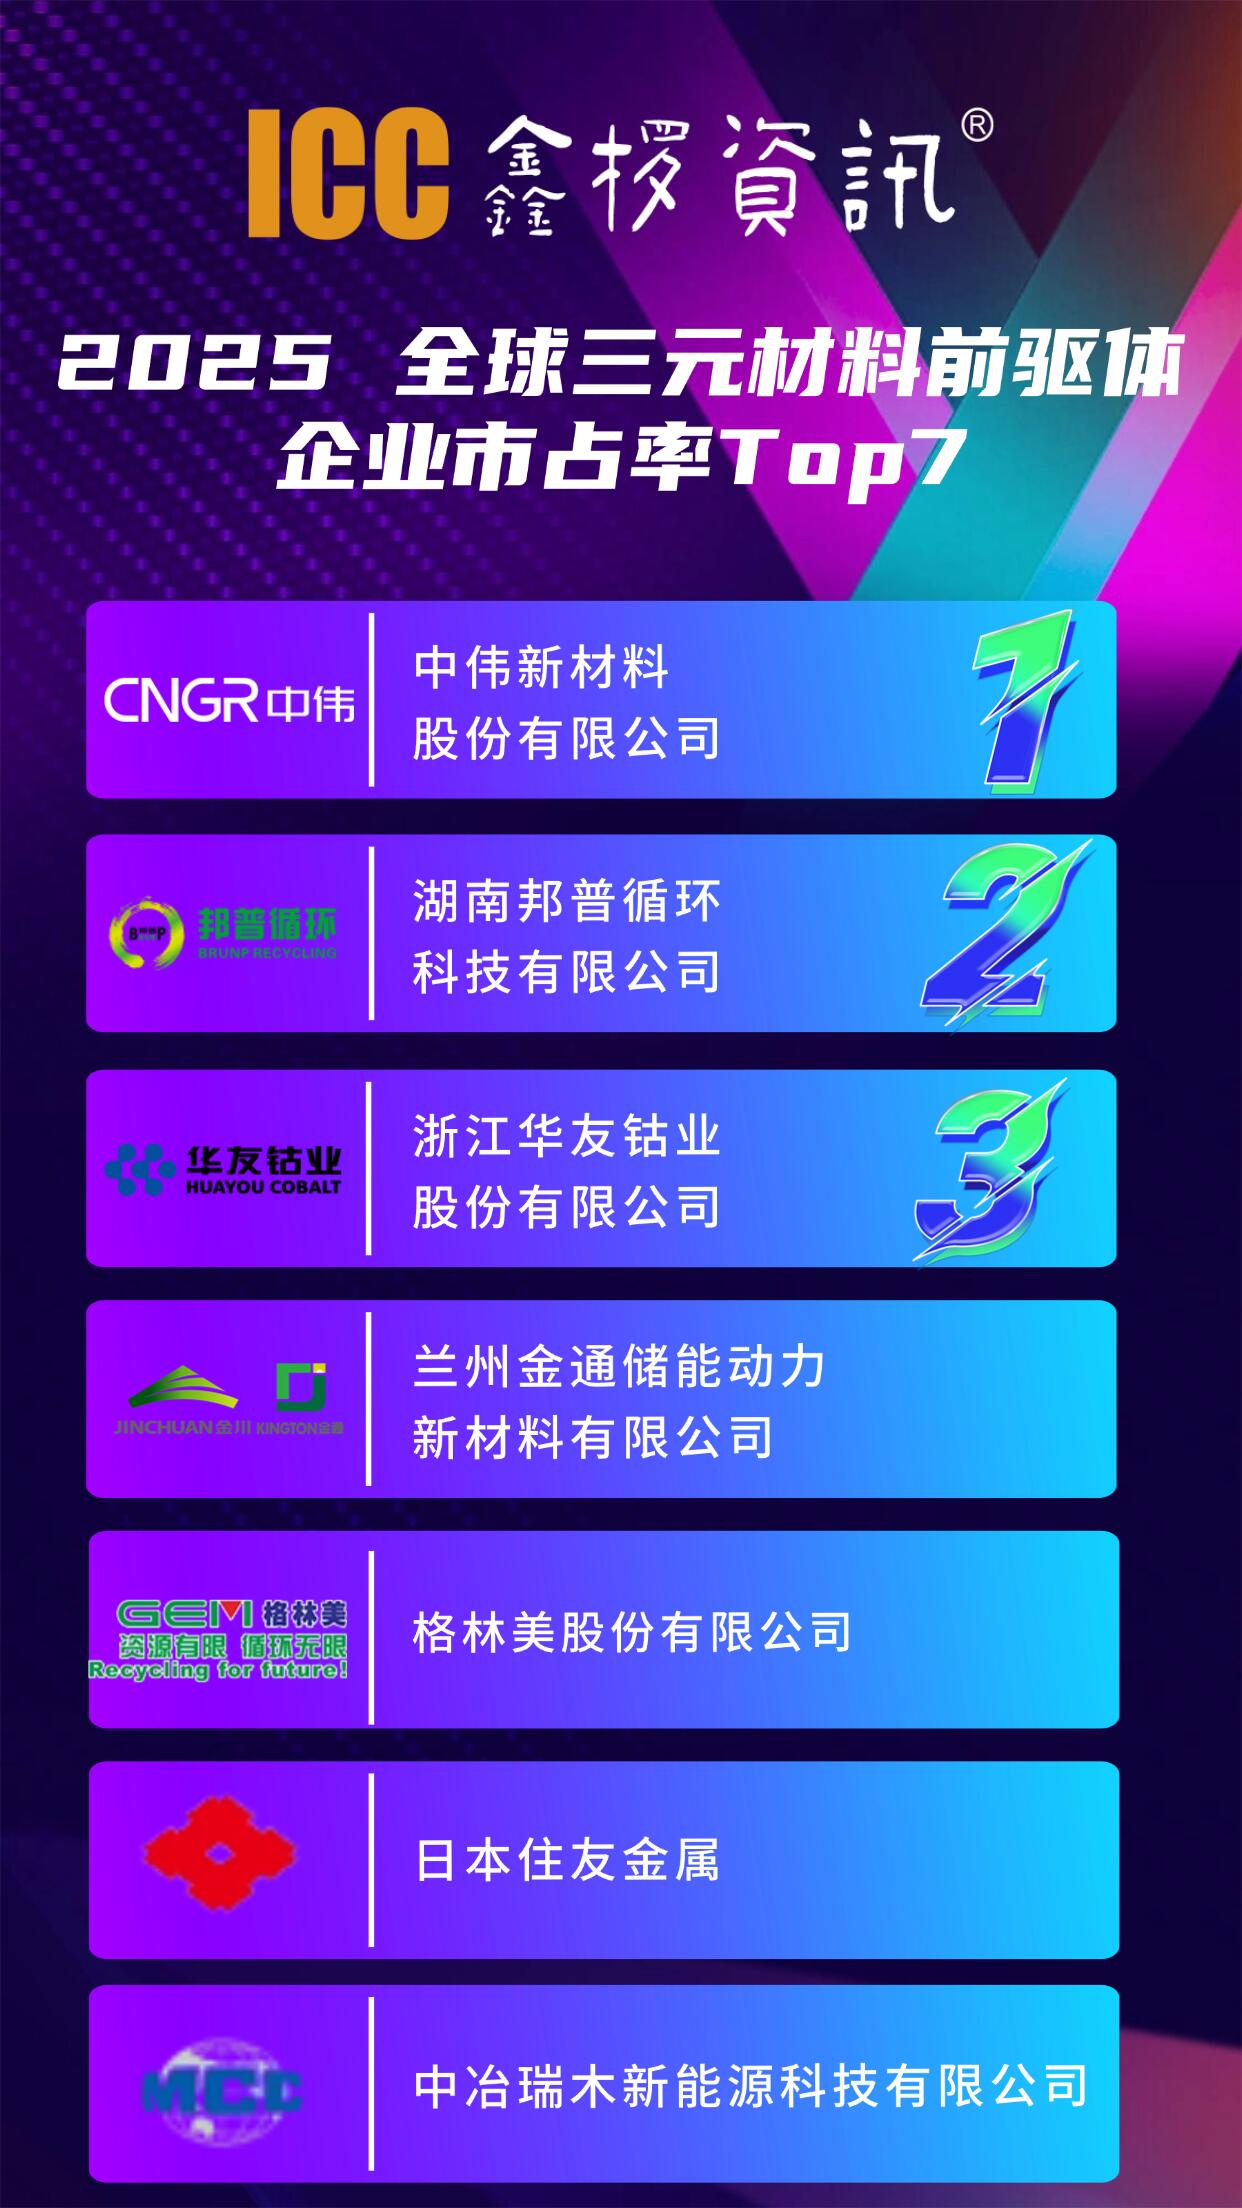
一、行业格局:市场份额,中国企业占据主导
三元正极材料:2025 年全球三元正极总产量 103.3 万吨,中国企业产量 76.9 万吨,全球份额74.4%,容百、当升、格林美、中伟等为全球头部,高镍 NCM811、NCM9 系、单晶高电压产品批量供货海外车企上海证券报。
三元动力电池电芯:全球动力电池装机 TOP10 中 7 家为中国企业,宁德时代、中创新航、亿纬、欣旺达等三元电芯大规模供应全球车企;宁德时代三元高镍产品能量密度突破 300Wh/kg,配套全球高端长续航车型。
配套辅材全链条领先:负极、电解液、隔膜国产化率极高,隔膜全球份额接近 90%、电解液 93%、负极 98%,形成从锂矿 / 前驱体→正极→电芯→电池包一体化产业集群,日韩厂商很难复刻这套完整供应链优势财新网。
路线分工:海外市场三元占比更高,主打长续航高端车型;国内市场是三元 + 磷酸铁锂双路线并行,三元主打高端、长续航、高性能车型。
二、为什么中国三元锂能够实现全球领先(四大核心优势)
1. 全球唯一完整闭环产业链,降本 + 交付能力最强
三元锂制造链条很长:锂镍钴资源→前驱体→三元正极→负极 / 隔膜 / 电解液→电芯制造→电池 PACK。国内企业打通全链条,大量前驱体、正极一体化布局,大幅降低中间环节成本;集群化配套,新产线落地、客户样品验证、量产爬坡速度远快于日韩。海外厂商最大短板就是产业链碎片化,原材料、辅材需要外购,交付周期长,成本偏高。
2. 高镍三元技术持续突破,工艺工程化能力领先
三元核心竞争点:高镍、单晶、高电压、硅碳匹配、安全性平衡。国内头部正极厂商已实现 NCM811、NCM9 系规模化量产,中镍高电压三元快速放量;电池企业在高镍 + 硅碳负极体系持续迭代,攻克热稳定性、产气、循环寿命难题。 实验室技术≠量产良率,中国企业优势不是单纯论文专利,而是万吨级产线稳定良率、大规模一致性控制,这是日韩近年逐步拉开差距的关键点。
3. 巨大下游市场拉动,持续数据与迭代红利
国内新能源汽车巨大的市场规模,给三元电池提供海量装车验证场景。海量实车数据反馈 BMS、热管理、材料配方,持续迭代优化产品。海外车企(特斯拉、大众、宝马等)逐步导入国内三元供应链,国内企业从单纯供货,升级为参与整车电池方案联合定义。
4. 产能规模化 + 全球化布局,打开海外市场
国内头部正极、电池企业加速海外建厂(韩国、波兰、匈牙利、印尼、摩洛哥),应对欧美供应链法案,实现本地化交付,服务欧美车企,进一步挤压日韩传统三元厂商市场空间。
三、产业链分层投资机会
上游:三元正极 & 前驱体(核心弹性赛道)
三元正极是三元电池价值最高环节。
高镍三元:容百科技、当升科技,主攻 NCM9 系,适配高端长续航车型;
前驱体一体化:格林美、中伟新材,资源 + 前驱体一体化,成本优势强;
中镍高电压:性价比路线,放量更快,适配大量中端高端车型。
中游:三元电芯厂商
宁德时代、中创新航、亿纬锂能、欣旺达。核心看点:高镍三元产品定点、海外工厂落地、4680 大圆柱三元电池进展。
配套材料(隔膜、电解液、负极)
三元体系对隔膜、电解液稳定性要求更高,高镍专用电解液、高抗拉薄隔膜、硅碳负极是增量方向。
四、行业现存短板(不能只看优势)
上游矿产资源受制于人:锂、镍、钴资源大量分布在海外,资源价格波动会直接冲击三元企业利润,资源保障是长期痛点。
部分底层专利壁垒:日韩早年布局大量三元基础专利,高镍体系部分底层专利仍存在交叉授权问题。
政策壁垒:美国、欧洲推出本土供应链法案,设置补贴门槛,中国企业出海必须本地化建厂,资本开支大幅抬升。
路线竞争:磷酸铁锂挤压中低端动力电池市场;固态电池中长期会对传统液态高镍三元形成替代预期。
产能过剩压力:正极、电芯产能大规模扩张,行业阶段性价格战,压缩毛利率。
五、未来趋势判断
产品结构升级:高镍 + 硅碳、中镍高电压两条主线并行;高镍用于高端长续航,中镍高电压主打性价比高端车型。
应用场景拓宽:除乘用车外,低空飞行器、人形机器人、高端储能、特种装备,都需要高能量密度三元电池,打开第二增长曲线。
全球化供应链重构:国内企业海外建厂,区域化供应,不再单一依赖国内产能;日韩三元份额持续收缩。
技术演进:逐步向固态三元过渡,固态电解质解决高镍热失控痛点,是下一代长期竞争赛道。
-
 2026年三元锂指南技术趋势展望
2026年三元锂电池技术趋势展望三元锂电池在2026年并未“被替代”,而是从规模扩张转向价值深耕。磷酸铁锂在主流乘用车和储能市场占优,三元锂则退守高端乘用车、长续航车型、低空经济和高能量密度储能场景,技术主线围绕高镍化、低钴/无钴化、固态融合、快...
-
 三元锂报告取得重大突破,续航不再是短板
核心判断:本轮三元锂突破,不是单纯堆容量,而是能量密度、低温保留率、快充能力、包体集成同步打通,里程焦虑这个长期短板被实质性消解;同时兼顾轻量化,和磷酸铁锂形成清晰分工 —— 三元锂主打高端长续航、高...
-
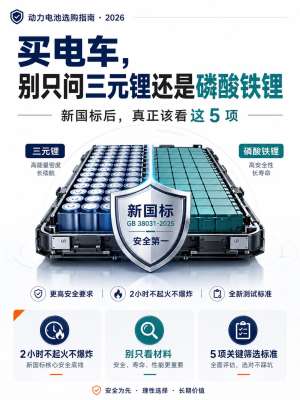 三元锂技术取得重大突破,续航不再是短板
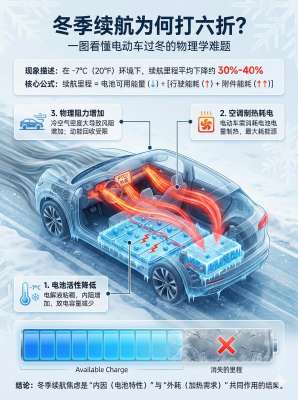
长久以来,续航焦虑、冬季缩水、电池重量偏大,一直是纯电用户最核心的顾虑。随着高镍正极、硅碳负极、高压电解液、集成化包体等一系列技术落地,新一代三元锂迎来质变:长续航从 “顶配噱头”,逐步变成主流车型...
-
 三元锂总结成本持续下降,电动汽车迎来拐点
三元锂成本下降的真相:不是“全面降价”,而是“高端价值重估”2026年动力电池成本确实继续下行,但三元锂并没有像磷酸铁锂那样成为“成本下降的最大受益者”。更准确的判断是:三元锂成本在下降,但下降速度慢于磷酸铁锂;它正在从“主流选择”退守到“...
-
 一文看懂三元锂式的工作原理
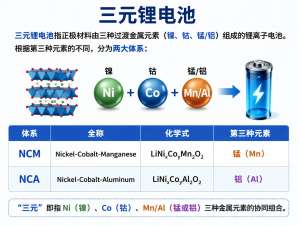
一文看懂三元锂电池的工作原理三元锂电池全称三元聚合物锂离子电池,正极材料是镍、钴、锰(NCM) 或镍、钴、铝(NCA) 三种金属元素的氧化物,负极一般是石墨,属于锂离子嵌入脱出的摇椅式电池。核心一句话:充电时锂离子从正极脱出来,跑到负极石墨里 “藏起来...
-
 三元锂市场的能量密度究竟能到多高?
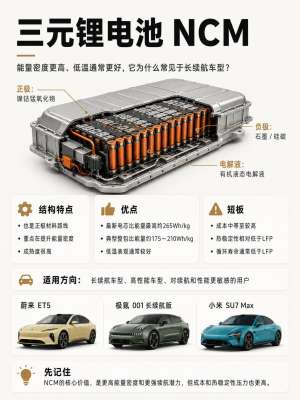
三元锂能量密度区间(区分单体电芯 vs 电池包系统,液态电解液三元,不含固态)一句话:石墨负极 + 高镍三元(NCM811/NCA)量产单体天花板大约 280~300 Wh/kg;搭配硅碳负极的液态三元,实验室 / 小批量样品可以摸到 320–360 Wh/kg,很难大规模上车新华网1、当前市场量产水平...