HUD行业产业链投资机会分析
HUD 行业产业链投资机会分析
一句话核心判断:HUD 已经从高端选配逐步转向座舱标配,W-HUD 承担市场普及底座,AR-HUD
是本轮投资主线;产业链价值重心在上游光学、PGU、专用挡风玻璃以及 AR
渲染标定软件,中游系统集成是兑现订单的载体,下游绑定智驾方案,长期是高阶辅助驾驶时代的前向空间交互入口。
一、行业底层增长逻辑
智能驾驶和座舱交互变革是核心驱动力。传统仪表、中控屏幕需要驾驶员视线离开路面,HUD 把车速、导航、ADAS 告警直接投放到视野前方,AR-HUD 进一步把标识锚定在真实路面上,和 NOA 领航辅助深度绑定,是高阶智驾的天然信息输出终端。供给端,国产光学方案持续降本,LCoS、LBS 激光扫描路线分流 DLP 方案的成本压力,打破海外芯片垄断。需求端,自主品牌新能源车型主动把 HUD 作为差异化卖点,从 30 万以上高端车型持续下沉到 15–25 万主力走量区间。同时整车 EE 架构向域控集中,座舱域、智驾域打通,为 AR-HUD 的多传感器融合渲染提供硬件基础。赛道分层清晰:C-HUD 基本进入淘汰周期;W-HUD 成本可控,是普及主力;AR-HUD 是资本重点押注方向,长期天花板最高。
二、全产业链拆解与各环节投资机会
上游是利润最高、壁垒最强的环节,也是国产替代的核心阵地。 PGU 图像生成单元是 HUD 成本占比最高的部分,占整机成本三成到五成。DLP 路线亮度、成像效果好,但 DMD 芯片由海外厂商独家供给,供应链风险高、议价弱,适合高端旗舰;LCoS、LBS 激光扫描、MiniLED PGU 是国内换道突围路线,也是一级市场重点投资方向,具备自主可控、体积小型化、成本下探潜力。光学组件包含自由曲面反射镜、分光膜、全息光学膜、光学镀膜。自由曲面镜的设计、加工、良率控制门槛很高,直接决定虚像畸变、重影、杂散光抑制效果;全息 HOE 薄膜是下一代轻量化 AR-HUD 的关键材料,可以大幅缩减光机体积,是长期高潜力细分。配套材料与零部件:AR-HUD 专用楔形挡风玻璃是刚需,普通前挡会产生重影,需要玻璃厂定制夹层、楔形角度,玻璃配套企业绑定主机厂定点后粘性极强;光源、驱动芯片、CMOS、眼球追踪模组、温度传感器属于配套增量。软件算法容易被忽略,但属于 AR-HUD 的灵魂,也是差异化来源。包含虚实坐标标定、姿态补偿、多传感器融合渲染、延迟校准、AR 内容引擎。单纯硬件同质化越来越明显,具备空间渲染引擎、自动标定工具链的软件团队,能够给多家 HUD 整机厂做方案输出,轻资产、复用性强。
中游为 HUD 系统集成 Tier1,负责光学结构组装、整机验证、车规级可靠性测试、对接主机厂需求。集成商的核心价值不是简单组装,而是光学方案选型、标定工艺、和座舱域 / 智驾域的联调能力。传统国际 Tier1 起步早、体系成熟;国内本土厂商优势在于响应速度、成本控制、适配国产智驾方案,更容易拿到自主品牌定点。投资中游要重点区分:只做 W-HUD 的厂商增长平稳,估值弹性有限;能够稳定量产 AR-HUD、持续迭代多光学路线、绑定头部车企平台的全栈厂商,具备更强成长弹性。中游风险点在于项目制属性强,定点周期长、研发投入高,单一车型项目放量不及预期会直接影响业绩。
下游是整车厂,属于需求方,不是 HUD 赛道直接投资标的,但决定产业链节奏。新能源自主品牌对 AR-HUD 的导入意愿显著强于传统合资;智驾自研车企更愿意深度参与 AR-HUD 联合开发,把 AR 标识、导航、障碍物提示和自家 NOA 方案深度耦合。同时随着出海加速,国内 HUD 供应商跟随整车出海,打开海外配套空间。
三、优先看好的细分方向
第一,LCoS、LBS 激光扫描、MiniLED 等非 DLP 自主 PGU 方案,解决芯片卡脖子问题,适配中端车型 AR-HUD 下沉。第二,自由曲面光学、全息光学薄膜、高端光学镀膜,属于卡脖子材料,一旦实现稳定量产,具备强稀缺性。第三,AR-HUD 空间渲染、自动标定软件,适配多硬件平台,不绑定单一光机路线。第四,AR 专用楔形挡风玻璃配套企业,绑定定点后壁垒稳定,随车型放量稳健兑现收入。第五,小型化、低成本 W-HUD 方案厂商,受益十万级车型标配化浪潮,现金流稳定。
四、需要规避的风险和雷区
技术路线迭代风险。DLP、LCoS、LBS、全息光学多条路线并行,尚未形成统一标准,押注单一路线存在被替代风险;LBS 激光方案还存在散斑、车规可靠性验证难题。良率和成本瓶颈。AR-HUD 光学装配精度要求极高,量产良率爬坡慢,很多实验室方案样机效果优秀,大规模量产之后成本居高不下,难以下沉。主机厂定点风险。HUD 属于前装定点模式,订单高度绑定车型平台,定点丢失、车型改款、销量不及预期会直接冲击业绩;车企也会逐步自研 HUD 方案,挤压独立 Tier1 份额。交互价值不及预期。如果 AR 标识标定精度差、延迟高、容易眩目,用户使用率偏低,车企会降低配置优先级,行业渗透节奏放缓。行业内卷。W-HUD 方案成熟,玩家快速增多,价格战压缩毛利;AR-HUD 后续产能释放之后,也会逐步进入降价周期。
五、中长期趋势判断
短期,W-HUD 快速普及,成为十多万级别车型常规配置,产业链收入底盘持续扩大;AR-HUD 集中在中高端车型,以 DLP 方案为主。中期,LCoS、LBS 方案成熟带动 AR-HUD 成本下行,向 15 万价位车型渗透,AR-HUD 渗透率快速抬升;全息光学膜逐步落地,光机体积缩小,方便座舱布局。长期,HUD 不再是独立座舱部件,而是和智驾感知、机器人、空间计算融合的前向交互终端;未来支持大视场、全挡风全息 AR,甚至和车载具身智能、数字孪生场景联动,成为下一代空间交互核心载体。
-
 OTA升级产业成新车标配,你了解多少?
### OTA升级产业成新车标配,你了解多少?在2026年的今天,如果你购买一辆新车,销售人员介绍的第一项功能往往不再是发动机马力或真皮座椅的材质,而是:“这辆车支持整车OTA升级。”OTA(Over-the-Air,空中下载技术)已经从一个极客圈的术语,演变成了汽车行业的“...
-
 盘点2026年最值得关注的OTA升级技术
#### 盘点2026年最值得关注的OTA升级技术2026年的汽车市场,OTA(空中下载技术)已不再仅仅是修复漏洞或更新导航地图的补丁工具,而是成为了定义车辆全生命周期价值的核心战场。随着“软件定义汽车”从概念走向深水区,各大车企在2026年的OTA升级中展现出了惊人的...
-
 NFC产业链投资机会分析
### 破局与重构:NFC产业链投资机会全景分析在数字经济与实体经济深度融合的当下,近场通信(NFC)技术正迎来其发展的“黄金时代”。2026年,随着5G网络的全面普及、物联网(IoT)场景的爆发以及智慧城市建设的深入,NFC已不再局限于简单的移动支付或门禁卡功能,而...
-
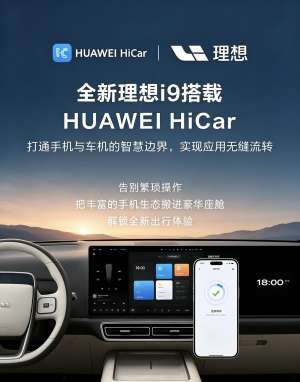 HiCar重新定义汽车座舱体验
### HiCar重新定义汽车座舱体验:从“车载系统”到“智慧伴侣”在很长一段时间里,汽车座舱体验面临着一种尴尬的割裂感:车企花费巨资研发的车机系统,往往因为硬件迭代周期长、生态封闭,导致用户体验滞后于智能手机。用户不得不在“难用的原生车机”和“...
-
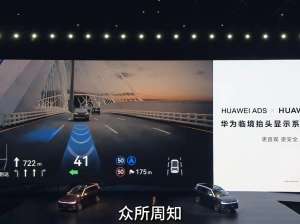 汽车越来越聪明:HUD领域进化史
#### 汽车越来越聪明:HUD领域进化史站在2026年的当下回望,汽车座舱的进化史,本质上是一部“信息争夺战”的历史。从最初只有时速表和转速表的机械指针,到后来中控大屏的崛起,人类驾驶员获取信息的效率在不断提升,但视线在路面与仪表盘之间频繁切换的“...
-
 HUD预测重新定义汽车座舱体验
### HUD预测:重新定义汽车座舱体验2026年,当你坐进一辆智能汽车,或许会发现仪表盘正在“消失”。取而代之的,是前挡风玻璃上那片悬浮的、与真实路况完美融合的数字光影。抬头显示系统正从单纯的行车电脑投影,进化为重新定义座舱体验的核心入口。这不仅...