HUD模式产业链投资机会分析
HUD 已经从早期豪华车选配,演变为智能座舱与高阶智驾的核心交互终端。行业主线是从 C‑HUD、W‑HUD 向 AR‑HUD 升级;W‑HUD
负责放量下沉,AR‑HUD 承载价值提升,也是整条产业链弹性最大的环节。AR‑HUD 的核心差异是虚像可以投射到远处路面,和车道、障碍物、导航标线虚实叠加,和
ADAS、城市 NOA 深度绑定,是舱驾融合的可视化出口。
上游:核心元器件,国产替代主线,壁垒集中在光学与 PGU
PGU 图像生成单元是成本占比最高的一环,占 AR‑HUD 整机成本接近一半,也是技术路线分化的核心。当前成熟量产方案以 DLP 为主,优势是亮度高、成像稳定,但核心微镜芯片长期由海外厂商主导,供应链存在约束。LCoS、LBS 激光扫描是国内追赶的路线,LCoS 功耗、体积更友好,LBS 色彩与对比度表现突出,是降本、摆脱单一方案依赖的重要方向,也是国内厂商弯道突破的重点赛道。
光学组件是第二大价值板块,自由曲面反射镜、光学透镜、分光膜、全息光学元件 HOE、光波导都落在这个环节。AR‑HUD 对镜面面形精度、镀膜均匀度要求极高,直接决定重影、畸变、阳光倒灌等痛点能否控制。自由曲面镜国产化已经持续推进,而光波导、全息膜属于下一代轻量化方案,能显著缩小 HUD 主机体积,适配越来越紧凑的仪表台空间,长期想象空间更大。
特种前挡风玻璃是 AR‑HUD 不可缺少的配套,普通前挡会产生重影,需要楔形夹层、特殊镀膜,控制两个反射面的成像偏差。前挡不是通用件,主机厂要和玻璃厂同步开发、同步标定,绑定车型周期,壁垒在于工艺、良率和同步开发能力。
光源、驱动芯片、图像处理 SoC、散热结构件同步受益。高亮度车规级 LED、蓝光激光光源随 PGU 路线迭代;图像处理芯片负责实时坐标匹配、畸变校正、AR 渲染,需要和智驾感知数据低时延联动;AR 信息要把雷达、摄像头、定位数据融合之后再叠加到路面,对时序同步要求很高。
中游:系统集成 Tier1,订单兑现的核心载体
中游是 HUD 整机方案商,负责光学装调、软硬件整合、车规验证、标定交付。HUD 不是简单组装,光学装调公差极严,同一款车型不同车架的前挡曲率差异,都需要在线标定,量产良率是核心护城河。格局上,国内头部方案商已经拿下大量自主、新势力定点,本土厂商响应速度、迭代速度、成本控制更有优势;海外传统 Tier1 主要配套外资豪华品牌。竞争分为两层,W‑HUD 已经逐步进入价格竞争阶段,拼成本、良率、交付能力;AR‑HUD 还处在定点放量阶段,比拼光学方案选型、AR 渲染算法、舱驾协同能力。软件正在成为新的差异化壁垒。HMI 渲染管线、空间坐标标定、虚实配准算法、阳光自适应调光、人因安全策略,决定 AR 标线会不会漂移、会不会干扰驾驶。软件能力强的供应商可以支持 OTA 持续升级导航、ADAS 提示、泊车引导内容,支撑车企的座舱订阅模式。
下游:整车端,分层渗透,绑定智驾能力
低端车型以 W‑HUD 为主,只展示车速、挡位、简单告警,主打性价比,用来替代传统仪表、简化座舱硬件。中端车型逐步导入入门 AR‑HUD,支持导航车道指引;高端车型、高阶智驾车型搭载长虚距、大 FOV 的 AR‑HUD,融合 NOA、AVP 自动泊车、障碍物标注,成为舱驾融合的信息中枢。需求驱动逻辑已经发生变化:过去 HUD 是座舱卖点;现在高阶智驾信息输出非常依赖 HUD,减少驾驶员视线离开路面的时间,是安全层面的刚需。随着城市 NOA、自动代客泊车普及,AR‑HUD 的价值权重还会抬升。同时下游约束也很明确:整车空间、热管理、前挡成本、人因安全规范都会限制装车节奏,不是技术成熟就能快速普及。
三条核心投资主线
第一条是稳健放量主线,W‑HUD 配套、HUD 专用玻璃、成熟光学镜片。这条赛道确定性强,跟着自主车型渗透率稳步上行,业绩兑现更早,波动相对更小,核心跟踪指标是车型定点、玻璃配套良率。
第二条是国产替代弹性主线,PGU 新路线、LCoS、LBS、自由曲面光学、全息光学元件。这条赛道壁垒高、估值弹性大,但研发投入高、验证周期久,风险在于路线选错、量产良率不及预期,重点跟踪样车测试、定点公告、良率爬坡进度。
第三条是长期前沿主线,光波导、全息 HUD、多焦面 HUD。目标解决当前 AR‑HUD 体积大、重量高、装车挤占仪表空间的痛点,适合远期下一代平台,距离大规模商业化还有较长时间,属于主题性、研发驱动机会。
核心风险
第一是技术路线风险,DLP、LCoS、LBS、光波导多条路线并行,一旦某一条路线快速降本,其他路线投入会面临减值压力。第二是成本压力,AR‑HUD 当前 BOM 偏高,主机厂压价力度强,定点之后如果良率爬坡不及预期,容易出现增收不增利。第三是体验与合规风险,AR 标线漂移、强光看不清、夜间眩光、信息过载,都会导致车企减配或者推迟搭载,国内和国际人因规范持续收紧。第四是和智驾绑定的周期风险,如果城市 NOA 落地节奏放缓,AR‑HUD 的功能价值会打折,装车预期下调。第五是供应链风险,部分光学芯片、高端镀膜材料仍依赖海外供给。
中长期演进方向
短期,W‑HUD 持续下沉走量,AR‑HUD 优先在 20 万以上车型普及,LCoS、LBS 逐步替代部分 DLP 方案,推动 AR‑HUD 成本下探,向 15 万级车型渗透。中期,HUD 和智驾域控制器打通,不再是独立盒子,渲染、配准算法上移到中央计算平台,减少单独硬件,形成舱驾一体的交互链路;软件订阅模式开启,AR 导航、泊车引导、路面信息标注可以单独解锁付费。长期,光波导、全息光学成熟,实现超薄、轻量化 AR‑HUD,甚至多焦面分层成像,区分近场仪表信息和远场路面 AR 信息,接近科幻里的全景路面显示形态。
一句话总结:W‑HUD 是当下的基本盘,负责收入和出货;AR‑HUD 是成长主线,价值来自舱驾融合;整条产业链最有弹性的环节集中在 PGU 新路线、精密光学、全息光学元件;但它的普及节奏,高度绑定高阶智驾落地速度,同时受光学良率、前挡配套成本约束。
- 上一页:告别方向盘:便捷自动泊车迈向商用落地
- 下一页:交流慢充型技术路线对比,哪种更优?
-
 HUD模式产业链投资机会分析
HUD 已经从早期豪华车选配,演变为智能座舱与高阶智驾的核心交互终端。行业主线是从 C‑HUD、W‑HUD 向 AR‑HUD 升级;W‑HUD 负责放量下沉,AR‑HUD 承载价值提升,也是整条产业链弹性最大的环节。AR‑HUD 的核心差异是虚像可以投射到远处路面,和车道、障碍物、导航...
-
 HUD方案功能解析,这些配置太实用
HUD方案功能解析:这些配置确实实用2026年的车载抬头显示已经从“把仪表信息投到玻璃上”进化成“把驾驶信息贴到真实路面上”。真正值得关注的,不是有没有HUD,而是它能不能减少视线切换、降低分心、并与智驾系统联动。 三类HUD,体验差距很大C-HUD早期独立...
-
 HUD攻略成新车标配,你了解多少?
HUD 攻略成新车标配,你了解多少? 核心判断:HUD 已经从豪华车专属选配,进入主流新车标配周期。W-HUD(风挡 HUD)快速下放到 10 万级新能源;AR-HUD 从 30 万 + 高端,下沉到 15–25 万主力价位,正在成为智驾版车型的标志性标配,本质是座舱交互从 “看屏幕” 转向 “视...
-
 体验报告:HUD指南的日常使用感受
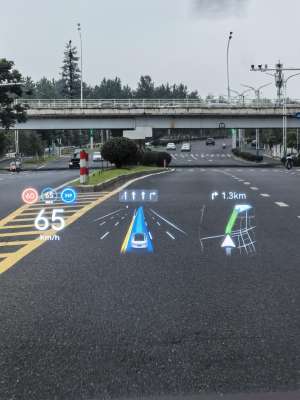
体验报告:HUD 指南的日常使用感受 引言HUD(抬头显示)早已不是高端车型专属噱头,从传统 W-HUD 到车道级 AR-HUD,越来越多新车把它作为核心交互配置。本次体验聚焦日常通勤、城市拥堵、高速长途、夜间行车等真实场景,聊聊这套前挡风上的信息指引,到底是真香配...
-
 HUD报告功能解析,这些配置太实用
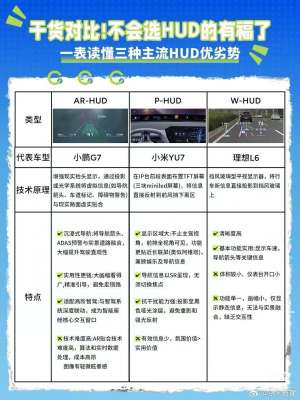
HUD报告功能解析:哪些配置才是真正实用的2026年的HUD已经不再是“把车速投到玻璃上”那么简单,而是从“信息投影”变成了“驾驶感知延伸”。真正实用的HUD,核心不是画面多大、参数多炫,而是能不能让你少低头、少分心、少犹豫。W-HUD vs AR-HUD:实用差距在哪W...
-
 HUD技术产业链投资机会分析
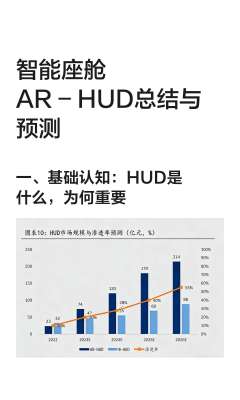
HUD 技术产业链投资机会分析 一、市场现状:从高端选配到快速渗透的爆发期2026 年是车载 HUD(尤其是 AR-HUD)从 "高端车选配" 走向 "主流车型标配" 的关键一年。高工智能汽车研究院数据显示,2026 年上半年中国乘用车前装标配 HUD 累计交付 213.91 万辆,同比增长 23.18%,...