从三元锂生态看新能源产业链投资逻辑
从三元锂生态看新能源产业链投资逻辑
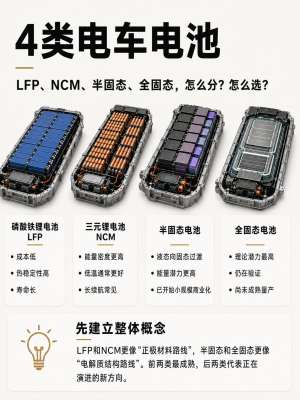
核心总判断:三元锂不是全市场通用底盘,而是高能量密度需求场景的专属主线。磷酸铁锂承接平价乘用车、储能的大规模放量,三元锂锚定高端长续航车型、海外市场、低空、机器人、半固态
/
固态电池前置赛道。三元生态的投资逻辑,不再是简单赌总量增速,而是抓产品结构升级、材料路线迭代、全球供应链重构、回收闭环四条结构性机会,同时必须正视资源、安全、技术替代带来的约束。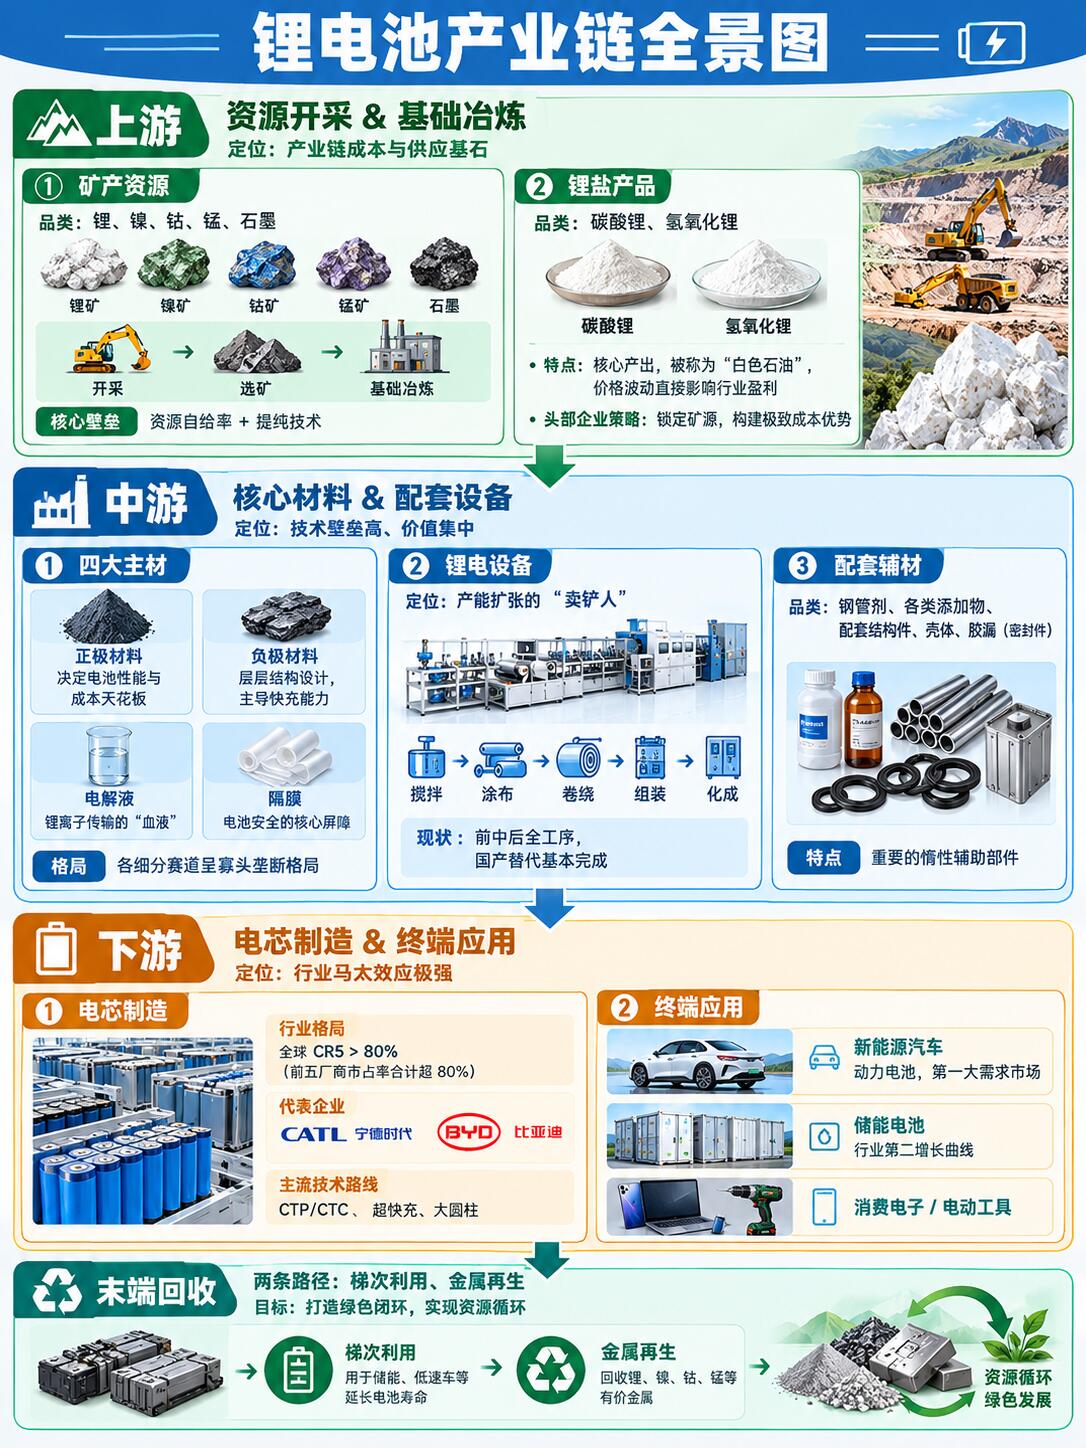
一、三元锂生态的底层定位,决定它的投资边界
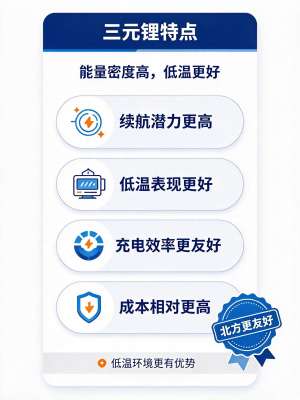
三元的核心特质是高能量密度、低温性能好,短板是钴镍资源贵、热稳定性弱、成本更高。国内市场里铁锂占据存量大盘,但海外主流市场、高端车型、长续航、高性能车依然以三元为核心选择。二者不是淘汰关系,是场景分层。三元生态天然绑定高端化、出海、新技术试验场。4680 大圆柱、硅基负极、高镍单晶、半固态,大多优先在三元体系验证落地;人形机器人、低空飞行器、高性能两轮、特种电源这类对体积、重量敏感的新场景,增量需求也落在三元这条线上。所以第一个投资原则:不要把三元当成新能源 β,它是新能源里的α 结构性赛道。行业总量增速放缓时,三元的机会来自结构变迁,而不是单纯装机量增长。
二、整条三元产业链的价值分层与机会顺序
上游资源端,镍、钴、锂是三元成本波动的核心变量。钴是稀缺约束,高镍路线就是持续降钴;镍的供给格局决定高镍放量节奏。资源环节投资看两点,一是具备稳定海外矿权、长协锁价的主体,对冲价格周期波动;二是资源一体化布局,向前驱体延伸。单纯贸易型资源企业弹性有限,拥有湿法冶炼、前驱体配套一体化的标的,抗周期能力更强。前驱体是三元正极的前置壁垒,高镍前驱体合成难度、一致性控制门槛远高于普通中镍。高镍化浪潮下,前驱体环节的集中度持续提升,是三元产业链里比较容易跑出超额收益的一环。普通 5 系前驱体同质化严重、毛利被压缩,单晶高镍、低钴前驱体、高电压前驱体具备溢价。正极材料是三元生态的核心中枢,也是竞争最激烈的环节。路线分化很清晰,高镍 NCM8 系 / 9 系、NCA 负责高端;6 系单晶高电压负责中端放量,兼顾成本与能量密度。投资正极,优先看单晶工艺、掺杂包覆改性、热稳定性技术储备,以及能不能跟着头部电池厂、海外车企定点出海。纯扩产低镍普通三元的企业,很容易陷入价格战。负极的差异化机会集中在硅基负极。石墨负极已经成熟内卷,三元高镍、大圆柱、半固态想要进一步提能量密度,硅基是必经方向。硅基属于三元配套的增量材料,产能、膨胀抑制、粘结剂体系还在持续迭代,属于中长期弹性方向。电解液、隔膜、导电剂、粘结剂等辅材,会跟随高镍体系产生配方升级。高镍对电解液稳定性、成膜添加剂、隔膜涂层的要求更高,普通铁锂配套产品无法直接复用。专门适配高镍的新型锂盐、功能性添加剂、高耐温涂层隔膜,存在细分溢价;通用型辅材厂商很难拿到额外红利。电芯电池环节,三元电池厂的胜负手不在单纯产能规模,而在平台化能力、热管理、圆柱 / 方形结构路线选择、海外建厂资质。大圆柱 46 系是三元电芯最重要的结构变革,配套产线、极片、集流体、冷却方案都会变化。同时海外本地化生产、IRA 等海外政策约束,会加速供应链重构,能够在海外落地、满足溯源要求的电池厂更有优势。 PACK 与热管理,三元热失控风险更高,热管理系统的复杂度、价值量显著高于铁锂。液冷方案、隔热材料、防爆阀、BMS 热失控预警算法,都是三元包的增量配套。后端回收闭环是三元独有的长期价值。镍钴金属价值高,电池回收经济性远好于铁锂。湿法回收、火法、定向提镍钴,构成三元生态的循环底座。随着老旧高端新能源车进入退役周期,回收会逐步从题材变成稳定现金流业务,同时可以帮助上游对冲资源价格、满足海外原材料溯源政策。
三、三元赛道里,三条最值得跟踪的技术主线
第一条,高镍 + 单晶高电压路线,短期落地主线。用单晶结构、掺杂改性提升稳定性,逐步降低钴含量,平衡能量密度、安全和成本。这条路线是当下车企高端车型最主流选择,订单兑现确定性最强。第二条,4680 等大圆柱体系。它不只是形状变化,连带极耳、集流体、涂布工艺、产线设备全部重构,带动设备、结构件、热管理增量。大圆柱优先搭载高镍三元,是设备厂商的重要红利。第三条,半固态、固态电池的过渡路线。半固态大多以高镍三元正极搭配固态电解质,是固态产业化第一阶段的落地形态。固态长期会重塑供应链,但短期不是替代液态三元,而是在高端车型小批量导入,先利好固态电解质、界面改性、锂金属负极等配套企业。
四、三元生态映射出来的新能源整体投资方法论
第一,投资从 “总量思维” 转向 “场景分层思维”。储能、平价代步车看铁锂主线;高端长续航、海外、高性能载具、前沿电池验证,看三元主线。不同主线的估值体系、周期节奏、风险因子完全不同,不能混在一起看 β 行情。第二,优先看 “技术差异化带来溢价” 的环节,避开纯产能扩张赛道。三元里面普通中镍正极、普通石墨负极、通用电解液已经产能过剩,只有适配高镍、大圆柱、半固态的细分材料、工艺、设备才有持续毛利。第三,全球化合规是三元的核心变量。海外补贴法案对原材料溯源、本地产能、回收占比有硬性要求,三元产业链出海,不是简单卖货,是供应链的重新排序。能够完成海外建厂、资源溯源、回收配套的产业链集群,长期壁垒更高。第四,周期与成长要分开定价。上游镍钴锂具备强周期属性,适合博弈供需拐点;材料工艺、硅基、固态配套、回收属于成长属性,看渗透率、良率爬坡、定点落地。很多标的同时兼具周期 + 成长,要区分驱动因子。
五、三元赛道必须警惕的核心风险
资源价格波动风险,镍钴涨价会直接压缩三元产业链利润,成本传导不畅时,中游材料、电池企业毛利快速承压。安全与合规风险,三元热失控管控要求高,一旦出现批量安全事件,会直接影响车企选型节奏。路线替代风险,一方面磷酸锰铁锂向上渗透,挤压中端三元市场;另一方面固态产业化节奏如果快于预期,现有液态高镍产线会面临资产减值压力。产能结构性过剩风险,很多企业跟风扩产高镍,但缺乏稳定车企定点,最后只能低价外销。海外政策风险,海外贸易壁垒、本地化要求持续变化,增加出海供应链成本。
六、汇报精简金句
铁锂是新能源的规模底盘,三元是新能源高端化、出海、下一代电池技术的试验底座。
三元产业链投资,赚的不是装机总量的钱,是高镍、单晶、大圆柱、硅基、回收闭环带来的结构性增量。
新能源投资已经告别普涨时代,按照应用场景划分技术路线、分层布局,是核心逻辑。
三元生态的长期价值,在于承接高端乘用车出海,以及半固态、机器人、低空等新型高能量密度场景的需求。
- 上一页:如何看待交流慢充总结的投资价值?
- 下一页:以旧换新展望的新政来了,车主必看
-
 从三元锂生态看新能源产业链投资逻辑
核心总判断:三元锂不是全市场通用底盘,而是高能量密度需求场景的专属主线。磷酸铁锂承接平价乘用车、储能的大规模放量,三元锂锚定高端长续航车型、海外市场、低空、机器人、半固态 / 固态电池前置赛道。三元生态的...
-
 三元锂现状安全问题受关注,如何保障?
三元锂现状安全问题受关注,如何保障主线:三元锂的核心矛盾,就是高镍路线能量密度高、续航长,但热稳定性偏弱;一旦出现内短路,容易触发连锁热失控。安全保障不是靠单一技术,是从电芯本征、包体隔离、热管理、BMS 管控、制造质控、使用运维六个层级层...
-
 三元锂汇总安全问题受关注,如何保障?
三元锂的安全焦虑确实存在,但 2026 年已经不能再用“三元锂=不安全”简单概括。新国标落地、材料改性、系统防护和 BMS 智能预警一起把门槛拉高了很多。关键不是只看能量密度,而是看电芯本征安全、系统热防护、BMS 预警、用车习惯四层是否都到位。 新国标已...
-
 2026年三元锂模式技术趋势展望
2026 三元锂技术趋势展望一句话总纲:液态高镍三元仍是 2026 主流,主线是高镍低钴 + 硅碳负极 + 800V 超快充;安全是第一约束,半固态三元开启小批量装车;三元不再和磷酸铁锂内卷性价比,而是锁定高端长续航、低温、高性能赛道,形成差异化共存格局36氪。定位:...
-
 三元锂方案回收:千亿级蓝海市场
三元锂回收:动力电池回收里最赚钱的环节三元锂电池回收被称为“千亿级蓝海”,核心原因不是退役量大,而是金属价值高。每吨三元电池可提取约15公斤锂、200公斤镍、30公斤钴,有价金属含量超过40%,回收经济性远好于磷酸铁锂。 为什么三元锂回收更赚钱金属...
-
 三元锂攻略技术路线深度对比
三元锂技术路线深度对比三元锂的路线分化主要分为三层维度:镍配比体系(NCM 低镍 / 中镍 / 高镍、NCA、NCMA、无钴 NM)、颗粒结构路线(多晶、单晶、浓度梯度)、改性与前沿路线(包覆掺杂、富锂锰基)。不存在绝对最优方案,所有路线都是能量密度、安全、循环、成本...