交流慢充报告建设迎来爆发期
交流慢充建设迎来爆发期|全景产业报告
一句话核心结论:行业前两年把焦点放在超充、液冷、大功率直流快充;当前结构性拐点出现,交流慢充(7kW 为主,含 11kW)进入一轮建设爆发,不是替代快充,而是补齐社区、老旧小区、车位配建、目的地停车、V2G 车网互动的毛细血管,是电网最友好、资产回报模型更健康的补能底座36氪。
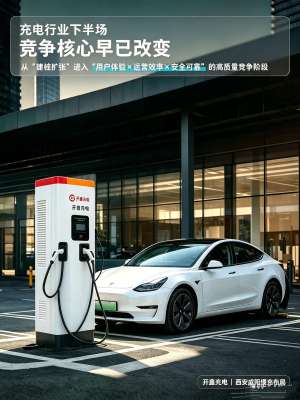
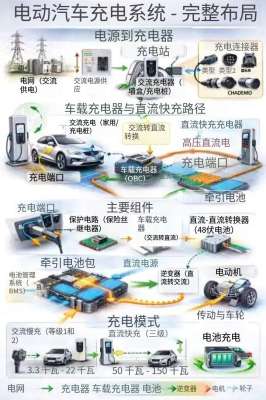
底层原理区分:交流桩本身只输出交流电,整流靠车载 OBC 车载充电机;直流快充桩内置功率模块,直接输出直流电。慢充瓶颈在车端 OBC,不是桩。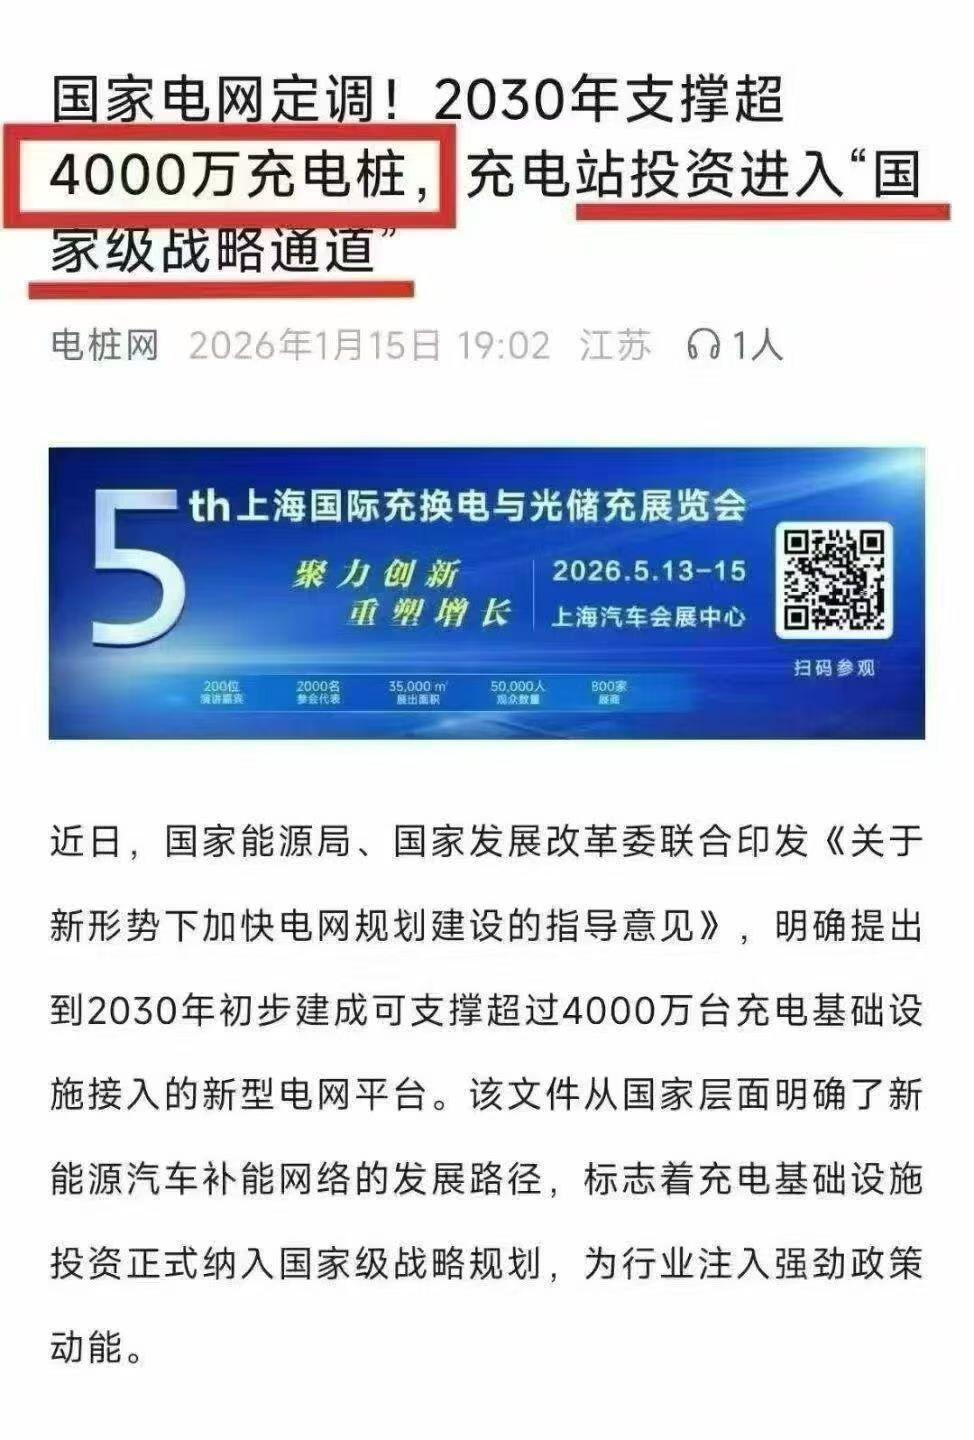
一、为什么现在爆发?四大驱动逻辑
1. 政策端:老旧小区改造 + 新建建筑配建强制落地
过去最大卡点不是缺桩,是小区电力容量、物业协调、报装难。当前多地出台有序充电专项政策:新建住宅车位 100% 预留充电条件、老旧小区配电改造、“统建统营” 模式推广;支持车位共享、负荷有序调控,高峰自动降功率,规避扩容高额投入。国家与地方补贴开始向社区有序交流桩倾斜,而不是只补贴高速、商圈大功率快充。快充单桩投入高、场地贵、利用率低、普遍亏损;交流慢充投入低、适配过夜停车,更容易跑通运营模型。
2. 用户结构变化:家用过夜充电才是主流补能场景
绝大多数私人车主最优习惯:夜间回家插上,第二天满电出发。
快充解决的是应急、长途、临时补能,属于 “大动脉”;
交流慢充解决日常通勤补能,属于 “毛细血管”;大量无固定私人产权车位、老旧小区车主,需要公共车位共享慢充;商场、写字楼、酒店、园区这类长时间停放的目的地场景,天然适配慢充。
3. 电网侧刚需:有序充电、V2G(车网互动)落地载体
大功率快充集中充电容易造成配网冲击、电压波动;交流慢充天然适合分时错峰、柔性调度:夜间谷电充电、参与电网调峰,未来可反向送电 V2G。电网更愿意支持交流慢充集群改造,是新型电力系统分布式可调资源最重要的终端入口,这是本轮爆发很核心的长期逻辑。
4. 商业模型重构:运营商从 “卷快充价格战” 转向慢充精细化运营
快充赛道严重内卷,服务费持续压低、利用率偏低、回本周期极长;交流慢充优势:单台设备成本低、施工简单、故障率低、运维成本低、车位停放时间长、周转率稳定;适合 “车位 + 慢充” 打包运营、包月套餐模式,现金流更稳。同时海外(欧洲为主)公共充电本身就是交流慢充占主体,国内设备厂商同步出口放量,进一步拉动产能、摊薄成本。
二、产业链全景
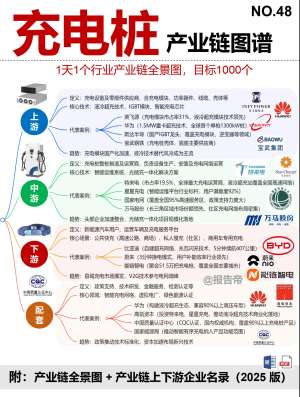
上游:
功率器件、继电器、计量模块、MCU、通信模组、防雷、漏电保护;
车载侧配套:OBC 车载充电机(决定慢充上限功率,7kW 是标配,高端车型上 11kW、22kW)中游(核心玩家):
设备制造:特来电、星星充电(万帮)、国网智慧车联网、南网、盛弘、科士达、绿能慧充、奔奔、挚达、普诺得(家用桩主力)
平台与有序调度系统:负荷管理云平台、群控有序充电系统(同一变压器下多桩功率动态分配)
安装运维服务商:本地化工程、物业协调、电力报装(这个环节是落地瓶颈,也是增量赛道)下游场景方:
居住区(新建小区、老旧小区统建统营、共享车位)→最大增量;
目的地场景:写字楼、酒店、景区、园区、医院停车场;
海外 B 端订单(欧洲市场公共交流桩需求旺盛);
车企配套:随车桩、品牌家充服务包(蔚来、小鹏、理想、比亚迪、特斯拉均布局自有家充体系)
三、产品迭代方向:不再是简单插座,走向智能有序 + V2G 兼容
旧一代交流桩:简单启停、无调度、无负荷管理;新一代爆发款特征: ✅ 支持有序群控:变压器容量封顶,多桩自动分配功率,不用大额配电扩容 ✅ 分时电价联动、APP 预约、远程 OTA、计量上云 ✅ 支持 V2G 双向(车到电网),属于长期储备能力 ✅ 防水、防触电、车位锁联动、扫码 / 车牌识别启动功率分层:家用主流 7kW;高端车型 11kW;少数商用 22kW 三相交流。
重要边界:V2G 双向交流桩目前以试点为主,规模化盈利还需要电价机制配套。
四、场景格局与增长结构
私人家充桩(存量基本盘):有产权车位的用户,长期稳定需求;但很多小区依然报装困难
小区公共共享交流桩(本轮爆发主力增量):老旧小区、无固定车位业主,统建统营、物业 / 运营商联合运营,是政策重点抓手
目的地慢充(第二增长曲线):酒店、写字楼、景区,停车时长足够,不抢快充流量,体验友好
营运车:网约车、物流车更偏好快充,不是慢充主力
五、行业能力边界、风险(承接你一贯的技术边界框架)
场景边界:慢充无法替代快充,紧急补能、长途出行依然依赖直流;它只适配长时间停泊场景;
配电边界:哪怕有序充电,变压器容量是硬约束,老旧小区电网改造资金、工期依然是卡点;
盈利边界:单桩收入低,必须靠规模化、车位密度、包月会员、谷电价差赚钱,零散点位很难盈利;
车端约束:慢充上限受 OBC 功率限制;很多入门车型 OBC 只有 3.3kW,哪怕装 11kW 桩也跑不满;
标准化与互联互通:有序调度协议、不同品牌桩、电网、车企平台打通还存在对接成本;
竞争边界:硬件门槛偏低,新厂商容易入局,长期硬件毛利持续承压,利润向调度平台、运营服务转移。
六、和快充赛道对比(一句话区分赛道机会)
直流快充:重资产、高单桩投入、场地稀缺、竞争白热化、适合干线商圈、短期补能;
交流慢充:轻资产、易落地、政策强推、电网友好、适合社区与目的地、适合做长期稳定现金流 + V2G 资源。
七、趋势总结
本轮交流慢充爆发,本质不是 “大家不想快充了”,而是国内补能网络从优先解决 “有没有快充”,进入构建完整分层补能体系的新阶段: 高速商圈做快充 / 超充,社区、目的地、过夜停车做智能有序交流慢充;慢充既是车主日常补能主力,也是未来车网互动、虚拟电厂最重要的分布式终端。 硬件制造红利会逐步收窄,有序调度平台、本地化工程落地、车位资源运营、V2G 运营,是中长期价值高地。
- 上一页:HUD解析市场快速增长,哪些车企领先?
- 下一页:三元锂行业回收:千亿级蓝海市场
-
 交流慢充报告建设迎来爆发期
交流慢充建设迎来爆发期|全景产业报告一句话核心结论:行业前两年把焦点放在超充、液冷、大功率直流快充;当前结构性拐点出现,交流慢充(7kW 为主,含 11kW)进入一轮建设爆发,不是替代快充,而是补齐社区、老旧小区、车位配建、目的地停车、V2G 车网互动的毛...
-
 交流慢充技术建设迎来爆发期
交流慢充建设迎来爆发期:政策、技术与场景三重共振 一、核心判断:慢充不是"落后技术",而是"基础底座"2026年交流慢充建设确实迎来爆发窗口,但逻辑不是"技术升级",而是政策强制+场景刚需+合规出清三重驱动下的规模化铺设。截至2026年6月底,全国充电设施总...
-
 如何看待交流慢充总结的投资价值?
如何看待交流慢充的投资价值核心判断:交流慢充不是高弹性爆发赛道,而是充电基础设施里稳需求、现金流扎实、长期具备存量运营价值的基础资产;它很难走出快充那种短期高增长行情,但在城乡下沉、私人配套、存量补能、场景化配套里,有持续、确定性的投...
-
 交流慢充式技术路线对比,哪种更优?
交流慢充式技术路线对比,哪种更优主线:交流慢充的核心差异不在桩,而在车载 OBC(车载充电机)架构路线,主流分四类:单向独立 OBC、双向独立 OBC、电驱集成式 OBC、宽禁带 SiC/GaN 高密度 OBC;不存在绝对最优,要按家用、营运、车网互动、成本目标选型。底层原理...
-
 解决交流慢充市场焦虑,这些方案值得关注
2026 年交流慢充市场的焦虑,主要不是“桩不够多”,而是慢充桩分布不均、小区装桩难、公共慢充被占、充电价格波动、车桩协议不兼容、运营维护差。解决它,不能只靠多建桩,而要靠家充、公共慢充、智能有序充电、统建统服、即插即充、车网互动一起补齐。...
-
 小区交流慢充展望安装全攻略,看这篇就够了
小区交流慢充安装全攻略(2026版)家用交流慢充桩,最常见就是 7kW 220V 壁挂/立柱桩,适合夜间停车充电,日常通勤完全够用。2026年起,全国层面明确:物业只有配合义务,不能无故拒绝;老旧小区电容不足由供电公司统筹改造,业主原则上不承担扩容费用;申请独立新...