从三元锂系统看新能源产业链投资逻辑
从三元锂系统看新能源产业链投资逻辑
一、先看格局:三元锂不是"被替代",而是"被分层"
2026年国内动力电池市场,磷酸铁锂装车量占比稳定在80%-81%,三元锂维持在18%-20%。 如果只看这个数字,很容易得出"三元锂不行了"的结论——但这是误读。
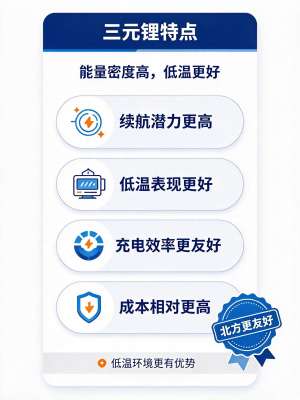
三元锂的真实逻辑已经从"规模扩张"转向"价值深耕"。1 它的核心壁垒依然牢固:能量密度200-280Wh/kg(磷酸铁锂普遍140-180Wh/kg)、-20℃容量保持率70%以上(磷酸铁锂55%-60%)、快充能力更强。 这些特性决定了三元锂牢牢占据25万元以上高端车型、北方高寒地区、长续航旗舰车的基本盘。20万元以上纯电车型中,三元锂搭载率仍稳定在92%以上。
投资第一层逻辑:三元锂不再是"总量赛道",而是"结构赛道"。不要看整体份额,要看它在高端车、出口车、新兴场景中的渗透率是否在提升。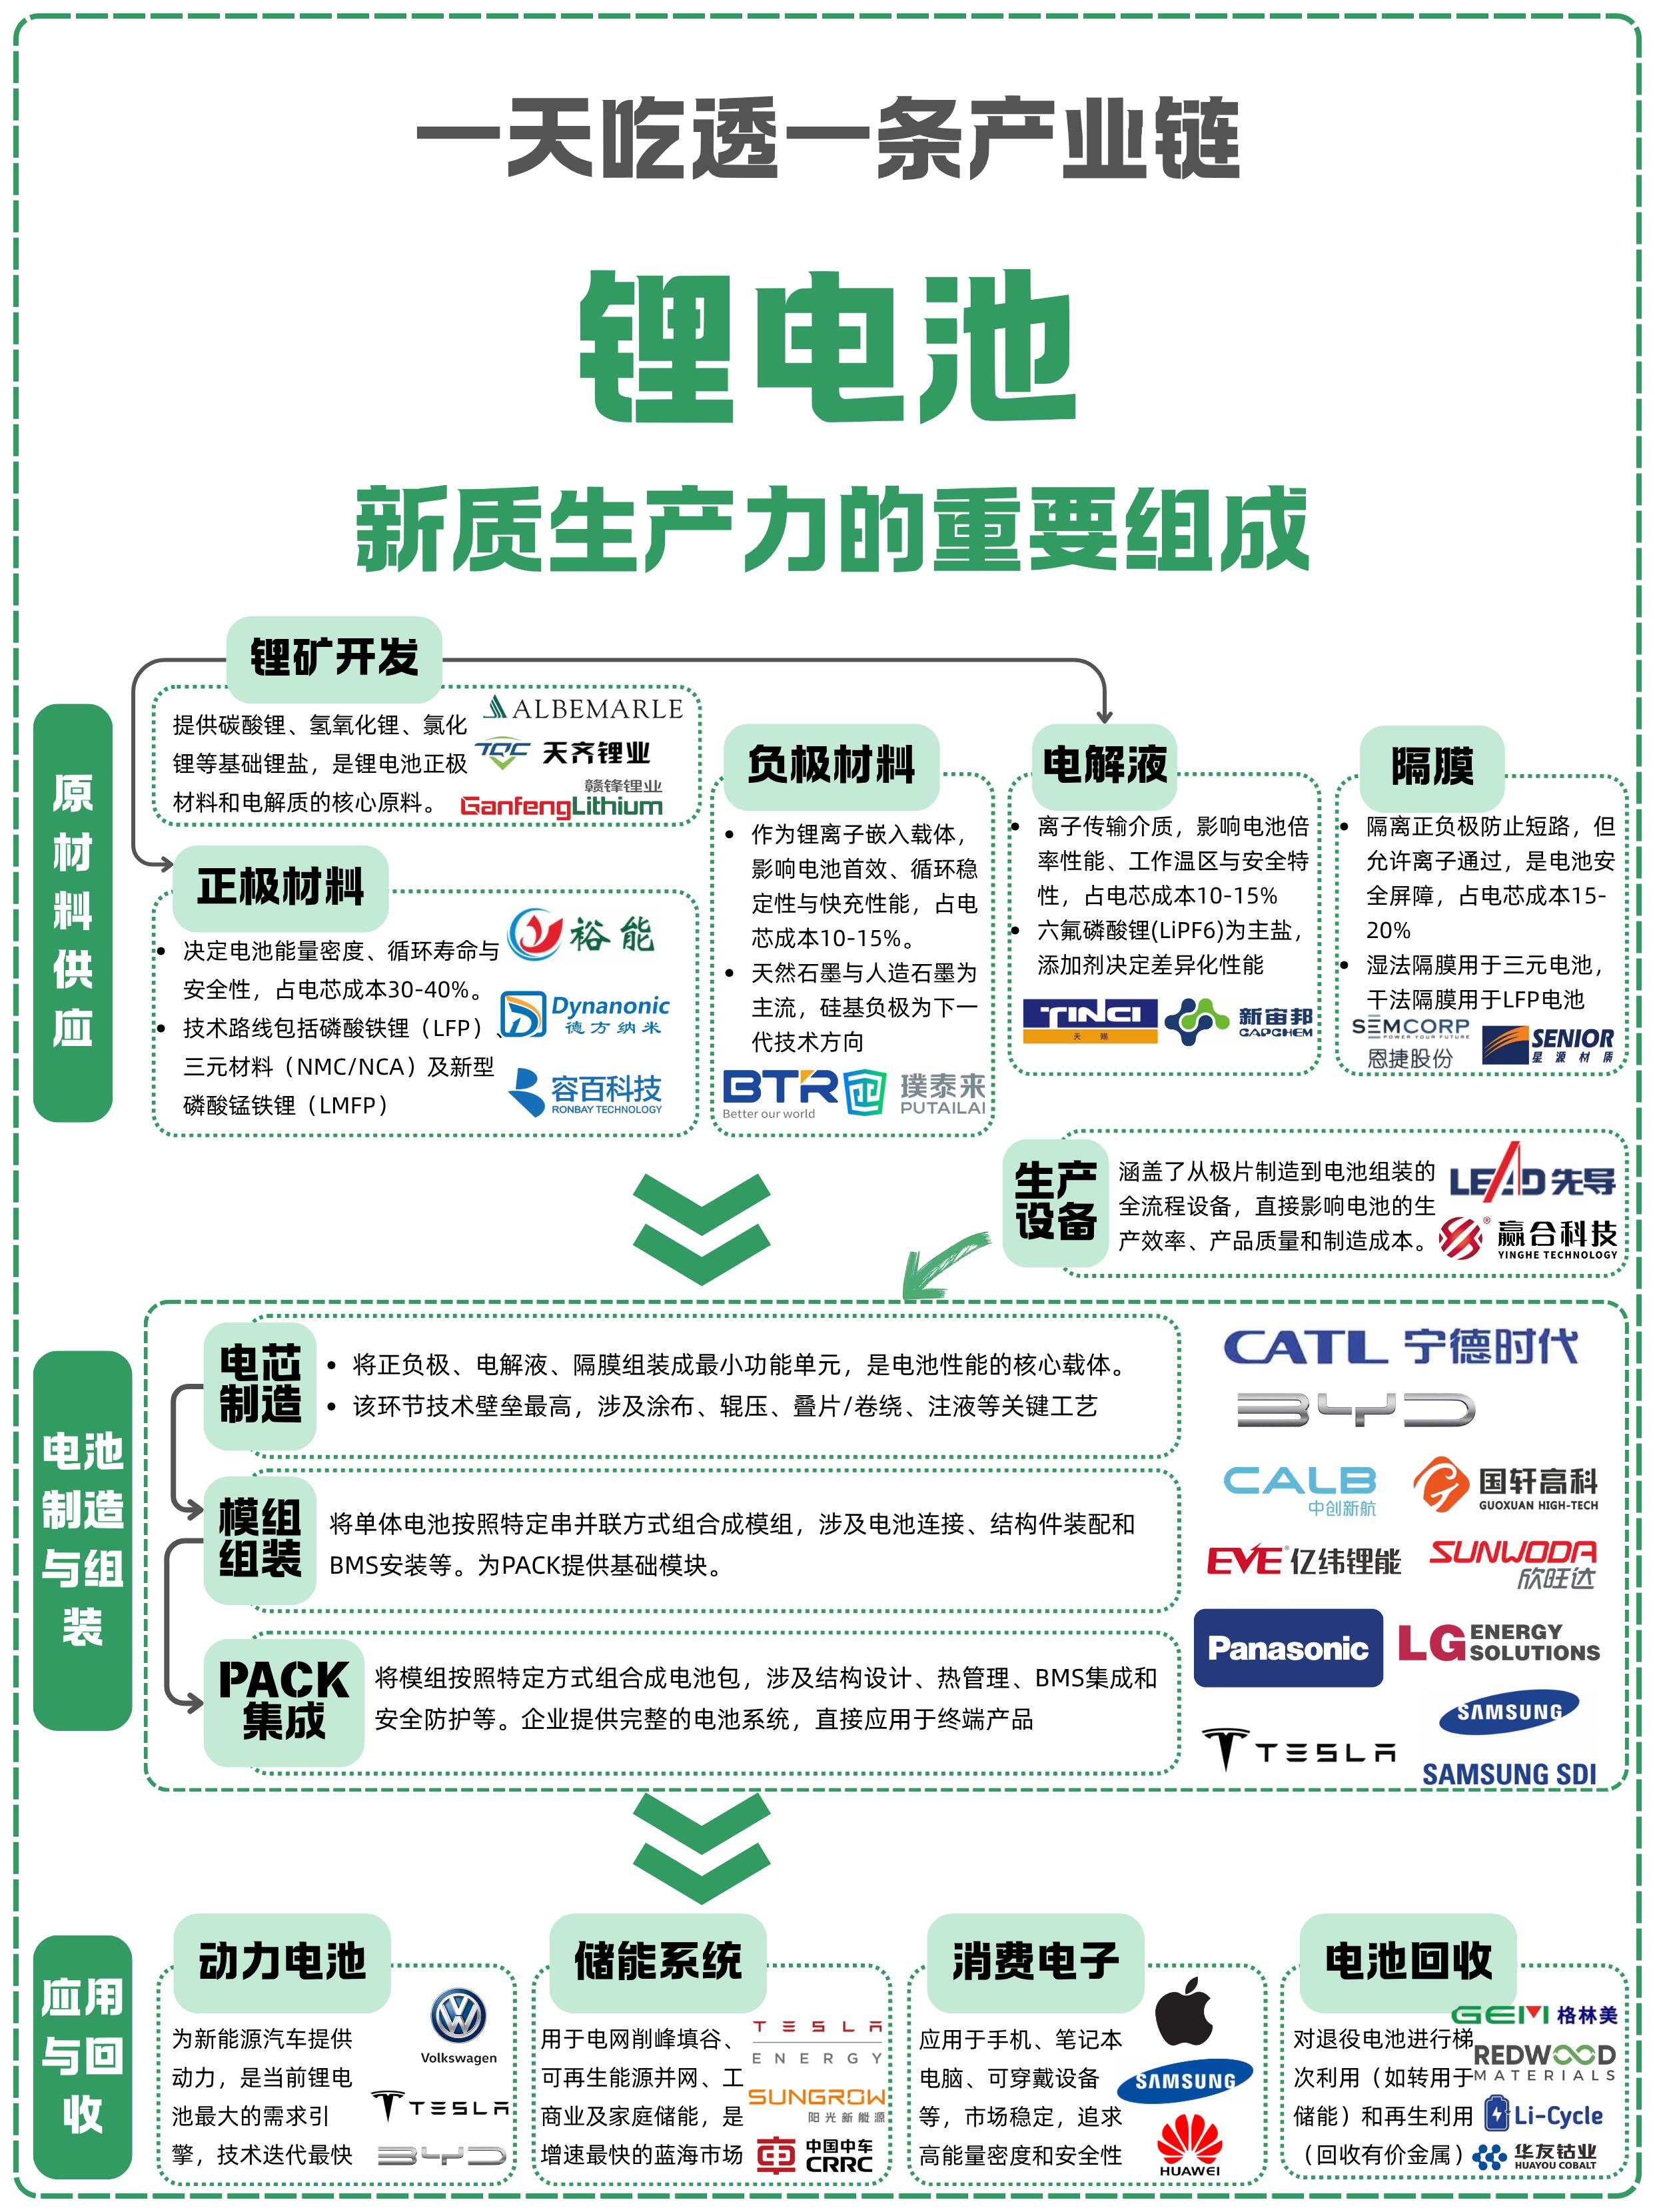
二、上游资源:镍钴锂的"卡脖子"与"反卡脖子"
三元锂的成本结构中,正极材料占比约38%,而正极材料的核心是镍、钴、锂。1 2025-2026年镍钴价格波动显著,三元材料价格波动幅度达21%,远高于磷酸铁锂的7%。
资源端的投资逻辑:
镍:高镍化是三元锂的必然方向(NCM811/9系占比已超70%),印尼湿法镍产能是核心变量。华友钴业等企业在印尼的镍资源布局,直接决定了成本竞争力。3钴:低钴/无钴化是行业共识,但短期内钴仍是高镍三元的关键稳定剂。钴价波动对三元成本影响显著,具备钴资源自给能力的企业抗风险能力更强。6锂:碳酸锂价格从2025年底的5.8万元/吨低点回升至13.5-15万元/吨区间,行业从过剩转向紧平衡。 锂资源自给率高的企业(如赣锋锂业)在成本传导中占据主动。
投资第二层逻辑:上游资源的"一体化程度"是三元锂企业的核心护城河。单纯做正极材料加工的企业议价能力弱,向上延伸至前驱体、矿产资源的垂直整合型企业才能穿越周期。
三、中游材料:高镍化、单晶化、固态化三条主线
高镍化:NCM6系占比从2025年的35%提升至2026年上半年的45%,811/9系成为高端主流。1 容百科技、当升科技在高镍/超高镍领域已实现吨级至百吨级量产,深度绑定宁德时代、卫蓝新能源等固态电池客户。3单晶化:单晶三元材料2025年产量37.3万吨,同比增长31.1%,在三元材料中占比提升至48.5%。1 单晶化解决了高镍材料在高电压下的结构稳定性问题,是提升循环寿命和电压耐受性的关键技术路径。
固态化:这是三元锂最大的"重生密码"。固态电解质不可燃,从根源上解决了三元锂热稳定性差的痛点;同时固态电池能量密度可达350-500Wh/kg,是传统三元的2-3倍。3 2026年半固态电池已进入小批量量产装车阶段,全固态预计2027年小规模上车、2030年大规模商用。
投资第三层逻辑:中游材料的投资机会不在"产能规模",而在"技术卡位"。高镍三元正极、单晶化工艺、固态电池专用材料(超高镍正极、富锂锰基、固态电解质)是三条确定性最高的技术主线。
四、下游应用:从乘用车到"新三样"
三元锂的下游正在从传统乘用车向三个新兴场景扩展:
高端乘用车:蔚来ET9、极氪001 FR等旗舰车型已搭载固态三元电池,续航突破1200km。3 25万元以上车型是三元锂的"利润池",磷酸铁锂在此区间被视为"变相减配"。2低空经济:eVTOL(电动垂直起降飞行器)对能量密度要求极高,三元锂+固态是唯一可行方案。当升科技的固态正极材料已导入eVTOL客户。
人形机器人与特种装备:高能量密度、宽温域、长循环的特种锂电需求稳步放量。
投资第四层逻辑:下游应用的"场景溢价"是三元锂维持高毛利的关键。不要只盯着乘用车销量,要关注低空经济、机器人等新兴场景的爆发节奏——这些场景对成本不敏感,对性能极度敏感,是三元锂的"天然主场"。
五、全球化:海外需求是三元锂的"第二增长曲线"
欧洲新能源乘用车中三元占比仍保持在60%以上,LG新能源、SK On等韩企2026年初在中国签下百亿元级三元正极长单。1 2026年3月中国三元正极材料出口量同比激增163%。7投资第五层逻辑:中国三元供应链对海外需求的刚性依赖正在加深。具备海外客户认证、海外产能布局能力的企业(如容百科技、当升科技、华友钴业)将受益于全球高端电动化进程。
六、风险与终局判断
主要风险:
磷酸锰铁锂(LMFP)快速渗透,12-20万家用车大批量装车,可能挤压中端三元空间
固态电池初期成本高,商业化节奏存在不确定性
欧美本土化产能建设+碳足迹/电池护照政策,对中国供应链出海形成壁垒
终局判断:欧阳明高院士和比亚迪廉玉波均判断,未来10-20年磷酸铁锂与三元锂将长期并行、错位竞争。4 三元锂不会消失,但会从"大众赛道"收缩为"高端赛道+新兴场景赛道"。投资三元锂产业链,本质是投资"高端化"和"下一代电池技术",而不是投资"总量增长"。
- 上一页:交流慢充技术建设迎来爆发期
- 下一页:以旧换新市场加速落地,这些企业最先受益
-
 从三元锂系统看新能源产业链投资逻辑
 一、先看格局:三元锂不是"被替代",而是"被分层"2026年国内动力电池市场,磷酸铁锂装车量占比稳定在80%-81%,三元锂维持在18%-20%。 如果只看这个数字,很容易得出"三元锂不行了"的结论——但这是误读。三元锂的真实逻辑已...
-
 从三元锂生态看新能源产业链投资逻辑
核心总判断:三元锂不是全市场通用底盘,而是高能量密度需求场景的专属主线。磷酸铁锂承接平价乘用车、储能的大规模放量,三元锂锚定高端长续航车型、海外市场、低空、机器人、半固态 / 固态电池前置赛道。三元生态的...
-
 三元锂现状安全问题受关注,如何保障?
三元锂现状安全问题受关注,如何保障主线:三元锂的核心矛盾,就是高镍路线能量密度高、续航长,但热稳定性偏弱;一旦出现内短路,容易触发连锁热失控。安全保障不是靠单一技术,是从电芯本征、包体隔离、热管理、BMS 管控、制造质控、使用运维六个层级层...
-
 三元锂汇总安全问题受关注,如何保障?
三元锂的安全焦虑确实存在,但 2026 年已经不能再用“三元锂=不安全”简单概括。新国标落地、材料改性、系统防护和 BMS 智能预警一起把门槛拉高了很多。关键不是只看能量密度,而是看电芯本征安全、系统热防护、BMS 预警、用车习惯四层是否都到位。 新国标已...
-
 2026年三元锂模式技术趋势展望
2026 三元锂技术趋势展望一句话总纲:液态高镍三元仍是 2026 主流,主线是高镍低钴 + 硅碳负极 + 800V 超快充;安全是第一约束,半固态三元开启小批量装车;三元不再和磷酸铁锂内卷性价比,而是锁定高端长续航、低温、高性能赛道,形成差异化共存格局36氪。定位:...
-
 三元锂方案回收:千亿级蓝海市场
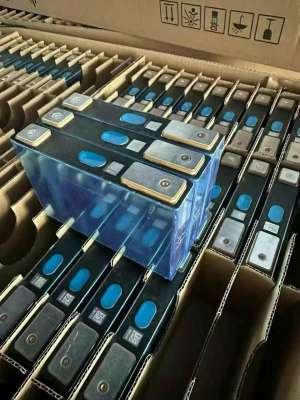
三元锂回收:动力电池回收里最赚钱的环节三元锂电池回收被称为“千亿级蓝海”,核心原因不是退役量大,而是金属价值高。每吨三元电池可提取约15公斤锂、200公斤镍、30公斤钴,有价金属含量超过40%,回收经济性远好于磷酸铁锂。 为什么三元锂回收更赚钱金属...