行业观察:以旧换新式驱动高质量发展
行业观察:以旧换新式驱动高质量发展
一句话核心:本轮以旧换新,早已不是简单刺激短期销量的救市工具,而是一套需求牵引供给、存量带动循环、标准引导产业的长效机制;通过淘汰高耗能、低技术存量产品,引导市场向绿色、智能、高品质方向迭代,打通 “换新销售 — 旧品回收 — 资源化再生” 的循环链路,服务高质量发展与新质生产力培育。
区分新旧两轮以旧换新:早年侧重拉动销量;本轮政策核心是“换优、换绿、换智能”,补贴设置能效、技术门槛,拒绝低水平内卷。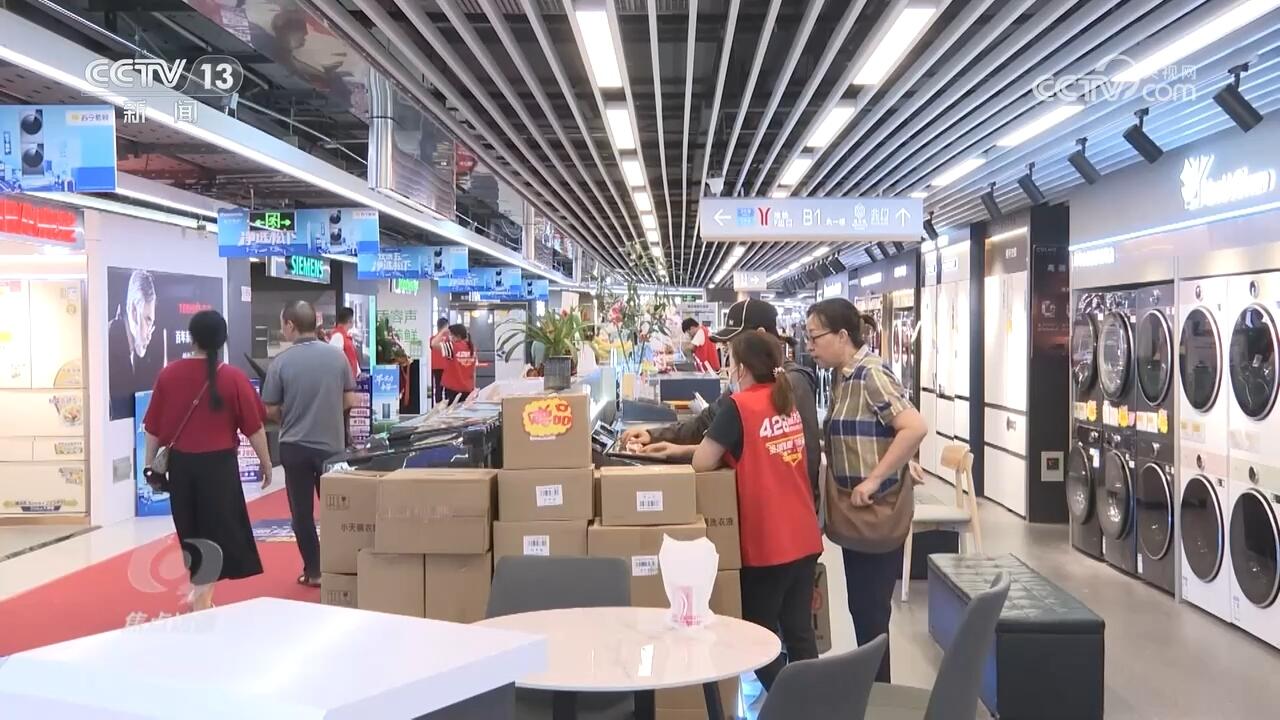
一、底层逻辑:三重价值,兼顾短期稳需求与长期转型
需求端:释放存量改善型消费,激活沉睡需求 汽车、家电、数码都属于长周期耐用消费品,大量产品尚能使用、但能耗高、智能化弱、安全隐患突出,消费者自发换新意愿低。补贴叠加旧机折价,降低换新决策成本,把潜在改善需求转化为有效订单。同时带动二手车流通、上门收运、检测评估等配套服务业扩容。
供给端:用市场订单倒逼产业结构升级 补贴定向倾斜一级能效家电、新能源汽车、智能终端,相当于用财政信号给产业划清升级方向:企业只有投向绿色、智能、高可靠性产品,才能匹配政策红利与市场需求,被动减少同质化低价厮杀。头部企业加大研发投入,高端化、智能化新品占比持续抬升,落后低效产品加速出清新华网。
循环端:打通城市矿山,补齐资源安全底座 以旧换新强制配套旧品溯源、规范回收,和动力电池回收、家电拆解产业深度联动。汽车三元锂电池、家电铜铝、稀土等资源进入正规拆解再生体系,减少非法小作坊污染,提升再生材料供给占比,降低国内对海外矿产资源的依赖,支撑双碳目标。这也是前面三元锂回收赛道爆发的重要需求源头。
二、产业链全景:一条贯通销售、回收、再生的长链条
上游:制造端(车企、家电厂、数码品牌),负责绿色智能新品供给;配套零部件、电池、芯片。中游(链条枢纽):
渠道方:车企 4S、家电连锁、电商平台,承接用户下单、旧机估价、上门回收;
回收 / 拆解企业:报废机动车拆解、家电拆解、电池资源化企业(格林美、邦普、天奇等);
服务配套:检测、物流、危废仓储、平台核验、金融分期;下游:再生材料回流上游制造、二手流通市场;监管侧:商务、发改、生态环境、市场监管,负责资金审核、防骗补、环保管控。
模式上分化两条路线:
品牌闭环模式:车企、家电品牌自建回收网络,旧品定向回流自有合作拆解商,溯源清晰;
平台撮合模式:电商、流通平台整合第三方回收商,覆盖面广,但货源混杂、分选成本更高。
三、当前落地格局与品类差异
汽车是最大盘:置换、报废两条路径并行,新能源是换新主力;置换补贴、报废补贴梯度设置,鼓励老旧燃油车退出,带动二手车流转 + 动力电池回收。 家电:补贴限定一级能效,空调、冰箱、洗衣机、热水器为主,推动高能耗老家电淘汰。 数码智能终端:手机、平板、智能穿戴,轻量化回收,重点带动消费电子循环。
地方执行上,全国统一基础品类,各地可自主扩围家装、厨卫、家具等,形成全国统一框架 + 地方差异化补充的格局中国政府网。
四、行业能力边界、现实痛点(延续一贯技术 / 产业边界框架)
居民收入与预期边界 补贴只是杠杆,不是永久托底。大件换新依然需要居民承担差价;收入预期偏弱时,用户倾向继续凑合用旧设备,政策撬动效果边际递减。同时普遍存在旧机估价偏低,用户心理落差大,抑制参与意愿中国政府网。
回收体系断点约束 回收网络城乡不均衡,县域、下沉市场上门收运能力不足;危废车辆进城、仓储场地、转运审批存在障碍;旧品跨渠道流转溯源难,部分旧品依然流向无资质灰色拆解渠道,环保风险持续存在中华人民共...。
市场秩序风险 “先涨价、后补贴”、刷单套补、虚构回收凭证是监管难点;部分商家用翻新机冒充新品,削弱政策惠民效果,监管核验、一物一码溯源体系建设压力大中国政府网。
产业结构性边界 以旧换新是存量置换,在很多场景属于替代型消费:新品卖出一台,旧品退出一台,不代表净新增消费总量;红利释放到一定阶段后,增速自然回落,不能长期依赖政策拉动。同时,回收资源化盈利本身有周期波动,电池、金属价格下行阶段,回收企业收旧积极性会下降。
政策周期边界 补贴资金是阶段性安排,属于引导而非永久机制。长期目标是培育自发的循环商业模式;一旦补贴退坡,能不能维持稳定的换新 + 回收闭环,考验产业链自身盈利能力。
五、竞争格局演变方向
品牌闭环优势持续放大 具备 “产品 + 回收 + 再生” 一体化布局的龙头,既能拿到换新订单,又能稳定掌握可溯源再生原料,形成差异化壁垒;单纯渠道商、零散回收商的价值被压缩。
数字化溯源成为标配能力 一物一码、旧机台账、交易联网核验,既是监管要求,也是区分正规和灰色渠道的门槛;平台数字化能力、订单调度能力越来越重要。
二手分级流通和再生资源化分层发展 成色尚可的旧车、旧家电进入二手市场流转;报废、无修复价值的进入拆解再生,最大化资源价值,避免一刀切全部破碎。
政策重心从 “放量” 转向提质长效 后续方向不是持续加码补贴,而是完善生产者责任延伸 EPR 制度,把回收责任固化在生产端,推动循环模式常态化。
六、小结
以旧换新驱动高质量发展,本质是存量经济时代的产业升级工具:不再单纯追求规模扩张,而是通过存量迭代,把能耗、安全、智能、循环等标准嵌入消费环节,牵引制造、流通、再生整条产业链向绿色化、高端化转型。
它的能力边界十分清晰:政策补贴是杠杆,解决意愿问题;但居民消费能力、下沉回收基建、循环产业盈利模型、市场监管能力,决定这套模式能走多远。短期看是大宗消费稳增长抓手,长期看,是构建国内大循环、培育循环产业、保障关键资源供给的长期制度安排。
- 上一页:三元锂行业回收:千亿级蓝海市场
- 下一页:二手车便捷电车保养选购技巧,小白也能看懂
-
 行业观察:以旧换新式驱动高质量发展
一句话核心:本轮以旧换新,早已不是简单刺激短期销量的救市工具,而是一套需求牵引供给、存量带动循环、标准引导产业的长效机制;通过淘汰高耗能、低技术存量产品,引导市场向绿色、智能、高品质方向迭代,打通 “换...
-
 以旧换新市场加速落地,这些企业最先受益
 政策进入全面释放期2026年全年2500亿元超长期特别国债支持消费品以旧换新的资金已全部下达,1—8月带动相关商品销售额达1.55万亿元,惠及2.08亿人次,补贴撬动比从2025年的1:7.8提升至1:10.3。 但需要清醒认识:这本质上是...
-
 以旧换新展望的新政来了,车主必看
以旧换新新政来了,车主必看新一轮汽车以旧换新政策落地,最大变化是从过去固定金额补贴,改成按新车价比例补贴,报废、转让置换两条通道分开核算,新能源车补贴力度明显更强,对手里老车的车主来说,是实实在在的窗口期。先分清两种方式,补贴差距不小...
-
 以旧换新大全正式实施,行业迎来变局
主线:新版汽车以旧换新细则全面落地,区分报废更新、置换更新两条路径,采用比例补贴 + 上限管控的新模式,不再是简单一次性促消费;它正在重塑新车定价策略、二手车流转、回收拆解、经销商服务链条,存量车市场从隐...
-
 以旧换新型密集出台,释放哪些信号?
2026 年以旧换新政策密集出台,释放的核心信号是:扩内需仍在发力,但重心从“广撒网”转向“精准滴灌”;从“单纯促消费”转向“绿色化、智能化、设备更新和产业升级协同”。 1. 资金已前置落地,稳消费意图明确2026 年消费品以旧换新全年 2500 亿元超长期特别...
-
 以旧换新发展正式实施,行业迎来变局
以旧换新正式落地实施,汽车行业迎来变局一句话总纲:本轮以旧换新从定额补贴升级为比例补贴、向新能源倾斜,核心逻辑不再是单纯拉动增量,而是盘活国内巨大汽车存量,加速老旧车出清、推动消费升级,重塑新车、二手车、报废拆解、电池回收全链条格局;换...