以旧换新体系正式实施,行业迎来变局
以旧换新体系正式实施,行业迎来变局
核心判断:本轮不是一次性补贴刺激,而是回收、流通、补贴、溯源、资源再生一体化的长效闭环体系落地,从单纯拉动新车零售,转向重塑汽车全生命周期产业链;需求端加速老旧存量出清、新能源置换渗透,供给端倒逼车企、经销商、拆解回收、电池再生重新分工,二手车、动力电池回收、循环材料赛道的价值权重显著抬升,和前面三元锂、补能基建、新车智能化配置主线形成联动。
一、本次体系和过往补贴最大差别
过去多是短期定额补贴、重新车销售、回收链条松散;新体系是“报废更新 + 转让置换” 双轨并行、比例制补贴、全流程线上留痕中华人民共...。补贴规则:
报废旧车买新能源:车价 12%,上限 2 万元;买 2.0L 及以下燃油:10%,上限 1.5 万
转让置换买新能源:车价 8%,上限 1.5 万元;买 2.0L 及以下燃油:6%,上限 1.3 万中华人民共...
统一线上平台核验、材料存证,旧车注销 / 过户、新车上牌强绑定,杜绝套补,地方补贴、厂家置换补贴可以叠加。本质变化:政策目标从短期冲销量,变成存量更新、淘汰高排放老旧车、打通动力电池循环、引导车型向绿色智能升级。
二、需求端变局:置换成为新车增长主力,价格带结构重构
购车决策逻辑改变,置换客户占比持续抬升。补贴叠加旧车残值,显著拉低 10–20 万主力新能源车型的实际入手成本,刚好对应前面聊到的便捷动力新车、标配 HUD、BSD 盲区监测的主力价位段;高镍长续航三元锂车型的吸引力放大,用户愿意借换新窗口升级长续航、800V 快充版本。
分层置换分化明显:老旧燃油车优先流向新能源;存量老新能源,一部分报废进入电池回收链路,一部分流入二手车流通。北方高寒地区用户置换意愿更强,利好低温性能更好的新一代三元锂车型。
低价走量车型红利被约束:按比例补贴 + 设置上限,避免低价车薅补贴,资金向具备技术附加值、智能化配置的车型倾斜,车企单纯拼低价的策略收益下降,产品力竞争回归前台。
三、产业链格局重构,四类主体迎来红利与压力
1、整车厂:置换运营能力变成新的核心能力
单纯靠产品已经不够,需要搭建官方置换通道、残值评估、上门收车、回收溯源一体化服务。头部车企把以旧换新当成获客主渠道,推出厂补叠加国补;中小品牌缺少二手车、回收网络,获客劣势进一步放大。同时倒逼产品定义向置换人群偏好倾斜:长续航、低电耗、标配安全感知配置(BSD、HUD)。
2、经销商:角色从卖车,转向全周期资产服务商
4S 店不再只做销售交付,承接旧车评估、过户、报废代办、补贴申领。优质门店的核心壁垒变成残值定价能力、回收渠道;不具备置换服务能力的网点客流被分流。二手车业务从副业,升级为和新车销售强绑定的刚需业务。
3、回收拆解 + 动力电池再生(最大增量赛道)
大量老旧新能源车进入报废周期,体系强制溯源,电池不能随意流入黑市。正规拆解厂、梯次利用、湿法冶金再生企业订单放量;三元材料镍钴锂价值高,闭环回收的经济性持续改善,和三元锂材料主线呼应。风险:小作坊、无资质回收被持续清退,合规门槛拉高,行业加速集中。
4、二手车流通平台
转让置换通道激活二手车流转,车源供给扩容;但监管趋严,车况、里程、电池健康度、事故记录溯源要求提升,透明化、检测能力成为平台门槛,非标车、调表车空间压缩。
四、联动前面报告主线的连锁影响
三元锂:大量早期三元老电池进入回收周期,再生原料供给增加,长期对冲镍钴资源波动压力;新一代高镍长续航车型成为置换升级首选。
补能格局:置换新增大量家庭新能源车主,带动交流慢充需求持续增长,社区共享慢充、有序充电、V2G 的长期价值进一步兑现;长途超充作为补充。
智能配置:置换用户更愿意升级安全、座舱配置,W-HUD、AR-HUD、BSD 盲点监测这类标配化配置,成为置换选车的重要加分项。
安全侧:老旧车辆、老旧动力电池淘汰,降低存量车的电气、热失控风险;电池全链路溯源,减少非法改装、黑电池带来的 IoT / 车载安全隐患。
五、核心风险与博弈点
补贴红利阶段性透支:集中释放置换需求之后,后续零售存在阶段性回落压力,车企不能长期依赖补贴拉动。
残值定价波动:短期旧车供给集中释放,二手车价格承压,会削弱车主置换意愿。
回收端盈利不均衡:燃油车拆解利润薄,盈利重心依赖动力电池;如果电池回收价格下行,拆解企业动力减弱。
执行链条复杂度高:跨区域材料核验、补贴到账周期、残值评估不统一,会影响用户体验;套补、虚假过户的监管对抗持续存在。
对燃油车的挤压:政策结构性倾斜新能源,燃油车置换补贴力度偏弱,燃油存量加速出清,燃油车企承压。
六、趋势总结
以旧换新体系落地,标志国内汽车市场正式从增量新车市场,转入存量置换主导的时代。短期直接拉动新能源销量、加速老旧车淘汰;中长期的核心价值,是建立起动力电池循环的闭环底座,支撑三元锂等高端电池路线长期可持续发展。竞争主线不再只比拼新车参数,而是整车厂、经销商能不能把 “旧车评估 — 回收溯源 — 补贴办理 — 新车交付 — 电池再生” 这一条链路跑通。
- 上一页:三元锂报告取得重大突破,续航不再是短板
- 下一页:冬季交强险注意事项,老司机经验分享
-
 以旧换新分析正式实施,行业迎来变局
以旧换新正式实施:从“普惠刺激”转向“精准提效”2026年消费品以旧换新政策已全面落地,核心变化是不再“人人等额补”,而是按价格比例、能效等级和产品类型精细化补贴。汽车、家电、数码智能产品、智能家居和适老化产品都在受益,但受益结构明显分化...
-
 以旧换新体系正式实施,行业迎来变局
核心判断:本轮不是一次性补贴刺激,而是回收、流通、补贴、溯源、资源再生一体化的长效闭环体系落地,从单纯拉动新车零售,转向重塑汽车全生命周期产业链;需求端加速老旧存量出清、新能源置换渗透,供给端倒逼车企...
-
 以旧换新产业正式实施,行业迎来变局
随着全国统一的汽车以旧换新细则落地,以旧换新从阶段性短期刺激政策,升级为一套常态化、全链条运转的产业机制。不再只是简单的 “卖旧买新、领补贴”,新车销售、二手车流通、报废拆解、动力电池回收、金融服务全部...
-
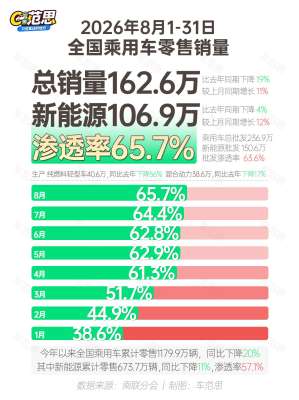 以旧换新助推新能源车渗透率加速提升
以旧换新正在把新能源渗透率推过“结构拐点”2026年以旧换新政策对新能源车渗透率的推动是真实的,但它的作用正在从“直接拉量”转向“加速燃油车退出、抬升新能源占比”。渗透率创新高,不能简单理解成“新能源车卖得越来越多”,也要看到燃油车收缩得更...
-
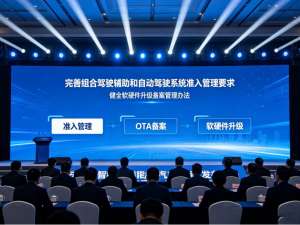 产业规划的新政来了,车主必看
(十五五智能网联新能源汽车产业规划,车主版解读)核心文件:工信部《智能网联新能源汽车产业发展 “十五五” 规划(2026-2030)》,不看长篇公文,直接讲买车、用车、充电、电池、智驾、二手车六大切身影响,车主重点收好。一、购...
-
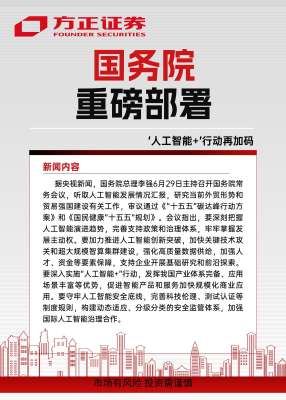 产业政策密集出台,释放哪些信号?
政策密集期释放的核心信号2026年9月下旬至10月,产业政策的密集程度明显提升,核心主线是“新质生产力”从概念走向制度化落地。 这轮政策不是大水漫灌式刺激,而是结构性、精准化的产业托底与升级。信号一:AI从“技术赛道”升级为“全产业基础设施”10月9日...