一文读懂传统车企的前世今生
一文读懂传统车企的前世今生
引言
一、前世:内燃机时代,传统车企如何崛起
1. 诞生:从手工作坊到流水线量产(1886–1940)
现代汽车诞生标志是 1886 年奔驰发明内燃机汽车,但早期汽车属于奢侈品,手工制造,产量极低,普通人无力购买。福特 T 型车的流水线生产模式,彻底改写行业。标准化零部件、流水线装配大幅压缩制造成本,汽车从贵族玩具变成大众消费品。这一阶段奠定传统车企底层逻辑:标准化大规模制造、供应链分工、整车集成。
随后欧洲、美国陆续诞生一批车企:通用、宝马、大众、标致、菲亚特等。车企不再只是组装车辆,开始自研发动机、变速箱、底盘,形成动力总成自研能力。
2. 黄金发展期:战后繁荣与全球化扩张(1945–1980)
二战结束后经济复苏,欧美居民消费能力提升,汽车进入家庭。车企快速扩产,车型矩阵不断丰富,轿车、SUV、MPV 品类逐步成型。日本车企(丰田、本田、日产)凭借精益生产、省油可靠的产品,在石油危机时代实现弯道超车。70 年代石油危机,大排量美式燃油车成本飙升,日系省油车型大举进入北美市场,全球化竞争正式拉开。 这个时代传统车企建立三大核心壁垒:
动力总成自研:发动机、变速箱调校与匹配能力;
整车底盘工程:悬架、制动、NVH、整车动力学标定;
全球化供应链、工厂制造体系、经销商渠道网络。
此时行业规则:车企定义整车,Tier1 供应零部件,经销商负责销售售后;产品迭代周期 3–5 年,以机械工程为核心。
3. 成熟稳定期:平台化造车,合资模式普及(1980–2010)
车企进入平台化架构时代,同一底盘平台可以衍生多款车型,摊薄研发成本。大众 MQB、丰田 TNGA 前身等平台思路陆续落地。国内市场,合资模式成为主流。海外传统车企和本土企业成立合资公司,把成熟燃油车型引入国内生产,快速占领国内乘用车市场。这段时期,传统车企的核心竞争维度:油耗、可靠性、底盘质感、空间、价格、售后网点。短板也开始埋下:整车电子架构偏向分布式,各个电控模块独立开发,软件能力弱;车辆只是机械产品,智能化不是核心方向。
二、今生:新能源浪潮下,传统车企遭遇颠覆式挑战(2010–至今)
电动车不是简单把发动机换成电机,而是从底层改变汽车的工程逻辑。新势力以软件定义汽车、集中式电子架构、智能座舱、自动驾驶切入市场,传统车企原有的优势,部分失效。
1. 原有优势弱化
发动机、变速箱技术储备,在纯电车型中直接闲置,多年积累的动力总成研发能力大幅贬值;
传统分布式电子电气架构,OTA 升级困难,软件迭代慢,和新势力快速 OTA 差距明显;
传统经销商模式,重销售、重维修,不适应线上订单、用户运营、订阅服务模式。
2. 传统车企的固有转型痛点
组织包袱重:庞大的燃油车业务是基本盘,大量产线、人员、供应链围绕燃油动力搭建,转型存在内部利益博弈;
开发周期长:传统整车项目开发周期普遍 3–4 年,而新势力迭代速度更快,快速响应市场;
软件基因不足:传统车企擅长机械工程,但软件团队规模、算法人才储备不足;
供应链路径依赖:长期合作的传统 Tier1,在车载算力、感知、AR-HUD、AVP 智能泊车等智能化零部件上起步偏慢。
3. 但不可忽视:传统车企依然手握难以短期替代的硬核能力
很多观点认为传统车企会被新势力彻底取代,这个判断过于片面。传统车企百年沉淀的核心能力,依旧是造车根基:
整车安全与底盘工程:车身结构、碰撞安全、悬架调校、整车 NVH、底盘控制,决定车辆基础行驶品质;
整车制造与质量管控:冲压、焊接、涂装、总装四大工艺,整车可靠性、耐久性、车规级验证体系;
成本管控与供应链管理:成熟供应链集群、大规模采购降本、零部件耐久验证;
售后渠道与用户体量:遍布全国的维修网点,成熟的备件供应体系;
整车法规、标定、可靠性测试体系:车辆需要上万项耐久、高低温、环境测试,这套验证体系需要数十年积累。
4. 转型路线分化(当前格局)
彻底重构平台:大众 MEB、丰田 e-TNGA、现代 E-GMP 等纯电专属平台,独立开发纯电架构,隔离燃油业务干扰;
油电同平台过渡方案:部分车企基于燃油底盘改造兼容混动 / 纯电,优势是投入小、见效快;短板是架构先天受限,智能化拓展能力弱;
混动作为过渡主力:丰田 THS、本田 i-MMD、比亚迪 DM-i(比亚迪从传统车企转型),依托混动稳住燃油车基本盘,逐步向纯电过渡;
软件组织改革:成立独立软件中心、智能驾驶子公司,自研车载 OS、智驾算法,补齐软件短板,布局 NOA、AVP 代客泊车、AR-HUD 等智能功能。
三、传统车企 vs 造车新势力,核心差异总结
表格
维度传统车企造车新势力
起家根基机械工程、底盘、动力总成、整车制造软件、智能座舱、自动驾驶、用户运营
开发理念硬件优先,软件配套硬件软件定义汽车,硬件服务软件
迭代节奏整车项目周期长,版本迭代偏保守快速 OTA,功能持续迭代
优势整车可靠性、底盘功底、制造、售后、成本控制智能化交互、空间感知、订阅服务
短板软件迭代慢,组织笨重,创新决策链条长整车制造、耐久验证、供应链积累时间短
行业共识:不是一方消灭另一方,而是互相融合。新势力需要学习传统车企的整车工程与质量管控;传统车企需要补齐软件、智驾、用户运营短板。
四、未来展望:传统车企将走向何方
业务结构转型:燃油业务逐步收缩,新能源成为增长主力 燃油车不会瞬间消失,会长期作为现金流业务,利润逐步收窄;资源持续向纯电、混动、储能方向倾斜。800V 高压平台、车载 OBC、电池系统、AR-HUD、L4 限定场景 AVP 代客泊车,成为传统车企智能化赛道重点布局方向。
企业定位变化:从 “硬件制造商” 转向 “移动空间服务商” 传统车企不再只是卖车,开始探索车辆全生命周期价值:OTA 软件订阅、V2G、车联网服务、智能泊车服务。硬件利润逐步压缩,软件服务成为新增收入来源。
供应链关系重塑 过去主机厂主导,Tier1 提供成套模块;未来走向软硬件解耦。车企自研整车架构、算法,零部件分层采购,光学、车载算力、传感器等细分国产零部件厂商获得更多定点机会,对应前面 HUD、车载电源产业链机会。
行业集中度提升 转型能力分化,强者恒强。具备资金、研发实力,能平衡燃油基本盘与新能源转型的头部传统车企持续做大;中小传统车企转型投入不足,会逐步被并购或退出市场。
五、总结
传统车企的前世,是内燃机时代机械工程与大规模制造的胜利;今生,是在电动化、智能化浪潮下艰难的自我革新。传统车企最大资产不是发动机工厂,而是整车集成、底盘工程、安全耐久、制造质量与全球供应链;最大短板是软件迭代、组织机制与数字化思维。未来汽车行业不再简单划分 “传统车企” 和 “新势力”,最终胜出的,是同时拥有顶尖整车制造能力 + 成熟软件与空间智能能力的企业。
- 上一页:二手车常见问题解答与避坑指南
- 下一页:花多少钱能买到优缺点?
-
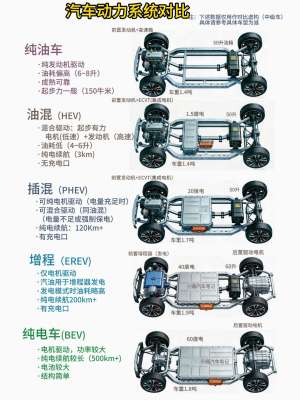 盘点便捷混合动力领域不可错过的五大看点
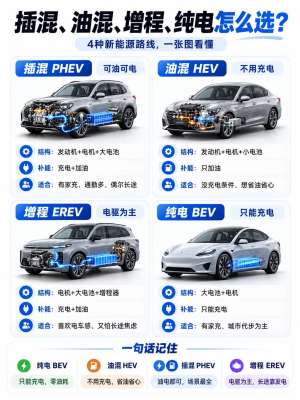
2026年混合动力领域不可错过的五大看点看点一:混动已从“过渡方案”升级为长期主流路线2026年混动车型(含插混与增程)销量占比已达52.3%,首次超过纯燃油车。 行业共识明确:到2035年传统能源乘用车将全面混动化,混动与纯电将长期并行共存。 混动不再是“等纯...
-
 便捷氢能源车最新动态,行业风向标已现
核心判断:这里的便捷氢能,不是传统 70MPa 高压重卡、高端乘用车,而是以低压固态储氢、换氢优先、轻量化、低建站门槛为主线的轻量化燃料电池方案;风向已经从 “追逐长续航大储氢罐”,转向降低加注 / 换氢门槛、降低...
-
 便捷新能源车进入快车道,投资者如何把握?
 摘要"便捷新能源车"(高频充电、超充补能、智能驾驶、快速 OTA 迭代、购置 / 以旧换新政策放量的新能源乘用车)正处在销量放量、技术升级、政策驱动的多重共振期。对投资者而言,机会既在整车,更在产业链上游与配套...
-
 2026年便捷插电混动销量再创新高
2026年插混销量:出口创新高,国内零售承压2026年插电混动确实处在高位,但说“销量再创新高”要分口径看。厂商批发端仍保持增长,国内终端零售端其实是明显下滑的。国内零售承压,出口成为主要增量2026年上半年,插电混动乘用车厂商批发销量达到199.7万辆,...
-
 最新趋势:便捷增程电车市场迎来新机遇
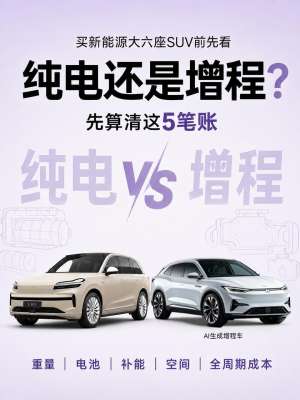
先把数据说在前面:2026 年增程车整体大盘其实在收缩 —— 上半年批发约 50.4 万辆,同比下滑 13.1%,是纯电、插混、增程三条新能源路线里唯一 "批零双降" 的,市场份额从 2024 年的 10.7% 一路掉到 6-7%。但 "整体收缩" 不等于 "...
-
 使用成本最新动态,行业风向标已现
使用成本最新动态:行业风向标已现2026年汽车使用成本最大的变化,不是“电车比油车省多少”,而是成本核算方式从单项对比,转向全生命周期、数据化、合规化核算。能源费、保养、保险、年检、电池健康度、保值率,正在被统一进同一张账本。能源成本:家充...