便捷氢能源车最新动态,行业风向标已现
便捷氢能源车最新动态,行业风向标已现
核心判断:这里的便捷氢能,不是传统 70MPa
高压重卡、高端乘用车,而是以低压固态储氢、换氢优先、轻量化、低建站门槛为主线的轻量化燃料电池方案;风向已经从 “追逐长续航大储氢罐”,转向降低加注 /
换氢门槛、降低安全管控压力、优先落地封闭场景 +
高寒场景,不再是纯实验室技术,进入小批量商业化验证期,但短期不会直接和主流锂电新车正面厮杀,是差异化补位路线。
一、标志性新动态:固态储氢是便捷化的核心突破口
过去氢能最大痛点就是高压储氢:70MPa 气瓶、加氢站审批严、土建成本高、民用普及很难,这也是氢能乘用车一直很难便捷落地的根源。本轮变化集中在稀土基固态储氢(常温常压吸放氢),像海绵储氢,不再依赖高压压缩:
低压罐体抗冲击更好,撞击不容易瞬间爆喷,安全门槛下放,适合两轮、微型车、低速配送车、园区小车;包头等地氢能共享两轮已经落地,80g 氢续航 80–90km,采用集中换氢模式,30 秒换瓶,用户端不用接触加氢设备,和换电逻辑类似。
乘用车侧,红旗固态储氢氢能样车落地,17.8kg 储氢、CLTC 约 680km,整套系统集成度提升,罐体布置更灵活,不再挤占大量座舱空间。
路线分化:高压 70MPa 主打长途干线重卡;固态储氢 = 便捷路线主力,面向短途高频、高寒、封闭园区。
关键体验优势(和三元锂纯电对比):低温衰减很小,北方冬季续航折损远低于锂电池;补能速度快,换氢几十秒,不存在长时间充电等待,没有有家充的硬性要求。
二、交付模式进化:从加氢站依赖,走向 “换氢优先、分布式供氢”
这是 “便捷” 真正的底层变革,也是最重要的风向标:传统路线:车开到固定加氢站,高压加注,站点极少,用户极不便捷;新便捷路线:气瓶标准化、集中充氢、网点换氢。
运营方建中心加氢母站,统一给储氢瓶充氢;小区门口、驿站、园区网点只做换瓶柜,不用复杂高压加氢设备,审批、土建、投资大幅降低;
用户到点直接换氢瓶,流程和共享电池换电一致,对用户来说门槛最低;
适配 Deployment 工程思路:氢能系统做成模块化,燃料电池堆、储氢瓶、BOP 独立可替换,运维、故障隔离、OTA 调度和边缘 AI 感知打通。
短板:这套模式天然适合运营车辆(共享两轮、配送、园区车、网约车),私家车私有储氢瓶流转、年检、溯源监管体系还在搭建,私家车普及节奏会慢很多。
三、场景分层:不是全面替代锂电,而是精准补缺口
当前落地优先级非常清晰: ✅ 优先场景(商业化跑最快):高寒城市两轮、同城配送、厂区 / 矿区巡检车、港口园区低速车、冷链短途车;冬季低温痛点突出、停留分散、不方便装交流慢充。 ✅ 中长期试点:网约车、公务通勤小车; ❌ 短期不适合:普通家用私家车。储氢瓶监管、标准化、换氢网点密度、氢价,三重约束还没打通。
和前面报告主线联动:
和三元锂互补:三元锂主打家用长续航、800V 快充;便捷氢能主打低温高频、不想充电、封闭运营场景;
和交流慢充对比:慢充适合有家充、过夜;氢能换氢适合无固定车位、北方冬天、高频出车;
安全侧:固态储氢降低爆炸风险,但新增储氢瓶溯源、储运流转、换氢柜 IoT 安全、气瓶防伪、防止篡改的新课题;
以旧换新:未来老旧燃油配送车、两轮车置换,会出现氢能置换选项,但短期补贴力度弱于新能源锂电。
四、产业链机会与投资逻辑变化
赛道分成三层,价值逻辑完全不同:
储氢材料(核心弹性环节):稀土储氢合金、固态储氢罐体,是便捷氢能独有的增量,区别于传统高压气瓶产业链;现在处于从小试到量产爬坡阶段。
小型风冷燃料电池电堆(千瓦级):轻量化、简化水热管理,适配微型车、两轮,不用复杂水冷系统,降低整车成本。
换氢运营平台:气瓶调度、资产溯源、氢瓶循环 SaaS,类似换电运营,壁垒在于网点资源、气瓶资产池、危化品运营资质,属于重资产运营。
投资层面重要提醒:便捷氢能是场景型机会,不是普适乘用车主线机会。重卡氢能已经跑了多年,而固态便捷路线还处在试点验证期,保有量天花板短期很低;绿氢成本、气瓶循环折旧、危化品监管政策,是最大变量。国家试点目标到 2030 年燃料电池整车保有量力争 10 万辆,重心依然是商用车干线,便捷微型氢能是配套探索方向中华人民共...。
五、现存硬卡点(风向标不等于马上爆发)
单位储氢密度短板:固态储氢质量密度低于 70MPa 高压瓶,同样体积续航更短,不适合长途自驾;
储氢瓶流转监管:氢属于危化品,跨区域流转、年检、报废、回收体系还不完善;
氢价成本:当前终端氢价偏高,只有规模化运营、绿氢降本之后,才能和锂电运营成本打平;
标准碎片化:换氢瓶接口、规格不统一,各家自成体系,很难跨品牌互通,制约网点扩张。
六、一句话总结风向
便捷氢能的风向标,本质是放弃 “私家车加氢” 的艰难路线,走固态储氢 + 标准化换氢,从运营低速、高寒短途场景切入。它不是锂电的颠覆者,而是补全锂电在低温、无充电条件场景的方案;短期看运营资产、材料、换氢设备机会,家用乘用车大规模普及还需要很长周期。
- 上一页:冬季交强险注意事项,老司机经验分享
- 下一页:便捷新车发布续航实测,结果出乎意料
-
 盘点便捷混合动力领域不可错过的五大看点
2026年混合动力领域不可错过的五大看点看点一:混动已从“过渡方案”升级为长期主流路线2026年混动车型(含插混与增程)销量占比已达52.3%,首次超过纯燃油车。 行业共识明确:到2035年传统能源乘用车将全面混动化,混动与纯电将长期并行共存。 混动不再是“等纯...
-
 便捷氢能源车最新动态,行业风向标已现
核心判断:这里的便捷氢能,不是传统 70MPa 高压重卡、高端乘用车,而是以低压固态储氢、换氢优先、轻量化、低建站门槛为主线的轻量化燃料电池方案;风向已经从 “追逐长续航大储氢罐”,转向降低加注 / 换氢门槛、降低...
-
 便捷新能源车进入快车道,投资者如何把握?
 摘要"便捷新能源车"(高频充电、超充补能、智能驾驶、快速 OTA 迭代、购置 / 以旧换新政策放量的新能源乘用车)正处在销量放量、技术升级、政策驱动的多重共振期。对投资者而言,机会既在整车,更在产业链上游与配套...
-
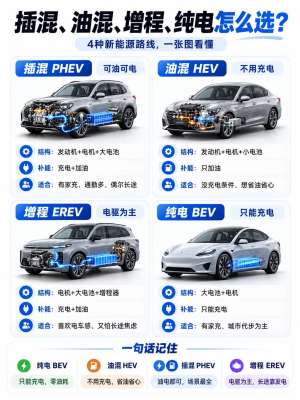 2026年便捷插电混动销量再创新高
2026年插混销量:出口创新高,国内零售承压2026年插电混动确实处在高位,但说“销量再创新高”要分口径看。厂商批发端仍保持增长,国内终端零售端其实是明显下滑的。国内零售承压,出口成为主要增量2026年上半年,插电混动乘用车厂商批发销量达到199.7万辆,...
-
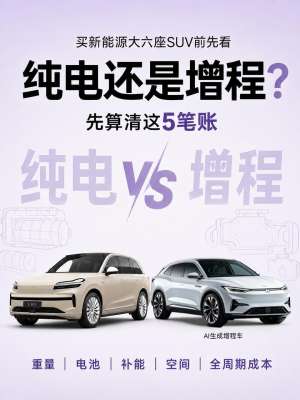 最新趋势:便捷增程电车市场迎来新机遇
先把数据说在前面:2026 年增程车整体大盘其实在收缩 —— 上半年批发约 50.4 万辆,同比下滑 13.1%,是纯电、插混、增程三条新能源路线里唯一 "批零双降" 的,市场份额从 2024 年的 10.7% 一路掉到 6-7%。但 "整体收缩" 不等于 "...
-
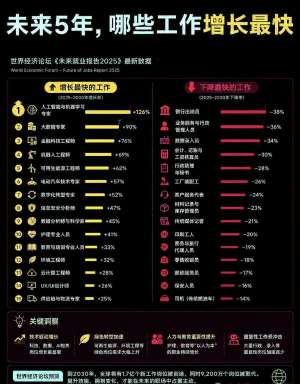 使用成本最新动态,行业风向标已现
使用成本最新动态:行业风向标已现2026年汽车使用成本最大的变化,不是“电车比油车省多少”,而是成本核算方式从单项对比,转向全生命周期、数据化、合规化核算。能源费、保养、保险、年检、电池健康度、保值率,正在被统一进同一张账本。能源成本:家充...