2026年便捷插电混动销量再创新高
2026年插混销量:出口创新高,国内零售承压
2026年插电混动确实处在高位,但说“销量再创新高”要分口径看。厂商批发端仍保持增长,国内终端零售端其实是明显下滑的。
国内零售承压,出口成为主要增量
2026年上半年,插电混动乘用车厂商批发销量达到199.7万辆,同比增长4.6%;但国内终端零售销量为115.5万辆,同比下滑27.6%。
更明显的变化在出口:上半年插混出口84.5万辆,同比增长153.9%,呈现“国内冷、海外热”的分化。也就是说,2026年插混的“高景气”,很大程度来自海外市场和厂商批发口径,而不是国内终端零售全面爆发。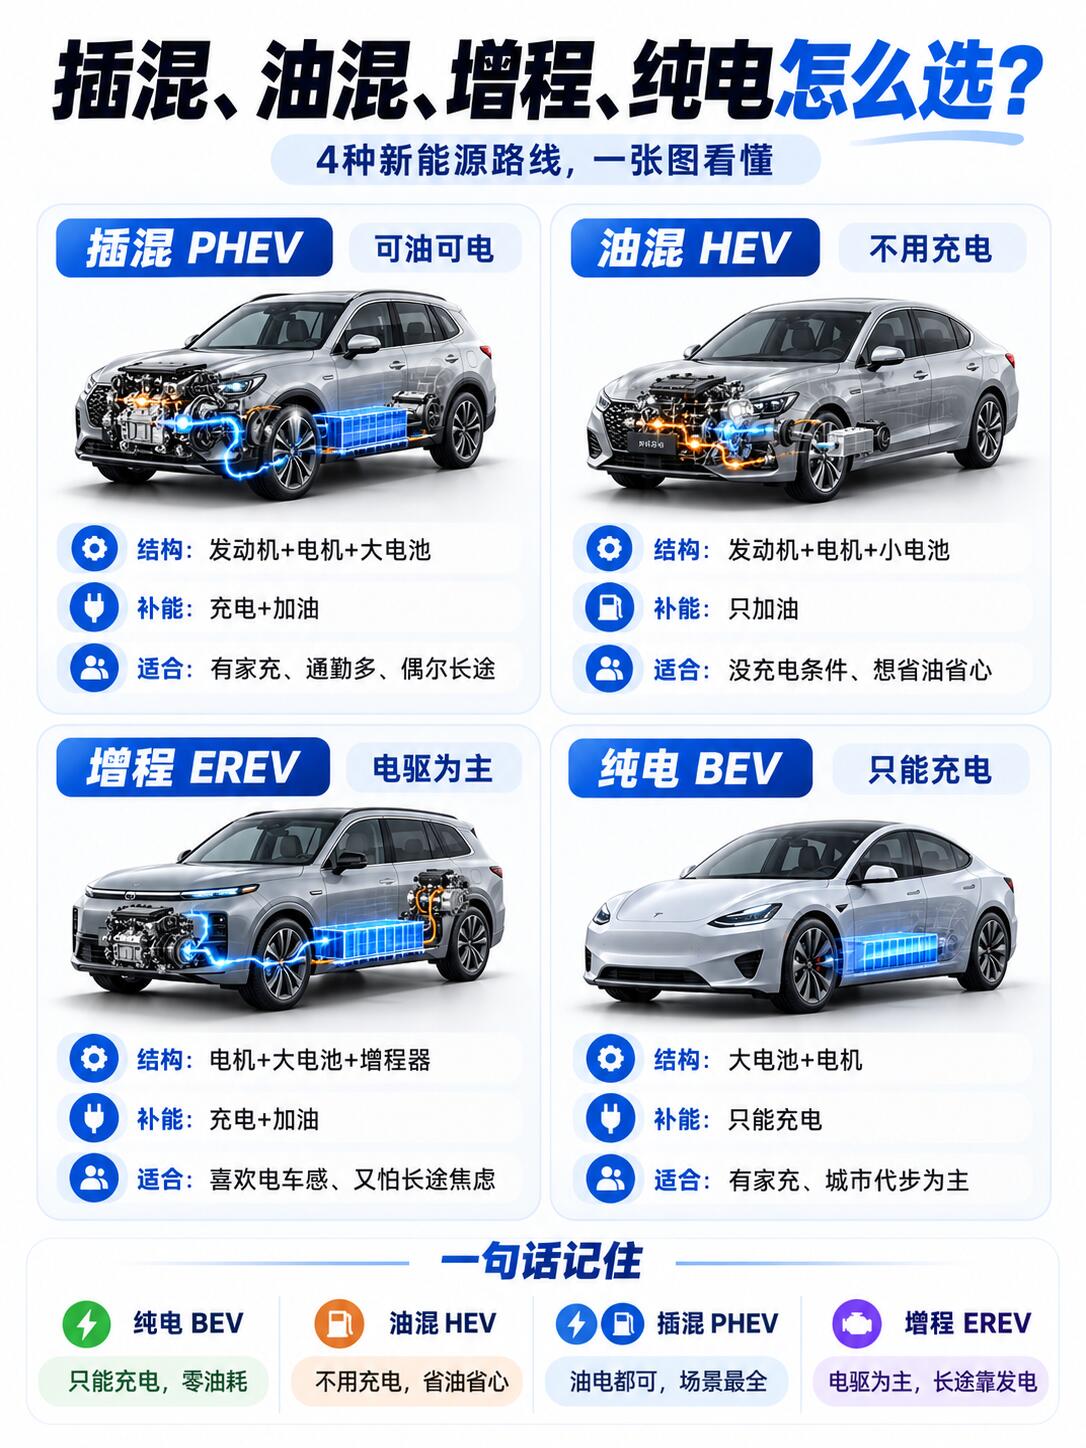
为什么会出现这种分化
国内零售下滑的原因:
纯电续航和快充能力提升,800V平台普及后,纯电车型的里程焦虑明显缓解;
增程车型分流了一部分家用客户,尤其25万元以上市场;
2026年起新能源购置税改为减半征收,插混享受优惠需要满足更长纯电续航和更低亏电油耗门槛,部分入门车型竞争力下降;
插混保有量基数已经较高,早期换购需求释放后,增速自然放缓。
出口增长的原因:
海外充电基础设施仍不均衡,插混“可油可电”优势更明显;
中国插混在油耗、成本、配置和智能化上具备明显竞争力;
比亚迪、吉利、长城等品牌在东南亚、拉美、中东、欧洲等市场加速布局。
市场格局:头部集中,自主品牌主导
插混市场头部集中度很高。2026年上半年,方程豹钛7、比亚迪宋Pro新能源、秦PLUS等车型仍占据销量前列,自主品牌几乎垄断主流市场。合资品牌插混产品在国内终端表现普遍偏弱,部分车型月销仅几百甚至几十台。
后续判断
插混不会快速退出,它仍然是覆盖无家充用户、长途高频用户和下沉市场的重要路线。但2026年的主旋律不是“全面再创新高”,而是国内零售调整、出口补位、技术门槛提高、头部品牌进一步集中。如果看购车决策,插混依然值得考虑,但不能只看“可油可电”这一个卖点,更要看纯电续航、亏电油耗、智驾能力和实际家充条件。
- 上一页:异地二手车评估要注意哪些问题?
- 下一页:编辑推荐:便捷新车内饰值得购买的三个理由
-
 盘点便捷混合动力领域不可错过的五大看点
2026年混合动力领域不可错过的五大看点看点一:混动已从“过渡方案”升级为长期主流路线2026年混动车型(含插混与增程)销量占比已达52.3%,首次超过纯燃油车。 行业共识明确:到2035年传统能源乘用车将全面混动化,混动与纯电将长期并行共存。 混动不再是“等纯...
-
 便捷氢能源车最新动态,行业风向标已现
核心判断:这里的便捷氢能,不是传统 70MPa 高压重卡、高端乘用车,而是以低压固态储氢、换氢优先、轻量化、低建站门槛为主线的轻量化燃料电池方案;风向已经从 “追逐长续航大储氢罐”,转向降低加注 / 换氢门槛、降低...
-
 便捷新能源车进入快车道,投资者如何把握?
 摘要"便捷新能源车"(高频充电、超充补能、智能驾驶、快速 OTA 迭代、购置 / 以旧换新政策放量的新能源乘用车)正处在销量放量、技术升级、政策驱动的多重共振期。对投资者而言,机会既在整车,更在产业链上游与配套...
-
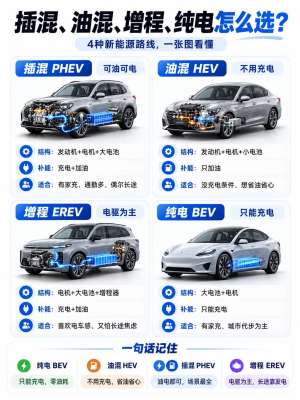 2026年便捷插电混动销量再创新高
2026年插混销量:出口创新高,国内零售承压2026年插电混动确实处在高位,但说“销量再创新高”要分口径看。厂商批发端仍保持增长,国内终端零售端其实是明显下滑的。国内零售承压,出口成为主要增量2026年上半年,插电混动乘用车厂商批发销量达到199.7万辆,...
-
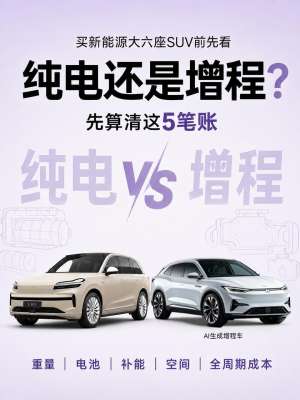 最新趋势:便捷增程电车市场迎来新机遇
先把数据说在前面:2026 年增程车整体大盘其实在收缩 —— 上半年批发约 50.4 万辆,同比下滑 13.1%,是纯电、插混、增程三条新能源路线里唯一 "批零双降" 的,市场份额从 2024 年的 10.7% 一路掉到 6-7%。但 "整体收缩" 不等于 "...
-
 使用成本最新动态,行业风向标已现
使用成本最新动态:行业风向标已现2026年汽车使用成本最大的变化,不是“电车比油车省多少”,而是成本核算方式从单项对比,转向全生命周期、数据化、合规化核算。能源费、保养、保险、年检、电池健康度、保值率,正在被统一进同一张账本。能源成本:家充...