最新趋势:便捷增程电车市场迎来新机遇
最新趋势:便捷增程电车市场迎来新机遇
先把数据说在前面:2026 年增程车整体大盘其实在收缩 —— 上半年批发约 50.4 万辆,同比下滑
13.1%,是纯电、插混、增程三条新能源路线里唯一 "批零双降" 的,市场份额从 2024 年的 10.7% 一路掉到 6-7%。但 "整体收缩" 不等于
"没有机会",真正的新机遇恰恰藏在这种大盘调整里。下面分清楚:哪些是被淘汰的旧叙事,哪些是真正的新机会。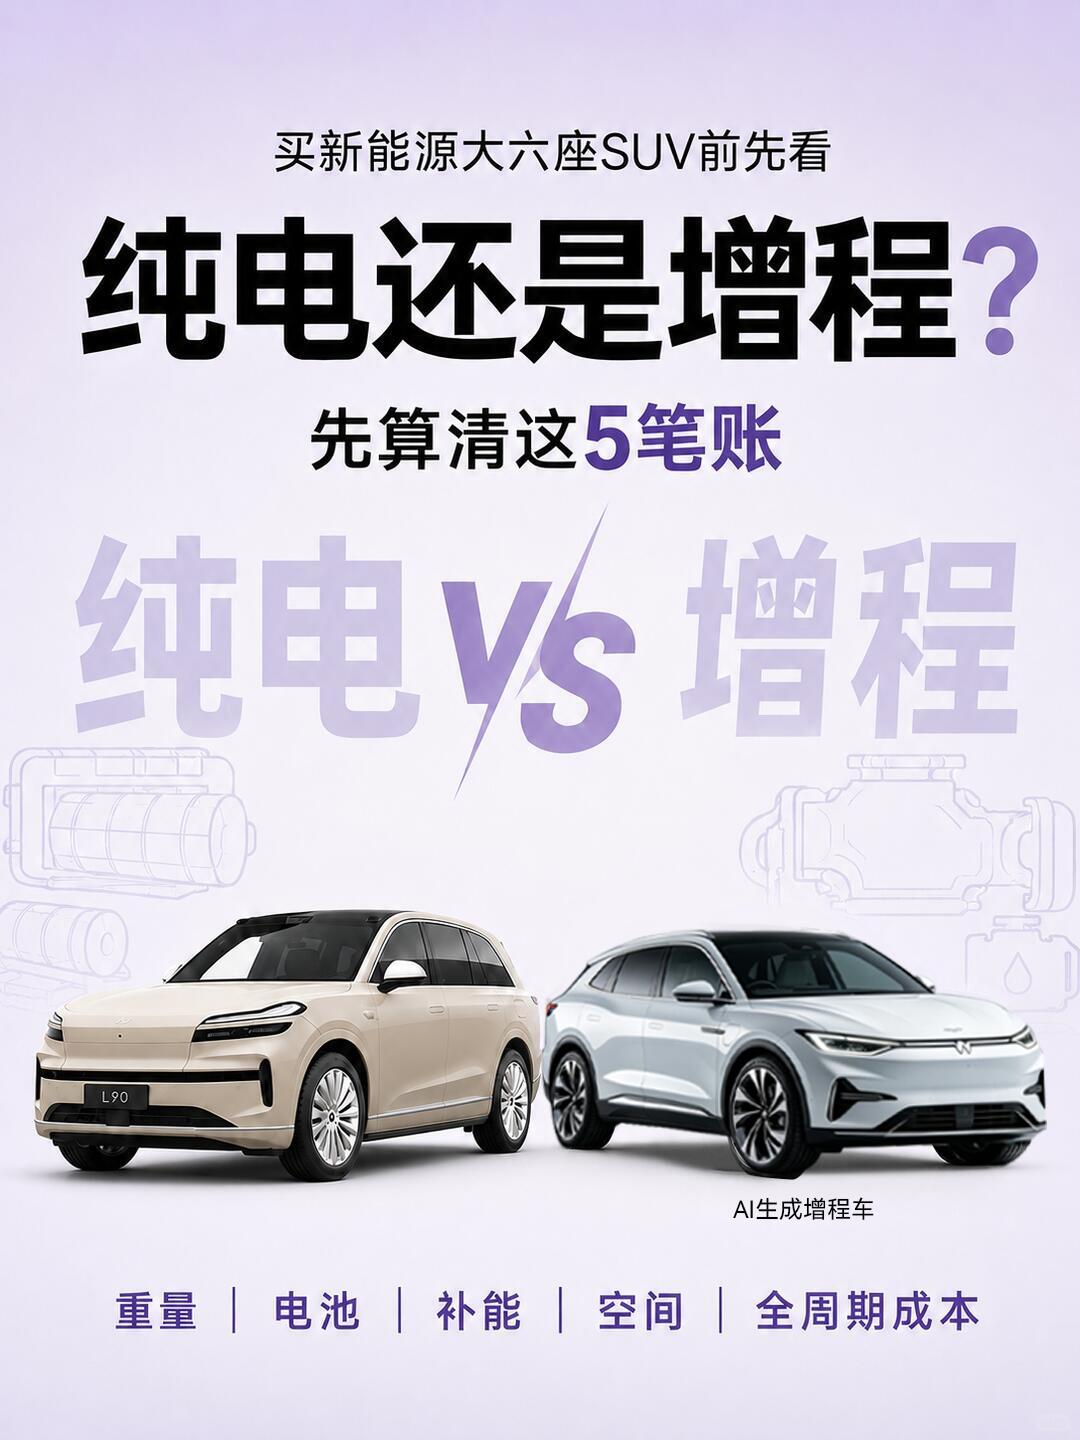
一、为什么大盘在缩?旧增程的红利吃完了
过去增程能火,靠的是一个朴素逻辑:城里当电车开(通勤纯电),长途当油车开(不焦虑),结构简单、坐着像电车。但 2026 年这个逻辑站不住了,原因有三:
第一,插混 DHT 把增程的价格护城河打穿了。 插混发动机可以直驱车轮,高速馈电油耗比增程低 12-18%,结构成本还更低。比亚迪、吉利、长城、奇瑞把插混打到 10 万级,用户一算账 —— 同样的价格,插混纯电续航更长、高速更省油,凭什么选增程?
第二,理想这个最大基本盘在退潮。 理想作为增程赛道的开创者,2026 年上半年 L 系列销量同比暴跌七成,自己都在转纯电 + 增程双线。老大哥滑坡,整个赛道的心智光环在褪色。
第三,纯电基建补上来了。 充电网络加密、800V 高压快充普及,纯电的长途体验在快速改善,增程 "没有充电条件才能用" 的刚需场景在缩小。
所以,25-50 万中大型 SUV 这个增程老主场正在变成红海—— 问界 M6/M7、理想 L 系列、魏牌、深蓝在这个区间里贴身肉搏,2026 年 1-8 月销量前二十名里没有一款车累计零售破 5 万。
二、真正的新机遇:三个结构性方向
大盘在缩,但钱和机会在往三个新方向集中。
方向一:10-15 万 "便捷增程" 下探 —— 把增程从豪车拉到家用区间
这是 2026 年最明显的新变量。埃安 i60 把增程打到 10.28 万起,210 公里纯电续航、1240 公里综合续航、亏电油耗 5.5L,直接把增程从 "理想专属" 拉到普通家庭预算。
为什么这是机会?因为 10-15 万这个价位段是中国汽车市场最大的基本盘,但过去增程渗透率只有 2%—— 不是用户不喜欢增程,是增程太贵。现在 10 万出头就能买到 "可油可电、平顺安静、没有续航焦虑" 的车,对家里只有一辆车、没有家充桩、偶尔跑长途的家庭来说,这是真实痛点解决方案。
"便捷" 的核心在这里被重新定义:不是高端车主在 40 万 SUV 里享受六座大空间,而是普通工薪家庭用 10 万出头,买到 "平时当电车开、回老家加油就走" 的省心体验。这是增量市场,不是存量厮杀。
方向二:大电池增程 ——"轻增程" 体验逼近纯电
早期增程是小电池(20-30kWh),纯电续航 100 多公里,本质是 "带充电宝的油车"。2026 年的新趋势是大电池增程—— 电池做到 40-50kWh 以上,纯电续航拉到 200-300 公里。
这意味着什么?对大多数城市通勤用户来说,一周充电一次就能覆盖全部日常出行,增程器 90% 时间不用启动,体验和纯电几乎一样安静平顺;只有春节回老家、长途自驾时才会用到发动机。等于用增程的结构,拿到了接近纯电的日常体验,同时保留了 "没有续航焦虑" 的兜底。
零跑、小米澎程、深蓝都在走这条路。增程器从 "主要动力源" 退化成 "长途应急备用"—— 这才是 "便捷" 的真正含义:日常用电、长途用油、不用改变任何用车习惯。
方向三:特定场景的 "刚需便捷" 市场
增程不是所有场景都能打,但在三个细分场景里,它的 "便捷" 价值是插混和纯电都替代不了的:
北方冬季市场:纯电车冬天续航打五折,插混冬天也衰减,增程因为电池可以用发动机余热加热、长途不依赖充电,在北方低温场景体验最稳。
没有固定车位 / 家充的用户:这部分人买纯电焦虑,买插混要频繁充电也麻烦,增程可以完全不充电、当油车开(体验比油车安静平顺),偶尔有条件就充上电省钱 —— 用车门槛最低。
高频长途 / 跨城通勤用户:每周跑高速几百公里,纯电充电排队、插混高速馈电油耗高,大电池增程高速可以用电为主、油为辅,综合体验最优。
三、技术端的新变化:增程器本身在进化
很多人对增程的印象停留在 "旧发动机套个发电机"。2026 年增程技术本身也在快速进步:
增程器专用化:不再用旧燃油发动机改,而是专门设计的增程器 —— 阿特金森循环、高压缩比、发电工况最优,NVH(噪音振动)控制越来越好,发动机启动时车厢内几乎无感。
高效化:新一代增程器热效率突破 45%,亏电油耗从早期的 7-8L 降到 5L 级别,和插混的差距在缩小。
智能能量管理:结合导航、路况、驾驶习惯预测电池调度 —— 知道前面有高速就提前保电,知道到家有充电桩就尽量把电用光,系统自己算最省能量的策略。
四、什么样的玩家能吃到这波机会?
第一类:能把增程打到 10-15 万、把配置做减法的务实玩家。 不要在低价段堆六座大屏空悬,把三大件做好、可靠性做高、价格压到位,吃普通家庭的刚需。
第二类:做大电池 "轻增程"、把体验往纯电靠的玩家。 纯电续航做到 200km 以上,增程器只当兜底,让用户日常几乎感觉不到发动机存在。
第三类:有差异化场景的玩家。 比如主打北方市场、主打商用车 / 露营房车、主打无人区长途穿越 —— 这些细分场景里增程的 "可油可电" 是硬刚需。
会被淘汰的:继续在 25-35 万区间做 "又一个理想 L7" 的同质化产品,在红海里打价格战。
五、给消费者的选购建议
如果你符合下面任意一条,便捷增程确实是 2026 年最省心的选择:
家里没有固定充电桩,不想被充电绑定;
家里只有一辆车,既要日常通勤又要偶尔长途;
北方冬天冷,担心纯电续航打折;
预算 10-15 万,想要电车体验但又怕续航焦虑。
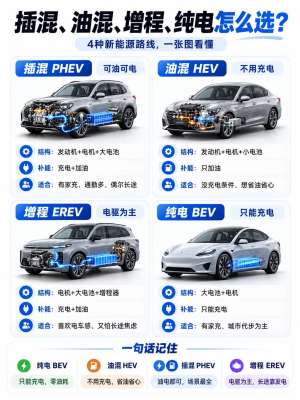
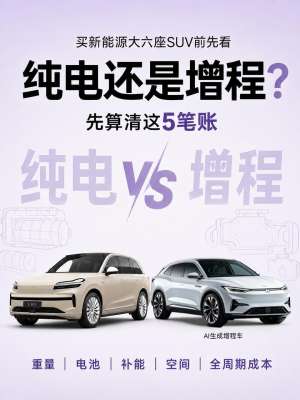
反过来,如果你有家充桩、主要城市通勤、很少跑长途,纯电更省钱;如果你经常跑高速且在意油耗,插混 DHT 更高效。
一句话总结
增程大盘确实在收缩,但 "便捷增程" 的新机遇才刚开始 ——它正在从 25-50 万高端 SUV 的同质化红海,往 10-15 万家用区间下探,往大电池 "轻增程" 体验升级,往北方 / 无家充 / 长途刚需这些细分场景聚焦。未来的增程车不是 "理想的平替",而是 "普通家庭用得起的、没有续航焦虑的电车"。这才是这个赛道真正的增量。
- 上一页:车主必看:二手车检测最全攻略
- 下一页:全网首发:便捷新车价格深度试驾体验
-
 盘点便捷混合动力领域不可错过的五大看点
2026年混合动力领域不可错过的五大看点看点一:混动已从“过渡方案”升级为长期主流路线2026年混动车型(含插混与增程)销量占比已达52.3%,首次超过纯燃油车。 行业共识明确:到2035年传统能源乘用车将全面混动化,混动与纯电将长期并行共存。 混动不再是“等纯...
-
 便捷氢能源车最新动态,行业风向标已现
核心判断:这里的便捷氢能,不是传统 70MPa 高压重卡、高端乘用车,而是以低压固态储氢、换氢优先、轻量化、低建站门槛为主线的轻量化燃料电池方案;风向已经从 “追逐长续航大储氢罐”,转向降低加注 / 换氢门槛、降低...
-
 便捷新能源车进入快车道,投资者如何把握?
 摘要"便捷新能源车"(高频充电、超充补能、智能驾驶、快速 OTA 迭代、购置 / 以旧换新政策放量的新能源乘用车)正处在销量放量、技术升级、政策驱动的多重共振期。对投资者而言,机会既在整车,更在产业链上游与配套...
-
 2026年便捷插电混动销量再创新高
2026年插混销量:出口创新高,国内零售承压2026年插电混动确实处在高位,但说“销量再创新高”要分口径看。厂商批发端仍保持增长,国内终端零售端其实是明显下滑的。国内零售承压,出口成为主要增量2026年上半年,插电混动乘用车厂商批发销量达到199.7万辆,...
-
 最新趋势:便捷增程电车市场迎来新机遇
先把数据说在前面:2026 年增程车整体大盘其实在收缩 —— 上半年批发约 50.4 万辆,同比下滑 13.1%,是纯电、插混、增程三条新能源路线里唯一 "批零双降" 的,市场份额从 2024 年的 10.7% 一路掉到 6-7%。但 "整体收缩" 不等于 "...
-
 使用成本最新动态,行业风向标已现
使用成本最新动态:行业风向标已现2026年汽车使用成本最大的变化,不是“电车比油车省多少”,而是成本核算方式从单项对比,转向全生命周期、数据化、合规化核算。能源费、保养、保险、年检、电池健康度、保值率,正在被统一进同一张账本。能源成本:家充...