行业观察:2026补贴退坡驱动高质量发展
2026年,中国新能源汽车及动力电池产业正式告别了长达十余年的“政策温床”,迎来了覆盖“生产-购置-保有”全链条的补贴与税收优惠梯次退坡。这一系列政策调整标志着行业从“政策驱动”全面转向“市场驱动”,引发了深刻的结构性变革。
1. 购置端:购置税“全免”变“减半”,门槛显著提高
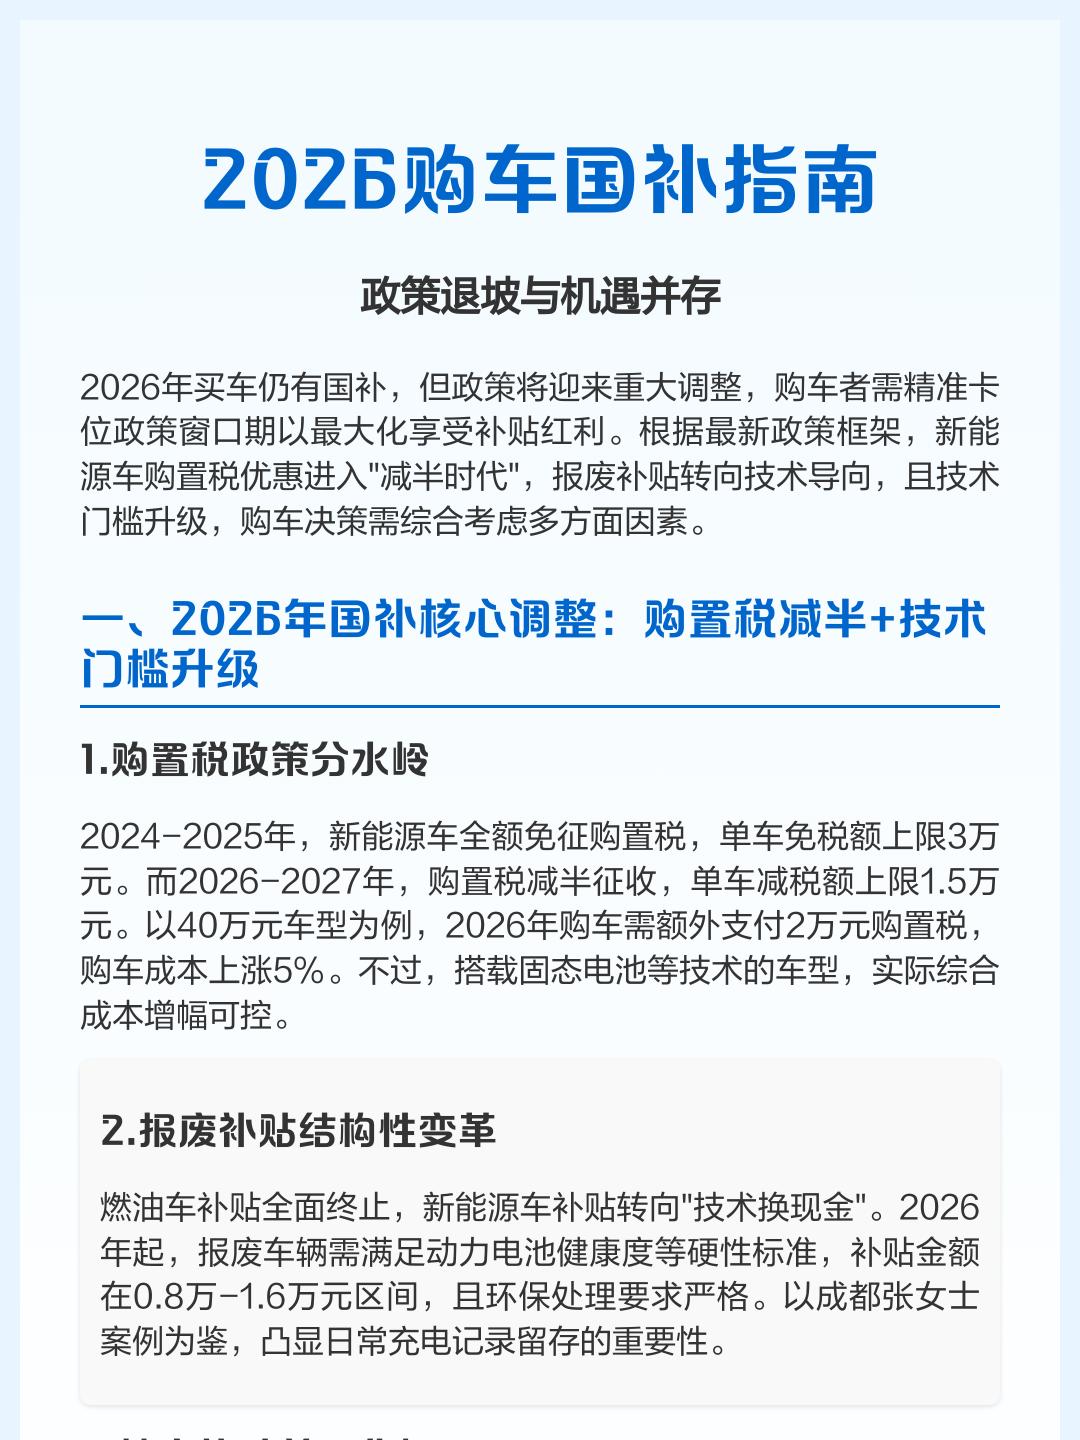
自2026年1月1日起,新能源汽车购置税从全额免征调整为减半征收,且设定了1.5万元的减税额上限。
购车成本增加:以一辆20万元的纯电动车为例,消费者需多支付约8850元的购置税。对于15万至30万元的主流家用区间,车企和经销商正通过终端优惠来摊薄车主成本。
技术标准提升:享受补贴的技术门槛大幅提高。插电混动/增程式乘用车的纯电续航里程要求从43km提升至不低于100km,预计约有40%的低续航插混/增程车型将无法再享受补贴。
2. 保有与生产端:车船税与电池消费税恢复征收
车船税优惠收缩:自2027年1月1日起,插电混动(含增程式)及新能源商用车将取消免征车船税政策(纯电动乘用车不受影响)。以1.5L排量的插混车为例,每年需多交300-540元,这标志着“油电同权”在财产税层面的落地。
电池消费税恢复:2026年9月起,锂离子蓄电池等成熟品类开始恢复征收2%的消费税(一年后再调至4%)。不过,钠离子电池、固态电池等前沿技术路线继续享受免税至2028年底,体现了“成熟赛道交钱,前沿技术喂奶”的精准调控。
3. 出口端:动力电池退税退坡,加速行业洗牌
自2026年4月起,动力电池增值税出口退税率从9%下调至6%,并明确2027年起完全取消。
终结“低价内卷”:依赖退税补贴支撑利润的中小厂商面临切肤之痛,部分零散订单利润被直接抹平;而头部企业凭借海外产能布局和技术溢价相对从容。
倒逼产能出海:政策倒逼企业从“产品出海”向“产能出海”转型,通过在海外建厂来规避出口成本波动,并适应欧盟《新电池法》等国际高标准合规要求。
4. 宏观影响:“价值战”取代“价格战”
随着全链条补贴退坡,国内汽车行业利润率在2026年上半年跌至3.8%的近十年新低。单纯依靠降价刺激市场的策略正在收缩,车企竞争的核心逻辑已发生根本性迁移:
从“价格博弈”到“价值竞争”:消费者不再盲目追求低价,而是更看重车辆的三电技术、智驾能力与综合体验。
加速优胜劣汰:缺乏核心技术、依赖补贴生存的尾部企业将被加速淘汰,资源和订单正加速向具备全球化运营能力和技术壁垒的头部企业集中。
总结:2026年的补贴退坡并非政策收紧,而是产业走向成熟的必经之路。它打破了过去的普惠式红利,通过“优机优补”、“有进有出”的机制,倒逼中国汽车产业从“以价换量”的粗放扩张,迈向“以质取胜”的高质量发展新周期。
-
 以旧换新型密集出台,释放哪些信号?
2026 年以旧换新政策密集出台,释放的核心信号是:扩内需仍在发力,但重心从“广撒网”转向“精准滴灌”;从“单纯促消费”转向“绿色化、智能化、设备更新和产业升级协同”。 1. 资金已前置落地,稳消费意图明确2026 年消费品以旧换新全年 2500 亿元超长期特别...
-
 以旧换新发展正式实施,行业迎来变局
以旧换新正式落地实施,汽车行业迎来变局一句话总纲:本轮以旧换新从定额补贴升级为比例补贴、向新能源倾斜,核心逻辑不再是单纯拉动增量,而是盘活国内巨大汽车存量,加速老旧车出清、推动消费升级,重塑新车、二手车、报废拆解、电池回收全链条格局;换...
-
 以旧换新化的新政来了,车主必看
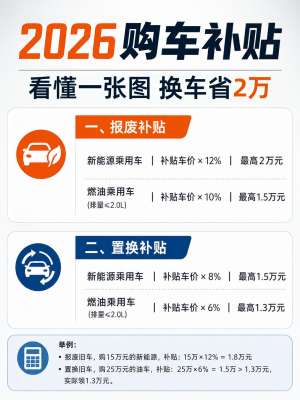
2026年汽车以旧换新补贴:车主必看的实操干货2026年汽车以旧换新政策已经全面执行,但今年规则有明显变化——补贴从固定金额改为按新车售价比例计算,且资金"用完即止"。 现在已是10月底,距离政策窗口关闭只剩约两个月,下面把核心要点一次性讲清楚。两条...
-
 行业观察:以旧换新前景驱动高质量发展
以旧换新已经从短期刺激消费的阶段性手段,转向支撑汽车产业高质量发展、构建全生命周期循环体系的长期机制。它的底层逻辑不再单纯拉动新车销量,而是通过存量车辆迭代,牵引供给升级、优化流通结构、完善资源回收...
-
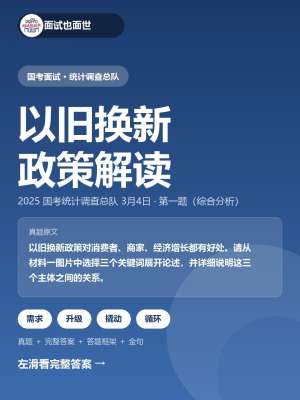 以旧换新分析正式实施,行业迎来变局
以旧换新正式实施:从“普惠刺激”转向“精准提效”2026年消费品以旧换新政策已全面落地,核心变化是不再“人人等额补”,而是按价格比例、能效等级和产品类型精细化补贴。汽车、家电、数码智能产品、智能家居和适老化产品都在受益,但受益结构明显分化...
-
 以旧换新体系正式实施,行业迎来变局
核心判断:本轮不是一次性补贴刺激,而是回收、流通、补贴、溯源、资源再生一体化的长效闭环体系落地,从单纯拉动新车零售,转向重塑汽车全生命周期产业链;需求端加速老旧存量出清、新能源置换渗透,供给端倒逼车企...